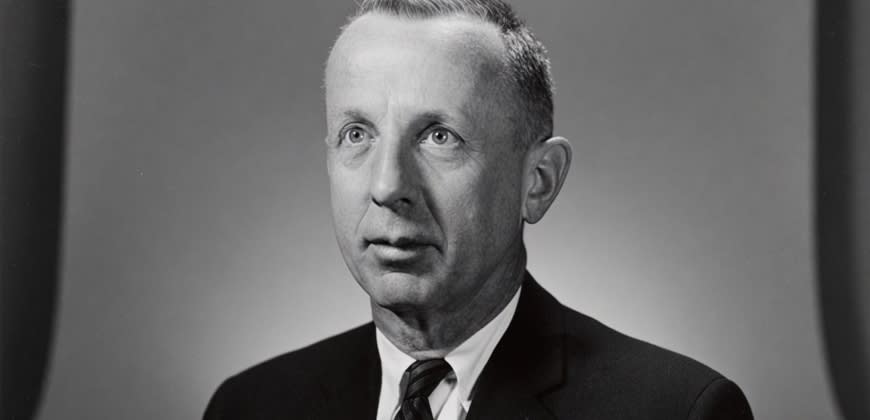
צ'ארלס קינדלברגר - מניה, פאניקה ומלווה מוצא אחרון
מניו יורק ב-1910 עד קיימברידג' ב-2003: ההיסטוריון שראה בועה כתבנית, ודרש מישהו שיעמוד מאחורי השוק כשהוא נשבר

צ'ארלס פור קינדלברגר נולד ב-12 באוקטובר 1910 בניו יורק, סיים את בית הספר קנט ב-1928 ואת אוניברסיטת פנסילבניה ב-1932, בשפל הגדול. דוקטורט קיבל מקולומביה ב-1937, על תנועות הון קצרות. עבד באוצר האמריקאי, בפד של ניו יורק, ובבנק לסליקה בינלאומית בבאזל. במלחמה שירת במשרד השירותים האסטרטגיים ואחר כך בצבא באירופה. אחרי 1945 היה בין מתכנני תוכנית מרשל: עלות השיקום, גרמניה, ודולרים לאירופה. ב-1948 הגיע ל-MIT, לימד שם עד 1976, והיה לפרופסור בינלאומי ע"ש פורד. בכיס של בוגר 1932 זה אומר תור לעבודה, בנק שנסגר, ומחיר מניה שנמחק. ההיסטוריה הזו לא עזבה אותו.
ב-1973 יצא "העולם בשפל, 1929 עד 1939". הטענה: השפל העמיק כי לא היה מנהיג כלכלי שפתוח ליבוא, מממן באשראי, ומלווה במשבר. בריטניה כבר לא יכלה, ארצות הברית עוד לא רצתה. ב-1978 יצא "מניות, פאניקות ומפולות: היסטוריה של משברים פיננסיים". שם סיפר תבנית שחוזרת: אשראי זול, נכס שעולה, אופטימיות, מינוף, רמאות בשוליים, פאניקה, ומכירה בלחץ. הספר חזר אחרי בועת הדוט.קום, ואחר כך אחרי 2008, במהדורות עם רוברט אליבר. ב-1984 יצאה גם היסטוריה פיננסית של מערב אירופה. מת משבץ ב-7 ביולי 2003 בקיימברידג', מסצ'וסטס, בן 92.
כשהמחיר רץ כי כולם לווים על אותה דירה
בכיס זה אומר דירה או מניה שעולה כי הבנק נותן הלוואה קלה, והעלייה עצמה נראית כהוכחה. השכן קונה, גם הקונה הבא קונה, המחיר רץ, והמינוף גדל. אחר כך הריבית עולה או הקונה השולי נעלם, והמחיר יורד. מי שחייב למכור מוכר בזול, והירידה מאכילה את עצמה. קינדלברגר קרא לזה מניה, פאניקה, מפולת. בכיס של משק בית ממונף זה משכנתה גדולה מערך הדירה. בכיס של משקיע במניות זה חשבון ממונף שנסגר בהפסד. מי שקורא את מדריך המניות הגדול אחרי בועה פוגש את התבנית: אשראי, סיפור חדש, ומחיר שמתנתק מרווח.
המלווה של מוצא אחרון הוא הדמות שחסרה בשפל. בנק מרכזי, או מדינה דומיננטית, שמספק נזילות כשכולם רוצים מזומן. בלי הדמות הזו הבנקים נסגרים, האשראי נעלם, והמפעל מפטר. עם הדמות הזו הפאניקה נעצרת, גם אם המחירים יורדים. קינדלברגר לקח את הרעיון מהיסטוריה בריטית של המאה התשע-עשרה והחיל אותו על המאה העשרים. בכיס זה אומר פיקדון: הביטוח והבנק המרכזי הם ההבטחה שלא צריך לרוץ לסניף. כשההבטחה נשברת, התור חוזר. תוכנית מרשל הייתה גרסה בינלאומית: דולרים לשיקום, כדי שאירופה תקנה ותייצר במקום לקרוס לחוב ומחסור.
הייחוד היה לספר משבר כסיפור עם שלבים, לא כסטייה אקראית ממודל יעיל. הוא קרא עיתונים ישנים, נאומים ודוחות, ובנה מהם תבנית. הכלכלנים המתמטיים ראו בזה אנקדוטות. אחרי 2008 התבנית נראתה כמו מדריך. מי שמסתכל על מאקרו כלכלה של משברים פוגש אצלו אשראי, לא רק כסף כמותי. הבועה היא סיפור של חוב שיושב על נכס, והנכס יושב על סיפור.
ההשפעה יושבת בכל בנק מרכזי שפותח קווי נזילות במשבר, בכל רגולטור שסופר מינוף, ובכל משק בית שנשאל אם לקנות דירה כי "המחירים רק עולים". קינדלברגר לא אמר שאסור לקנות. הוא אמר שהמשפט "הפעם זה אחרת" הוא חלק מהתבנית. ב-1991 יצאו זיכרונות, "חייו של כלכלן". הכלל שנשאר בכיס חד. אשראי זול מרגיש כמו מתנה. הוא הופך לחשבון כשהמחיר מפסיק לרוץ. מישהו צריך להיות מוכן להלוות כשהפחד שולט, ומישהו צריך להיות מוכן להגביל אשראי כשהחגיגה מתחילה. בלי שני התפקידים, הכיס הפרטי משלם את הפאניקה.
אחרי המלחמה, כשספר עלויות שיקום לאירופה, ראה מה קורה למשק בלי אשראי חיצוני: מפעל בלי חלקים, עיר בלי פחם, מחיר לחם שעולה. תוכנית מרשל הייתה תשובה של נזילות ומנהיגות, לא רק מענק. אותו שיעור חזר בספר על השפל: בלי מלווה מוצא אחרון, הפאניקה הופכת למחסור במדף. ב-MIT לימד סחר בינלאומי וחברות רב-לאומיות לפני שעבר להיסטוריה פיננסית. התלמידים זכרו סגנון של סיפור ושאלה, לא של נוסחה בלבד. הוא טען שמנהיגות כלכלית היא מוסד: שוק פתוח ביבוא, אשראי בשיגרה, ונזילות במשבר. כשהמוסד חסר, כל מדינה סוגרת, והסגירה מייצאת מיתון. בכיס של יצואן ישראלי זה שוק חוץ שנחסם במכס אחרי משבר. בכיס של חוסך זה קרן מניות עולמית שנפגעת משרשרת. התבנית מ-1978 לא הזדקנה, כי האשראי והסיפור חוזרים בכל דור במלבוש חדש.
