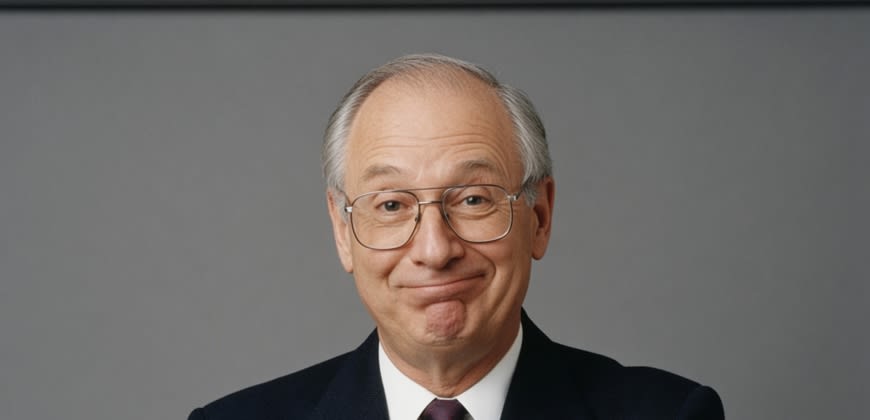
מרטון מילר - שווי החברה נפרד ממבנה החוב בשוק שלם
מאוצר המלחמה בארה"ב ומעבודת שותפות עם מודיליאני הגיע משפט שאומר: בשוק מושלם החיתוך בין הון עצמי לחוב משאיר את גודל העוגה כמו שהיה

מרטון הווארד מילר נולד ב-16 במאי 1923 בבוסטון, בן יחיד לג'ואל וסילביה. האב היה עורך דין. הוא למד בהרווארד, סיים תואר ראשון ב-1944, ובמלחמת העולם השנייה עבד ככלכלן בחטיבת מחקר המס של משרד האוצר האמריקאי. אחרי המלחמה פנה לדוקטורט בכלכלה באוניברסיטת ג'ונס הופקינס, והשלים אותו ב-1952. שנת הוראה בבית הספר לכלכלה של לונדון באה אחר כך, וב-1953 הצטרף למכון קרנגי לטכנולוגיה בפיטסבורג, בית ספר למנהל שהפך למעבדה של מימון מודרני.
שם ישב ליד פרנקו מודיליאני, וגם ליד הרברט סיימון. ב-1958 פרסמו מילר ומודיליאני ב-American Economic Review את המאמר The Cost of Capital, Corporation Finance and the Theory of Investment. הטענה חתרה תחת החוכמה המקובלת של רואי החשבון: חברה יכולה להוזיל את עלות ההון אם רק תמצא את היחס הנכון בין חוב להון עצמי. לפי המשפט, בשוק בלי מסים, בלי עלויות פשיטת רגל ובלי פערי מידע, שווי הפירמה נקבע מהנכסים ומהרווחים שהם מייצרים, והחיתוך בין מניות לחוב נשאר עניין של אריזה. ב-1961 עבר מילר לשיקגו, ונשאר שם עד לפרישה ב-1993.
פיצה במקום מאזן: למה החוב נפרד מהשווי
הכיס מקבל את הרעיון דרך דימוי שהמילר עצמו אהב. פירמה היא עוגה. חיתוך ליותר משולשים של חוב ומניות משאיר את העוגה באותו גודל. משקיע שרוצה מינוף יכול ללוות בעצמו ולקנות מניות של חברה נקייה מחוב, באותו מחיר אפקטיבי. לכן השוק, בתנאים האלה, משלם אותו מחיר על פירמה ממונפת ועל פירמה שקטה. דיבידנד גבוה מול דיבידנד נמוך עובד באותו היגיון: אם החברה מחלקת יותר היום, היא מגייסת יותר מחר, והכיס של בעל המניות נשאר על אותה מסילה. זה צד של מיקרו כלכלה שנכנס לחדר הישיבות: המחיר נולד מהפעילות, והמבנה הפיננסי הוא שפה, לא מנוע נפרד.
הייחוד היה בניסוח חד: במקום לחפש יחס קסם, קודם שואלים מה קורה כשהשוק שלם, ורק אחר כך מוסיפים את הסדקים. ב-1961 פרסמו השניים מאמר על מדיניות דיבידנד. ב-1963 הוסיפו מס חברות, ואז החוב מקבל יתרון כי הריבית מוכרת בניכוי. מילר עצמו חזר ב-1977 במאמר Debt and Taxes, והכניס גם מס אישי על ריבית ועל דיבידנד. התמונה נעשתה עשירה יותר, אבל נקודת המוצא נשארה: קודם השווי מהעסק, אחר כך האריזה. מי שמסתכל על מניית חברה ממונפת בתוך מדריך המניות הגדול עדיין נדרש להפריד בין רווח תפעולי לבין אפקט המינוף על התשואה להון.
בכיס של בעל מניות זה נראה כך. חברה שווה מיליארד שקל לפי רווחיה. אם היא מגייסת 400 מיליון שקל חוב ומוציאה דיבידנד, בעלי המניות מחזיקים פחות הון עצמי אבל תביעה ממונפת על אותו עסק. בשוק שלם המחיר הכולל של מניות ועוד אג"ח נשאר מיליארד. מי שרוצה את אותו מינוף יכול ללוות בעצמו ולקנות מניות של חברה נקייה. לכן פרמיית "מבנה קסם" נעלמת. כשנכנס מס חברות, הריבית על החוב חוסכת מס, והעוגה יכולה לגדול בשיעור החיסכון. כשנכנסת עלות פשיטת רגל, החוב הכבד מתחיל לאכול מהעוגה בהוצאות משפט, בספקים שדורשים מזומן, ובמנהלים שעסוקים בנושים במקום בלקוחות. מילר לימד להתחיל מהעוגה השלמה, ורק אחר כך למדוד כל סדק.
בשיקגו הפך למורה של דור שלם במימון חברות, וליועץ של בורסות נגזרים. כיהן כדירקטור ציבורי בבורסת הסחורות של שיקגו בשנים 1983 עד 1985, ואחר כך בבורסת הסחורות שיקגו מרקנטיל, שם ישב עד מותו. הוא ראה בחוזים עתידיים ובאופציות כלים שמפזרים סיכון בין מי שרוצה אותו למי שמוכן לשאת אותו. ב-1976 כיהן כנשיא האגודה האמריקאית לפיננסים. ב-1990 קיבל את פרס נובל לכלכלה יחד עם הארי מרקוביץ וויליאם שארפ, על יסודות הכלכלה הפיננסית. חלקו היה תורת מבנה ההון והדיבידנד. מודיליאני כבר קיבל את הפרס ב-1985, בין השאר גם על השותפות הזו.
השפעה יומיומית: כל דיון על רכישה ממונפת, על דיבידנד מול רכישה עצמית, ועל דירוג חוב, מתחיל מהשאלה שמילר הציב. אם השוק קרוב לשלם, המינוף מזיז סיכון בין מחזיקי מניות למחזיקי אג"ח בלי להגדיל את העוגה. אם יש מס, פשיטת רגל או מנהלים עם תמריץ, האריזה כבר משנה. מילר מת ב-3 ביוני 2000 בשיקגו. הסטודנטים שלו ממשיכים ללמד שמאזן הוא סיפור על תביעות על תזרים, ושהשאלה הראשונה היא כמה העסק מרוויח, ורק השנייה היא איך הוא מממן את עצמו. יוג'ין פאמה, שהיה תלמידו, לקח את אותה משמעת של שוק שלם אל מחירי מניות.
