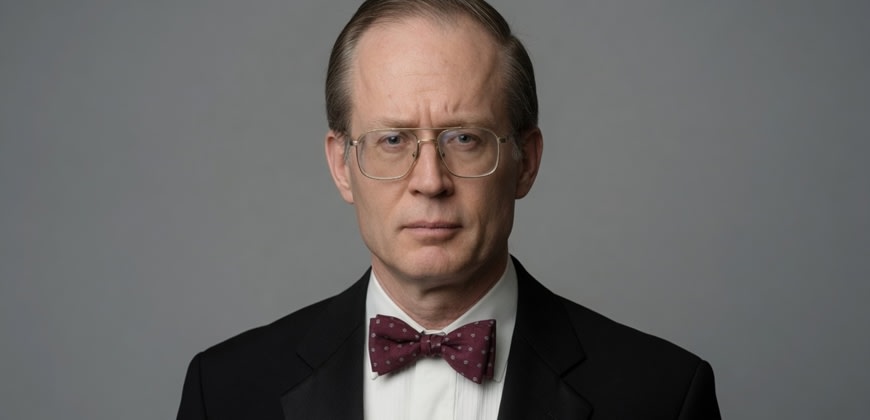
פישר בלק - שותף לנוסחת אופציות שפתחה שוק נגזרים
מוושינגטון ומגולדמן זאקס הגיע חוקר שנתן מחיר לאופציה, אחר כך מודל הקצאה שמתחיל ממשקל השוק ומתקן אותו לפי דעה

פישר שפי בלק נולד ב-11 בינואר 1938 בוושינגטון הבירה. למד בהרווארד פיזיקה ומתמטיקה, והשלים דוקטורט במתמטיקה שימושית ב-1964. אחרי תקופה קצרה בחברת ייעוץ שעסקה בבינה מלאכותית מוקדמת, עבר לארתור די. ליטל בקיימברידג'. שם פגש את ג'ק טריינור, והמימון התיאורטי נכנס לחייו. בלק בא מהצד של הייעוץ, עם טעם לבעיה שאפשר לפתור במספר, ועם סבלנות נמוכה למשפטים רכים.
בסוף שנות ה-60 עבד עם מיירון שולס, אז בסגל MIT, על מחיר לאופציית מניות. ב-1971 עבר לשיקגו כפרופסור אורח, ואחר כך ניהל את מרכז המחקר במחירי ניירות ערך. במאי-יוני 1973 התפרסם ב-Journal of Political Economy המאמר The Pricing of Options and Corporate Liabilities, פרי עבודתם. חודש קודם נפתחה בשיקגו בורסת האופציות CBOE. הסוחרים קיבלו נוסחה ורצפה באותו אביב. ב-1975 חזר בלק ל-MIT, וב-1984 עבר לגולדמן זאקס, שם נעשה שותף ב-1986 ועמד בראש קבוצת אסטרטגיות כמותיות.
מגידור האופציה עד שיווי משקל בתיק העולמי
הרעיון בכיס בשני חלקים. הראשון: אופציית רכש מקבלת מחיר מגידור. מחזיקים מניה ומוכרים אופציה בפרופורציה שבה התנודה הקטנה מתבטלת, והתיק נושא ריבית חסרת סיכון. מכאן חמש תשומות: מחיר, מימוש, זמן, ריבית, תנודתיות. בלי ניחוש אם המניה תעלה. זה הפך זכות קנייה למוצר שאפשר לסחור בו כל יום, והזין את מדריך המניות הגדול בשפה של כתבי אופציה על מניות בודדות ועל מדדים. השני נולד בגולדמן: ב-1990 פיתח עם רוברט ליטרמן מודל הקצאת נכסים. במקום לבקש מהמנהל תשואה צפויה לכל שוק, מתחילים ממשקלי שיווי המשקל של השוק עצמו, ואחר כך מטים לפי דעות מפורשות. המאמר Global Portfolio Optimization התפרסם ב-1992 ב-Financial Analysts Journal. בתוך המדריך הגדול לקרנות נאמנות וקרנות סל זה ההיגיון מאחורי תיק עולמי שמתחיל במדד ומתקן אותו בזהירות, במקום לבנות הרכב מאפס כל רבעון.
הייחוד של בלק היה במעבר החוזר בין לוח לשוק. לפני הנוסחה המפורסמת בדק עם שולס ומייקל ג'נסן את מודל ה-CAPM, והציע גרסת בטא אפס כשנכס חסר סיכון בפועל חסר. בגולדמן הוסיף מודלים לריבית, בהם בלק-דרמן-טוי לתמחור נגזרי אג"ח. הוא דחף גם לקרנות מדד פסיביות עוד כשהרעיון נשמע מוזר בחדר מסחר. בלק כתב בבהירות יבשה, והתקשר לעמיתים בלילה על שגיאה בעמוד 31.
בכיס זה נראה כך. סוחר שמוכר אופציית רכש על מניה ב-100 שקל צריך לדעת כמה מניות לקנות כנגד. הנוסחה נותנת דלתא, נניח 0.55, כלומר 55 מניות לכל 100 אופציות. כשהמניה עולה הדלתא עולה, והסוחר קונה עוד. כשהמניה יורדת הוא מוכר. הרווח מהגידור וההפסד על האופציה אמורים להתקזז, ונשארת ריבית. זה המסחר היומי שנולד ב-1973. עשרים שנה אחר כך, בלק-ליטרמן עונה על בעיה אחרת בכיס המוסדי: מנהל שמכניס תשואות צפויות לאופטימיזציה מקבל תיק קיצוני, הכל בסין או הכל באג"ח. המודל מתחיל ממשקלי העולם כפי שהם, ואז מטים קצת לפי דעה מפורשת, למשל "אירופה תכה את ארה"ב ב-2%". התיק זז, אבל נשאר מאוזן.
בלק מת ב-30 באוגוסט 1995 בניו כנען, קונטיקט, בגיל 57, אחרי מחלה ממושכת. פרס נובל לכלכלה ניתן ב-1997 לרוברט מרטון ולמיירון שולס, והוועדה ציינה במפורש את שיתוף הפעולה המשולש. הפרס עצמו ניתן לחיים, ולכן שמו נעדר מהתעודה ונשאר על הנוסחה. ב-1994, שנה לפני מותו, נבחר למהנדס הפיננסי של השנה. בגולדמן הוסיף גם את מודל בלק מ-1976 לאופציות על חוזים עתידיים, ואת בלק-דרמן-טוי לעקום ריבית, כלים שעדיין רצים במחלקות אג"ח.
השפעה חיה: כל מסך אופציות עדיין מציג בלק-שולס ליד התנודתיות הגלומה. כל מחלקת הקצאה מוסדית מכירה את בלק-ליטרמן כדרך להכניס דעה בלי לשבור את תיק השוק. בלק הגיע מהנדסה ומחשב, עבר דרך ייעוץ ואוניברסיטה, וסיים בבית השקעות. המסלול הזה עצמו הפך לדגם: תיאוריה שצריכה לעמוד גם במסחר של יום שני בבוקר, לא רק בסמינר של יום שישי. קרנות מדד שהוא דחף בשנות ה-70 הפכו מאז למוצר ברירת מחדל של חוסכים, והנוסחה שנדחתה תחילה על ידי כתבי עת יושבת היום בכל מסוף. גם מודל הריבית שלו נכנס לעסקאות יומיות על אג"ח: סוחר שממחר אופציה על תשואה משתמש בכלים שבלק כתב בגולדמן, לא רק בנוסחת 1973.
