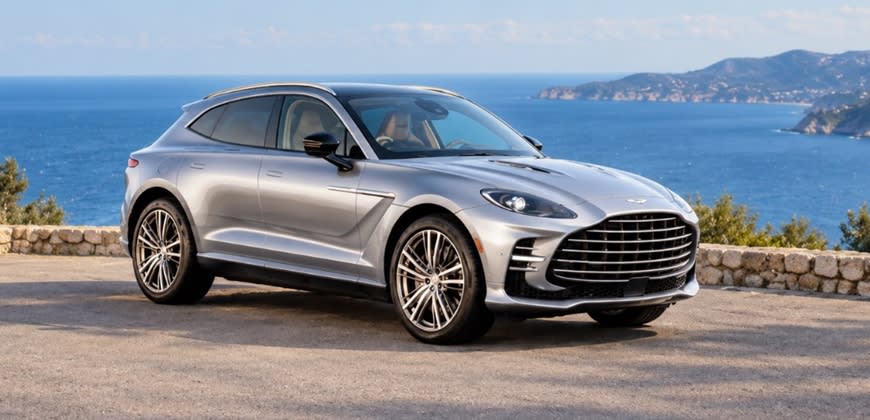
המכוניות של ג'יימס בונד, ההפסדים של בעלי המניות: האם אסטון מרטין בדרך לפשיטת רגל?
מותג היוקרה הבריטי שהפך לסמל בזכות ג'יימס בונד מתמודד עם משבר פיננסי: מכירות של 5,448 מכוניות בלבד ב-2025, חוב של כ-2 מיליארד פאונד ושווי שוק שנשחק בכ-92% מאז ההנפקה. למרות השקעות בדגמים חדשים וגיוסי הון וחוב, אסטון מרטין ממשיכה להתקשות לייצר רווחים ותזרים מזומנים. האם דגם העל Valhalla יצליח לחלץ את החברה מהמשבר, או שבעלי המניות והנושים יידרשו לשלם את המחיר?
 אסטון מרטין
בשנת 1963 פנו מפיקי הסרט "גולדפינגר" (Goldfinger) ליצרנית מכוניות בריטית קטנה בשם ״אסטון מרטין״ בבקשה חריגה - להשאיל להם שתי מכוניות מדגם DB5 החדש, כדי שישמשו את שון קונרי בתפקיד ג׳יימס בונד בסרט הבא בסדרה. אלא שהבעלים של אסטון מרטין בזמנו, איש עסקים בשם דיוויד בראון (ראשי התיבות של השם שלו – DB – הם המקור לשם של המודל), לא התלהב מהרעיון. מבחינתו, לא הייתה סיבה למסור בחינם שתי מכוניות יקרות להפקת סרט, והוא התעקש שאנשי ההפקה ישלמו עבורן.
לאחר משא ומתן הושגה פשרה, והמכוניות הושאלו להפקה. השאר, כמו שאומרים, היסטוריה. הסרט יצא בשנת 1964, ומכונית ה-DB5 הפכה לאחת המכוניות המפורסמות בעולם (לימים, אחת מהמכוניות שבסרט תיגנב והשנייה תימכר במכירה פומבית תמורת מיליוני דולרים).

שון קונרי בתפקיד ג׳יימס בונד בסרט "גולדפינגר" (1964)
אלא שהסיפור של אסטון מרטין ממחיש היטב את ההבדל בין מותג מצליח לחברה מצליחה. יותר משישה עשורים אחרי שג'יימס בונד הפך אותה לסמל של יוקרה בריטית, יצרנית מכוניות הספורט עדיין מתקשה לעשות את הדבר הבסיסי ביותר שכל בעל מניות מצפה מהחברה שלו לעשות: להרוויח כסף. למעשה, מצבה הפיננסי של אסטון מרטין כיום כל כך מורכב, שסוכנויות דירוג האשראי כבר מתחילות להעריך מה יישאר לנושים שלה במקרה של חדלות פירעון.
הנפקת חברת המכוניות של 007 והחילוץ של איש העסקים הקנדי
עד שנת 2018 חברת אסטון מרטין הייתה חברה פרטית בכלל. למרות שנוסדה בלונדון בשנת 1913, היא עברה בין הרבה ידיים פרטיות, החל מאיש העסקים דיוויד בראון שהזכרנו קודם לכן, דרך חברת פורד האמריקאית, ועד משקיעים מכוויית. אור הזרקורים של הבורסה פחות עניין אותה. בסופו של דבר, המשקיעים הפרטיים של אסטון מרטין ראו בין היתר את המתחרה האיטלקית פרארי מנפיקה בשנת 2015 בניו-יורק, וחיכו לרגע המתאים להנפיק גם כן.
לאחר שאת שנת 2017 החברה סיימה עם ההכנסות הגבוהות בתולדותיה, תזרים חופשי חיובי ורווח ראשון מאז 2010, האור הירוק ניתן, והחברה יצאה להנפקה לפי שווי של 4.3 מיליארד פאונד ומחיר של 19 פאונד למניה.
אלא שכבר אז הופיע דגל אדום שהטריד לא מעט אנליסטים: אסטון מרטין לא ראתה אפילו פאונד אחד ממכירת המניות, שכן כל המניות שנמכרו בהנפקה למעשה נמכרו ישירות על ידי בעלי המניות הקיימים של החברה במסגרת מה שמכונה ״הצעת מכר״ (Secondary Offering), והתמורה זרמה לכיסם ולא לקופת החברה. כ-25% ממניות החברה עברו לידי הציבור, אבל אסטון מרטין לא קיבלה שום חיזוק פיננסי מהעסקה. תוך פחות משנתיים יתברר גודלה של הטעות הזאת.
כבר בשנת 2019 נקלעה אסטון מרטין למשבר משמעותי, לאחר שהביקוש לדגם ה-Vantage שלה היה נמוך מהציפיות, מלאי המכוניות אצל הסוכנויות גדל והחברה נאלצה להציע הנחות ותמריצים כדי להגדיל את היקף המכירות. במקביל, היא השקיעה סכומי עתק בפיתוח רכב ה-SUV הראשון שלה, ה-DBX, ובהקמת מפעל חדש בוויילס.
- קרן Arini, מהנושות הגדולות של דרהי, מכרה חובות בכ-800 מיליון דולר אחרי צניחה של 26%
- אסטון מרטין חושפת את DBX GT עם 727 כ״ס
החברה סיימה את שנת 2019 עם ירידה של כמעט 11% במכירות, אבל חמור מכך, עברה שוב להפסד בשורה התחתונה. בקופתה היו 108 מיליון פאונד בלבד, אל מול תזרים חופשי שלילי וחלויות שוטפות של 115 מיליון פאונד שהיו אמורות להיפרע בשנת 2020. בשפה פשוטה קוראים לזה משבר נזילות. החברה נאלצה לחפש אחר משקיע שיזרים הון, ויחלץ אותה מהבור שהיא נקלעה אליו.
בתחילת שנת 2020 הגיע אותו משקיע – איש העסקים הקנדי לורנס סטרול (Lawrence Stroll) שהגיע ביחד עם קבוצת משקיעים שהזרימה לחברה כ-262 מיליון פאונד (תמורת 25% מהחברה), בעוד בעלי המניות האחרים הזרימו כ-274 מיליון פאונד נוספים במסגרת הנפקת זכויות (כך שבסך הכול גייסה אסטון מרטין כ-536 מיליון ליש"ט). בהמשך הצטרפו עוד כמה משקיעים ״כבדים״ לאסטון מרטין, כמו קרן העושר הסעודית PIF וענקית הרכבים הסינית Geely.
הדוחות הכספיים של אסטון מרטין מציגים תמונה מטרידה
בשנת 2017, ערב הנפקת החברה, מסרה אסטון מרטין 5,098 רכבים. בתשקיף שלה משנת 2018 הנהלת החברה דיברה על יעד של 14,000 רכבים בשנה, וזה עוד מתוך ציפייה שהביקוש בשוק יהיה לכמות הרבה יותר גדולה והחברה בכוונה לא תייצר אותה כדי לשמר את ״הנחשקות״ של רכבי החברה (שיטה שמאמצת דרך אגב גם המתחרה פרארי).

מקור: תשקיף ההנפקה של אסטון מרטין (2018)
- חלומות באוויר, נעליים באדמה: האם ההימור הגדול של Crocs מתחיל להצדיק את עצמו?
- מה עושים עם כל הירידות האלו?
המספרים הללו נשמעים נמוכים כאשר משווים אותם לחברות רכב כמו ג׳נרל מוטורס (5.9 מיליון רכבים שנמכרו בשנת 2025) או טויוטה (9.6 מיליון רכבים), אבל צריך להבדיל בין חברות רכב שמוכרות לקהל הרחב לבין חברות כמו אסטון מרטין שמחירי הרכב הגבוהים שלה גורמים לכך שהיא מראש פונה לקהל הרבה יותר מצומצם. השוואה הגיונית יותר תהיה למשל לחברה כמו פרארי, שמסרה בשנת 2025 כ-13.6 אלף רכבים.
בפועל, אסטון מרטין לא הצליחה לעמוד גם ביעדים של עצמה. החברה לא הצליחה למכור אפילו חצי מהיעד שלה בכל אחת מהשנים מאז, ואת שנת 2025 סיימה עם מכירות של 5,448 רכבים בלבד.

בשורת ההכנסות אסטון מרטין נהנתה בשנים האחרונות מכמה הברקות שהיו לה עם דגמים חדשים שהוציאה. בשנת 2020 היא השיקה את ה-SUV הראשון שלה (סדרת ה-DBX), וגם רכבי העל מסדרת Valkyrie (שיצאה ב-2021) ו-Valhalla (שיצאה בסוף 2025) זכו להצלחה.
החברה הצליחה להגדיל את סך הכנסותיה בכ-44% בין השנים 2018 ל-2024, ולפחות בגזרה הזאת היה נראה שאסטון מרטין ״מעלה הילוך״ בזכות החדשנות שלה. אלא שאז הגיעה שנת 2025, הכנסות החברה ממכירת רכבים ירדו ב-23%, וההכנסות הכוללות ירדו בכ-21% לעומת שנת 2024. לא רק שכמות הרכבים שנמכרה ירדה ב-10%, גם המחיר הממוצע לרכב שנמכר ירד ב-15% (לכ-209 אלף פאונד).
החברה הצביעה על חולשה משמעותית באסיה, אירופה והמזרח התיכון, אבל ניתוח מעמיק של דוחות החברה מעלה שאחת הסיבות המרכזיות הייתה חולשה של דגם ה-Valkyrie שמכר פחות מ-30 יחידות בשנת 2025 לעומת 87 יחידות בשנת 2023 ו-80 יחידות בשנת 2022. הדגם הזה הוא חריג מאוד בתמחור שלו, שיכול להגיע גם ל-3 מיליון פאונד לרכב והוא מיוצר לפי הזמנה אישית.
לעומתו, הרכבים "הרגילים" של אסטון מרטין, נניח ה-SUV או סדרות ה-Vantage וה-Vanquish נמכרים על ידי החברה בסכומים שנעים בין 200 ל-400 אלף פאונד. רכב העל שאמור להיכנס לנעליו (או גלגליו, אם תרצו) של ה-Valkyrie הוא מודל ה-Valhalla, ואסטון מרטין באמת הצליחה למכור כבר 152 יחידות שלו, אבל המסירות שלו החלו רק ברבעון האחרון של 2025 ולכן עוד מוקדם להעריך עד כמה מוצלח הוא יהיה.

אז הבנו כבר שכמות הרכבים שנמסרת לא ממש צוברת תאוצה בשנים האחרונות, וגם ההכנסות הן די תנודתיות ותלויות מאוד באותם רכבי על שנמכרים בסכומים דמיוניים ומקפיצים את שורת ההכנסות. עדיין יהיה מי שיטען שיש פה עסק עם מספיק ״בשר״ כדי לייצר ממנו רווחים ותזרימי מזומנים נאים. זה טיעון הגיוני, שמוכח היטב בחברה כמו פרארי, אלא שפה בדיוק מתחילות הבעיות הגדולות של אסטון מרטין.
אם אתם מסתכלים על התרשים העליון ורואים את ההכנסות של אסטון מרטין, אתם רואים הכנסות תנודתיות אומנם, אך יכולים לצפות שחברה שמוכרת רכבי יוקרה שכאלה בוודאי תניב מהם רווח גולמי שמזכיר חברת הייטק, וכמובן רווח למניה. אצל אסטון מרטין הדברים כנראה עובדים אחרת, וכפי שאפשר לראות בתרשים שלמטה, שיעור הרווח הגולמי הממוצע שלה מאז שנת 2017 עומד על כ-34%, ובשנת 2025 עמד אפילו על 29%.
אצל המתחרה פרארי שיעור הרווח הגולמי עומד על מעל 50% כמו סרגל לאורך שנים. הפער נובע בין היתר ממבנה העלויות של אסטון מרטין, שנדרשת לתחזק מפעלים, מערכי ייצור ופיתוח יקרים למרות שהיא מוכרת אלפי רכבים בודדים בשנה. כאשר היקף המכירות יורד, העלויות הקבועות מתחלקות על פני פחות רכבים ושוחקות את הרווחיות שלה. לכך מתווספת התלות של אסטון מרטין באותם דגמים מיוחדים, שמספר המסירות שלהם משתנה משנה לשנה ומשפיע באופן משמעותי על תמהיל המכירות.

הנתונים הפיננסיים של אסטון מרטין הולכים ומדרדרים דווקא אחרי שורת הרווח הגולמי. מאז שנת 2018 הוצאות התפעול של החברה זינקו בשנים האחרונות ועמדו בשנת 2025 כבר על כ-630 מיליון פאונד. ההוצאות הללו למעשה מחקו שנה אחרי שנה את כל הרווח הגולמי שלה והובילו את החברה לכדי הפסד תפעולי.
משם אחרי הוצאות המימון הכבדות (שעוד נגיע אליהן) הדרך קצרה להפסד נקי למניה, ואכן משנת 2017 אסטון מרטין לא רשמה אפילו פעם אחת רווח נקי למניה. אותו רווח שהזכרנו קודם לכן כרוח גבית שהחברה קיבלה רגע לפני ההנפקה היה גם הרווח האחרון שלה מאז.

הפרקטיקה החשבונאית שמעוותת את ה-EBITDA
הוצאות התפעול הגבוהות של אסטון מרטין מושכות את העין. מדובר בהוצאות גבוהות יותר מאלו של פרארי, כאשר האחרונה מוכרת יותר מפי שתיים רכבים, כך שעולה ובצדק השאלה מה בדיוק מסתתר בהוצאות התפעול של החברה הבריטית.
מניתוח של דוחות החברה עולה כי יותר ממחצית מהוצאות התפעול של החברה אלו הוצאות פחת והפחתות (Depreciation & Amortization), מה שעוד יותר מעלה תהיות - מדוע לחברה בסדר גודל של אסטון מרטין יש הוצאות פחת והפחתות של כ-350 מיליון פאונד בשנה? התשובה גם היא נמצאת עמוק בדוחות, ומובילה אותנו לצורה שבה חברות רכב אירופאיות כמו אסטון מרטין מטפלות חשבונאית בעלויות הפיתוח (Development) שלהן.
קודם כל, נסביר – חברות רכב מחויבות כל הזמן להשקיע במחקר ופיתוח של רכבים חדשים. אלא שפיתוח רכב חדש הוא תהליך יקר מאוד, שעשוי להימשך שנים ולעלות הרבה מאוד כסף, הרבה לפני שהמכונית הראשונה נמסרת בכלל ללקוח. כאן נכנס לתמונה תקן חשבונאי חשוב, שמאפשר, בכפוף לעמידה בתנאים חשבונאיים מסוימים, להכיר בעלויות הפיתוח בתור נכס מאזני ולא בתור הוצאות שוטפות בדוח רווח והפסד. הפעולה הזאת נקראת ״היוון״ (Capitalization) של העלויות, מלשון הון (Capital).
לאחר שהדגם מגיע לשלב שבו הוא נכנס לייצור, החברה מתחילה לזקוף פחת בגין נכס עלויות הפיתוח המהוונות. במקרה של אסטון מרטין היא עושה זאת או לפי אורך החיים הכלכליים של הרכב (בדגמים הרגילים בין שנה לעשר שנים) או לפי חלקו היחסי של הרכב מתוך סדרת הרכבים המתוכננת (פרקטיקה שמיושמת עם רכבי העל של החברה, בה מראש קובעים כמה רכבים ייכנסו לייצור). לפרקטיקה הזאת יש השפעה מרחיקת לכת על ה-EBITDA של אסטון מרטין, כפי שמיד תראו.
ניתן דוגמה. נניח שאסטון מרטין השקיעה 100 מיליון פאונד בפיתוח רכב חדש, והחליטה להוון את מלוא הסכום כנכס במאזן. בעקבות כך, בשנה שבה הכסף שולם בפועל, העלות לא נרשמה בדוח רווח והפסד בתור הוצאה, ולכן לא הקטינה את ה-EBITDA. כעת נניח שעברו כמה שנים והרכב סוף סוף נכנס לייצור, ולכן החברה התחילה להפחית את נכס עלויות הפיתוח המהוונות על פני חמש שנים, כך שבכל שנה היא רשמה הוצאת הפחתה (אמורטיזציה) של 20 מיליון פאונד בדוח רווח והפסד.
אלא שגם בשלב הזה ה-EBITDA אינו נפגע. למה? - משום שה-EBITDA מנטרל מלכתחילה את הוצאות הפחת וההפחתות. כך נוצר מצב שבו החברה הוציאה 100 מיליון פאונד על פיתוח רכב חדש, אבל העלות הזאת לעולם לא פגעה ב-EBITDA שלה, לא בשנה שבה שולם הכסף ולא בשנים שלאחר מכן. אפשר לקרוא לזה מעין ״מסלול עוקף EBITDA״.
זה בדיוק מה שהופך את הנתונים של אסטון מרטין למעניינים כל כך. בשנת 2025 החברה דיווחה על EBITDA מתואם חיובי של כ-108 מיליון פאונד, אך באותה שנה היא רשמה הוצאות הפחתה (אמורטיזציה) של כ-172 מיליון פאונד בגין עלויות פיתוח שהוונו בעבר. אילו היינו מחזירים את ההוצאות האלה לחישוב, היינו מקבלים EBITDA מתואם שלילי של כ-64 מיליון פאונד.
אפשר לתקוף את זה גם בדרך אחרת: באותה שנה החברה היוונה עלויות פיתוח חדשות בהיקף של כ-227 מיליון פאונד. אם במקום להפחית את הוצאות העבר ננכה מה-EBITDA המתואם את עלויות הפיתוח שהוונו בשנת 2025, נקבל EBITDA מתואם שלילי של כ-118 מיליון פאונד, הבדל של שמיים וארץ מזה שדיווחה החברה. בתרשים שלמטה חישבתי מה היה קורה אילו היינו בכל שנה מחזירים את הוצאות ההפחתה או את עלויות הפיתוח החדשות (שתי גישות שונות). כפי שאתם יכולים לראות בתרשים למטה, ההבדלים הם דרמטיים.

אם בין 2016 ל-2025 החברה דיווחה על EBITDA מצטבר של 1.6 מיליארד פאונד, אזי מהניתוח עולה כי היוון עלויות הפיתוח הגדיל את ה-EBITDA בסכום שבין 1.4 מיליארד ל-2.1 מיליארד פאונד. כן, אם החברה הייתה זוקפת את כל עלויות הפיתוח מיד לדוח רווח והפסד, אזי ה-EBITDA המצרפי בעשור האחרון היה נע בין 222 מיליון פאונד למינוס 536 מיליון פאונד.
עכשיו תגידו לי - "אבל החשבונאות מאפשרת את זה, מה אתה רוצה מאסטון מרטין?". התשובה לשאלה הזאת היא שזה נכון, חשבונאות ה-IFRS מאפשרת את זה, אבל אם אסטון מרטין הייתה ממוקמת ביוסטון, טקסס, ולא בווריקשייר, אנגליה, אזי היו חלים עליה כללי החשבונאות האמריקאיים (US GAAP) והיא הייתה זוקפת את כל עלויות הפיתוח שלה אל תוך דוח רווח והפסד, בדיוק כמו שעושות ג׳נרל מוטורס, טסלה ופורד.
בנוסף, אי אפשר להתעלם מהחריגות של אסטון מרטין בכל הנוגע לשיעור ההיוון שלה. תסתכלו בתרשים שלמטה על חברות רכב אירופאיות נוספות שמדווחות לפי כללי ה-IFRS. הן גם מהוונות עלויות פיתוח, אבל בסדר גודל של 40-50% מהעלויות. אצל אסטון מרטין מהוונים לפי שיעור היוון של בין 90% ל-100%.

עכשיו תשאלו אותי – ״אבל למה נדבקת ל-EBITDA? בדוח תזרים המזומנים אין את המשחקים האלה, שם הכל זה על בסיס מזומן שיצא ונכנס״. שתי תשובות. התשובה הראשונה היא שעיון בדוחות של אסטון מגלה שעד שנת 2024 ה-EBITDA של החברה היה אחד מהמדדים המרכזיים שלפיהם נמדדו הבונוסים של המנכ״ל וסמנכ״ל הכספים של אסטון מרטין.
כך בשנת 2023 החברה היוונה למשל 90% מעלויות הפיתוח שלה, דיווחה על EBITDA של 306 מיליון פאונד ובכך עקפה את היעד הבסיסי שהציבה ההנהלה בגובה 250 מיליון פאונד. אם תציצו באחד התרשימים הקודמים תראו בשנת 2023 שקיזוז הוצאות ההפחתה בגין נכס הפיתוח או לחלופין קיזוז היוון עלויות הפיתוח היו מביאים שניהם ל-EBITDA נמוך בהרבה של כ-37 עד 42 מיליון פאונד, רחוק מהיעד של ההנהלה.

חשוב להדגיש שלא מדובר חס וחלילה במניפולציה או משהו לא כשר. ההיפך, היוון עלויות פיתוח הוא פרקטיקה חשבונאית מקובלת, ואסטון מרטין לא המציאה אותה. אבל כאשר מסתכלים על שיעורי ההיוון האגרסיביים של החברה ועל הצמדת ה-EBITDA לתנאי הבונוס של ההנהלה הבכירה אי אפשר שלא לתהות האם אסטון מרטין לא מתחה את הפרקטיקה הזאת יותר מדי.
כנראה שבעלי המניות של החברה גם הרימו גבה על התרגילים החשבונאיים הללו, והחל משנת 2025 החברה הפסיקה להתנות את הבונוסים שלה במדד ה-EBITDA ועברה למדד ה-EBIT שאמור להיות מחמיר יותר כי הפחתות נכס הפיתוח כן נכללות בו.
התשובה השנייה מדוע ה-EBITDA חשוב נוגעת לחלק הבא שלנו על החברה – החוב שלה. לפי חישוב ה-EBITDA של החברה נגזרו גם יחסי כיסוי חוב חשובים. ה-EBITDA ״המנופח״ שהחברה מדווחת למעשה מסייע לה להציג יחסי חוב ל-EBITDA נמוכים יותר.
במקרה הזה, המשחקים החשבונאיים של אסטון מרטין נעצרו אצל חברות הדירוג. גם S&P Global וגם Moody’s מתייחסות לעלויות הפיתוח שהוונו באותה שנה כאילו נרשמו כהוצאה שוטפת, ובעצם מורידות אותן מה-EBITDA המדווח של אסטון מרטין (בדיוק כפי שאנחנו עשינו בתרגיל קודם לכן). כך למשל אם אסטון מרטין חישבה לעצמה יחס חוב ל-EBITDA של 12.8 לשנת 2025, אצל Moody’s ואצל S&P Global היחס הזה לא רלוונטי בכלל כי שתיהן רואות EBITDA שלילי של החברה. ועם עסקינן ביחסי חוב, זה בדיוק הזמן לעבור לאירוע המרכזי בסיפור של אסטון מרטין – החוב.
מלכודת החוב
אחרי שהבנו שאסטון מרטין לא מצליחה במשך עשור להרוויח כסף מעסקי מכירת הרכבים שלה, עולה בצדק השאלה איך כל החגיגה הזאת ממשיכה? מי מממן את הפעילות הזאת אם היא לא מסוגלת לממן את עצמה? אז ברמת האקוויטי, אפשר לומר שבעלי המניות של החברה שנכנסו אליה בזמן ההנפקה נמצאים בבור שיהיה להם קשה מאוד לצאת ממנו. שווי השוק של החברה כיום הוא 360 מיליון פאונד, ירידה של כ-92% מהשווי של החברה במועד ההנפקה בשנת 2018 שעמד על 4.3 מיליארד פאונד.
כיום, מי שמוטרדים כנראה הרבה יותר ממצבה של החברה הם בעלי החוב שלה. אסטון מרטין סוחבת על גבה חוב נטו עצום של כ-1.5 מיליארד דולר, שהולך ומכביד עליה ככל שהמזומנים בקופתה מתמעטים. בשנותיה המלאות כחברה ציבורית, בין השנים 2018 ל-2025, אסטון מרטין שילמה ריבית נטו בסך של כ-788 מיליון פאונד.
לעומת זאת, התזרים החופשי המצרפי באותה תקופה הסתכם ב-80 מיליון פאונד בלבד. הדרך היחידה לגשר על הפער הזה הייתה באמצעות גיוסי הון זר והון עצמי וכך קרה. אסטון מרטין גייסה מעל 2 מיליארד דולר במניות (גידול של פי 90 בכמות המניות), ובמקביל גייסה עוד 2.5 מיליארד דולר בחוב.

החברה נכנסה לשנת 2026 עם חוב ברוטו של 1.6 מיליארד פאונד, ו-255 מיליון פאונד במזומן. למרות שלא היו צפויות לה חלויות שוטפות משמעותיות של החוב, לא היה ברור כמה מרווח ביטחון יש לה כאשר היא צפויה לשלם ריבית בסדר גודל של כ-140 מיליון פאונד והתזרים החופשי שלה בקושי חיובי.
הנהלת החברה שיתפה בדוחותיה הכספיים לסיכום שנת 2025 שבמידה וכמות הרכבים שהיא תמכור ב-18 החודשים העוקבים (קרי עד סוף יוני 2027) תהיה נמוכה ב-4% מתחזית החברה אזי החברה תמצא את עצמה מפרה קובננטים, ובמידה והכמות תהיה נמוכה ב-10% אזי החברה תמצא את עצמה ללא נזילות.
אחרי חצי שנה עגומה עם תזרים חופשי שלילי של מינוס 27 מיליון דולר ויתרת מזומנים שצנחה ל-117 מיליון דולר, החליטה החברה לא לבזבז זמן וחתמה על גיוס חוב נוסף של 550 מיליון פאונד כאשר 450 מיליון פאונד נמשכו בפועל ועוד 100 מיליון פאונד שניתן יהיה למשוך בהמשך.
הריבית על ההלוואה נקבעה ברמה של 6.75 נקודות אחוז מעל ריבית SONIA הבריטית, כלומר בסביבות ה-10.5%, ומועד הפירעון שלה הוא יולי 2031. חלק מהכסף שימש לפירעון מסגרות אשראי קיימות, והיתרה הגדילה את הנזילות הזמינה של החברה שעל פי הערכות עומדת כרגע על כ-340 מיליון פאונד כנגד חוב של כ-2 מיליארד פאונד.
סוכנויות הדירוג בכוננות
מי שמאוד לא אהבה את גיוס החוב בקיץ האחרון הייתה סוכנות הדירוג S&P. בדוח שהוציאה מיד אחרי הגיוס היא הורידה את דירוג איגרות החוב הקיימות של אסטון מרטין מרמה של CCC+ לרמה של CCC, והותירה את דירוג האשראי של החברה עצמה ברמה של CCC+, תוך שינוי תחזית הדירוג מיציבה לשלילית. רק כדי להבהיר, דירוג במשפחת ה-CCC אומר שהחברה נמצאת בסיכון משמעותי לחדלות פירעון. הסיבה המרכזית להורדת דירוג האג"ח לא הייתה עצם הגדלת החוב, אלא הביטחונות שהוענקו למלווים החדשים.
במסגרת העסקה הועמדו נכסים של החברה כבטוחה להלוואה החדשה, באופן שמעניק למלווים החדשים קדימות על פני מחזיקי האג"ח הקיימים במקרה של חדלות פירעון. כתוצאה מכך, S&P הפחיתה את שיעור ההחזר המשוער למחזיקי האג"ח במקרה כזה מ-50% ל-25% בלבד. להערכת S&P, השנה בה מרווח הנזילות של אסטון מרטין צפוי לעמוד למבחן היא שנת 2028.
עד אז, גיוס החוב כנראה העניק לאסטון מרטין אוויר לנשימה, אך במקביל פגע משמעותית בסיכוייהם של מחזיקי האג"ח הקיימים לקבל את כספם בחזרה אם החברה תיקלע להסדר חוב בסופו של דבר. בחברת הדירוג Moody’s דירוג האשראי של אסטון מרטין עומד על Caa1, כאשר דוח דירוג מעודכן צפוי להתפרסם בשבועות הקרובים ולתת עדכון נוסף על בריאותה הפיננסית של החברה.

ואולי בכל זאת יש אור בקצה המנהרה?
ובכל זאת, למרות התמונה הפיננסית המדאיגה, אולי מוקדם להספיד את אסטון מרטין. אחרי הכל, מדובר באחד ממותגי הרכב היוקרתיים והמוכרים בעולם, עם היסטוריה מפוארת, קהל לקוחות נאמן ורכבים שמעטים יכולים להרשות לעצמם.
החברה גם אינה עומדת במקום, שכן בשנים האחרונות היא השקיעה סכומי עתק בפיתוח דגמים חדשים, וכעת היא מתחילה ליהנות מפירות ההשקעות הללו, בין היתר עם תחילת המסירות של מכונית העל Valhalla, שלהערכת החברה צפויה למכור כ-500 יחידות במהלך שנת 2026, כאשר 220 כבר נמסרו במהלך המחצית הראשונה של השנה וסייעו לדחוף את מחיר המכירה הממוצע של החברה ל-241 אלף פאונד (עלייה של 17% מהמחצית הראשונה של שנת 2025) ואת שיעור הרווח הגולמי שלה לכ-34% (לעומת 28% במחצית הראשונה אשתקד).

גם סוכנות דירוג האשראי S&P צופה שיפור משמעותי בביצועיה של אסטון מרטין בשנים הקרובות. לפי הערכותיה, הכנסותיה של החברה צפויות לצמוח בכ-22% בשנת 2026, לכ-1.5 מיליארד פאונד, בעוד ששריפת המזומנים השנתית צפויה להצטמצם מכ-410 מיליון פאונד בשנת 2025 לכ-200 מיליון פאונד בלבד. אלא שגם בתרחיש הזה, החברה צפויה להמשיך לשרוף מזומנים בשנת 2027, כך שהדרך להתאוששות פיננסית מלאה עוד ארוכה.
בסופו של דבר, השאלה הגדולה היא לא אם אסטון מרטין יודעת לייצר רכבי על מפוארים ויקרים, אלא האם היא תצליח להפוך את היכולת הזאת לעסק שמייצר מספיק מזומנים כדי לממן את פעילותו ולעמוד בהתחייבויותיו. אחרי יותר ממאה שנות פעילות ושורה ארוכה של משברים פיננסיים, ייתכן שהמותג הבריטי המפורסם יצליח לשרוד גם את המשבר הנוכחי. השאלה היא רק באיזה מחיר, ומי יידרש לשלם אותו. כל אפסייד באקוויטי יצטרך לעבור קודם דרך שיפור משמעותי בבריאותה הפיננסית של החברה.
גילוי נאות: לכותב אין עניין במניות המוזכרות לעיל. האמור בטור משקף את דעתו האישית של הכותב ומובא למטרות מידע וניתוח בלבד. אין באמור משום ייעוץ השקעות, המלצה או תחליף לייעוץ המתחשב בנתוניו ובצרכיו האישיים של כל אדם.
