
הביקוש לסופר-טאנקרים שובר שיאים - מי החברה שנהנית מכך במיוחד?

כאשר להקת "השלושרים" יצאו בשנת 1969 עם השיר "לו הייתי פיראט", הם תיארו ספינות פיראטים אדומות ירכתיים, נלחמות זו בזו, ומטילות מורא על שבעת הימים. אילו ירון לונדון היה כותב את השיר הזה היום, כנראה שאת ספינות הפיראטים האימתניות היו מחליפות ספינות מסוג אחר, גם הן אדומות ירכתיים, אך בבטנן לא שכירי חרב ששרים סרנדות, אלא נפט גולמי שחור וסמיך.
הספינות עליהן אני מדבר נקראות בעגה המקצועית "טאנקרים" או "מיכליות" (Tankers), אבל הסוג הספציפי של המיכליות עליו נדבר היום נקרא "סופר-טאנקרים", או "מיכליות נפט גדולות מאוד" (VLCCs), שזוכות לעדנה מחודשת באופן כללי מאז משבר הקורונה, וביתר שאת בתקופה לאחרונה לאור השיבושים הקשים בתעשיית הנפט.
למי שפחות מכיר, נסביר ראשית מה התפקיד שאותן מיכליות ממלאות כיום בכלכלה. תעשיית הנפט כוללת שחקנים רבים, אבל אחד מצווארי הבקבוק שלה הוא למעשה תחום השינוע. נפט שמופק אי שם ממצבורי הנפט האדירים שליד טקסס, או מהחולות הסעודים במזרח התיכון, או במעמקי הים שמול ברזיל, הרבה מאוד פעמים לא ימצא את עצמו נצרך על ידי הכלכלה המקומית, אלא מועמס על מיכליות ענקיות ועושה את כל הדרך לבתי זיקוק בסינגפור, בסין, ושאר מדינות אסיה. אותן מיכליות מסוג VLCC (ראשי תיבות של Very Large Crude Carriers) הן הקרם-דה-לה-קרם של תחום שינוע הנפט. מדובר במפלצות עשויות מתכת באורך של יותר מ-3 מגרשי כדורגל ורוחב של כ-60 מטרים כל אחת, עם קיבולת של כ-2 מיליון חביות נפט בבטנן. הן כל כך גדולות שהן לא יכולות לחצות את תעלת פנמה בגלל מגבלות העומק והרוחב, וגם לא את תעלת סואץ כאשר הן מלאות לגמרי. אילו מעברים הן מאוד אוהבות לחצות? את מיצרי הורמוז ואת מיצר באב אל-מנדב, בהנחה שהאיראנים או החות'ים לא מאיימים להפוך אותן לכדור אש מסוכן.
נגיד את האמת, רוב העניין התקשורתי מרוכז בחודשים האחרונים במחיר הנפט, האם הוא עבר את מחיר ה-100 לדולר לחבית, האם הוא ירד, ולאחרונה זוכה לתשומת לב מיוחדת גם מחיר הדיזל בגלל השיאים החדשים שהוא מגיע אליהם. אלא שדרמה לא קטנה בכלל מתרחשת בתקופה האחרונה גם בגזרת מיכליות ה-VLCC. כאשר בית זיקוק או לקוח קצה אחר מעוניין בנפט גולמי, הוא ייצור קשר עם ברוקר שיחבר אותו עם חברת מיכליות נפט, והוא ישלם לה תעריף יומי עבור הובלה של הנפט הגולמי לטרמינל הימי הקרוב לביתו. אם בימים רגילים התעריף למיכלית מסוג VLCC נע בין 30 ל-50 אלף דולר ליום עבור הובלת נפט מהמפרץ הפרסי לסין, ובתקופות של ביקוש מאוד גבוה גם יכול להגיע ל-100 אלף דולר ליום, הרי שבימים האחרונים עולים דיווחים על כך שהתעריף היומי כבר חצה את רף המיליון דולר ליום, ואף הגיע ל-1.2 מיליון דולר ליום עבור קפטנים שמוכנים לעבור במיצרי הורמוז חרף הסיכונים. עיניכם הרואות לא טועות, זינוק של פי 40 בתעריף לעומת ימים שגרתיים במזרח התיכון. אבל שגרה זאת כנראה המילה הכי לא מתאימה כדי לתאר את מה שקורה בתעשיית הנפט בחודשים האחרונים. השיבושים במיצרי הורמוז, דרכם נהגו לעבור כ-20% מסך צריכת הנפט העולמית הכוללת, מחלחלים לכל שרשרת האספקה, וגם למיכליות ה-VLCC.
נמחיש זאת באמצעות דוגמה פשטנית אך מספיק טובה. אם בית זיקוק סיני רוצה להזמין משלוח של נפט גולמי וידידו הסעודי מ-Aramco אומר לו שאי אפשר כרגע לספק את הסחורה, אותו סיני ירים טלפון ל-Petrobras הברזילאית, יסגור איתה על חוזה אספקת נפט, ישכור מיכלית VLCC, וישלם על מרחק כפול שאותה מיכלית צריכה להפליג מברזיל לעומת המרחק שהייתה מפליגה אילו הייתה יוצאת מחופיה של סעודיה. העובדה שאותן מיכליות צריכות כרגע להפליג מרחקים גדולים יותר גורמת לבעיות היצע. אם הפלגה של 20 יום הופכת להפלגה של 40 יום, בסופו של דבר נוצר מחסור במיכליות VLCC שיוכלו לעמוד בביקושים. אז תגידו לי – "טוב, אין סוג אחר של מיכליות שיבצע את ההפלגות האלה? שייקחו מיכליות קטנות יותר, מה הבעיה?". אז לפה נכנס יסוד חשוב בכלכלה שנקרא "יתרון לגודל" (Economies of Scale). המיכלית הגדולה ביותר אחרי ה-VLCC מכונה בתעשייה בשם Suezmax, והיא יכולה לשאת עד מיליון חביות (חצי מה-VLCC). בתעשייה שיש בה כל כך הרבה שחקנים לאורך שרשרת הערך והמרווחים (Margins) יכולים להיות לחוצים גם ככה, ישנה חשיבות עליונה ליתרון לגודל, קרי להעמיס כמה שיותר סחורה על כלי שיט אחד, ולכן אם אפשר, כדאי ורצוי להשתמש במיכליות ה-VLCC.
עכשיו תגידו לי – "אז מה הבעיה לבנות עוד ספינות כאלה כדי לפתור את בעיית ההיצע?". אז התשובה היא שבונים, ואפילו בונים הרבה (עוד ניגע בזה בהמשך), אבל מרגע ההזמנה ועד המסירה ללקוח יכולות לחלוף גם ארבע שנים, וזאת בהנחה שהמספנה, שלרוב יושבת בסין, סינגפור או בדרום קוריאה, לא פושטת את הרגל באמצע (כפי שקרה באמת לפני כעשור).
ואיך אותן מיכליות VLCC מתקשרות לשוק ההון? אז יש כמה וכמה חברות ציבוריות שנסחרות בבורסה האמריקאית ומספקות חשיפה לענף מיכליות הנפט, אלא שכולן, חוץ מאחת, מחזיקות לצד מיכליות ה-VLCC שלהן מיכליות מסוגים נוספים כמו ה-Suezmax שהזכרנו קודם, אבל גם מיכליות קטנות יותר ואפילו גם מיכליות שמובילות תזקיקים ולא נפט גולמי (Product Tankers). החברה הגדולה והיחידה שהיא ממש Pure-Play על מיכליות ה-VLCC נקראת DHT Holding והיא נסחרת בבורסת ניו-יורק תחת הסימול DHT. שווי השוק של החברה עומד נכון לזמן כתיבת שורות אלו על כ-3.4 מיליארד דולר, לאחר שרשמה עלייה של מעל 80% מתחילת שנת 2026. את הרבעון האחרון של החברה שהסתיים ב-30 ביוני, סגרה החברה עם הרווח הרבעוני הגבוה ביותר בתולדותיה: 198 מיליון דולר, וזאת על הכנסות בגובה של כ-285 מיליון דולר.
נכון לזמן כתיבת שורות אלו, DHT מחזיקה בצי של כ-23 מיכליות מסוג VLCC, ויש לה עוד מיכלית אחת שנמצאת בבנייה ותימסר לה בשנת 2028. כמו כל דבר בחיים, לגיל יש משמעות, וכך גם הדבר כאשר מדובר במיכליות נפט. למיכליות הללו אין אורח חיים אינסופי, ומבחינה חשבונאית DHT חוזה אורך חיים כלכלי של 20 שנה עבור כל אחת מהמיכליות שלה. זה לא אומר שאחרי 20 שנה המיכליות הללו הולכות לגריטה. נהפוכו, יש גורמים שמאוד מעוניינים במיכליות ישנות, אבל נשאיר את זה לפעם אחרת. מבחינת DHT, הגיל הממוצע של הצי שלה עומד על פחות מ-9 שנים, וארבע מיכליות שלה הסירו את הניילונים שלהן ממש לאחרונה.
אחד הדברים החשובים ביותר שצריך להסתכל עליהם כאשר מנתחים חברות מהסוג של DHT הוא המינוף. נסביר. כאשר חברה כמו DHT רוכשת מיכלית, ברוב מוחלט של המקרים היא תממן זאת באמצעות חוב, כאשר כל מיכלית משועבדת למלווה שסיפק בגינה את ההון, עד לפירעון מלא של החוב (מה שנקרא Collateralized Debt). DHT מדווחת במצגת המשקיעים שלה על חוב נטו ממוצע של כ-12 מיליון דולר לכל מיכלית, מה שמעיד על מינוף די נמוך (הלכתי למאזנה של DHT כדי לוודא שאין איזשהו משחק הצגתי סביב הנתון הזה, וגיליתי שהחישוב נעשה בצורה תקינה).
- אסיה קונה נפט בקצב שיא מאז פרוץ המלחמה - אז למה הברנט יורד?
- משבר הורמוז מכה בתעופה: מחיר דלק הסילוני מזנק לשיא
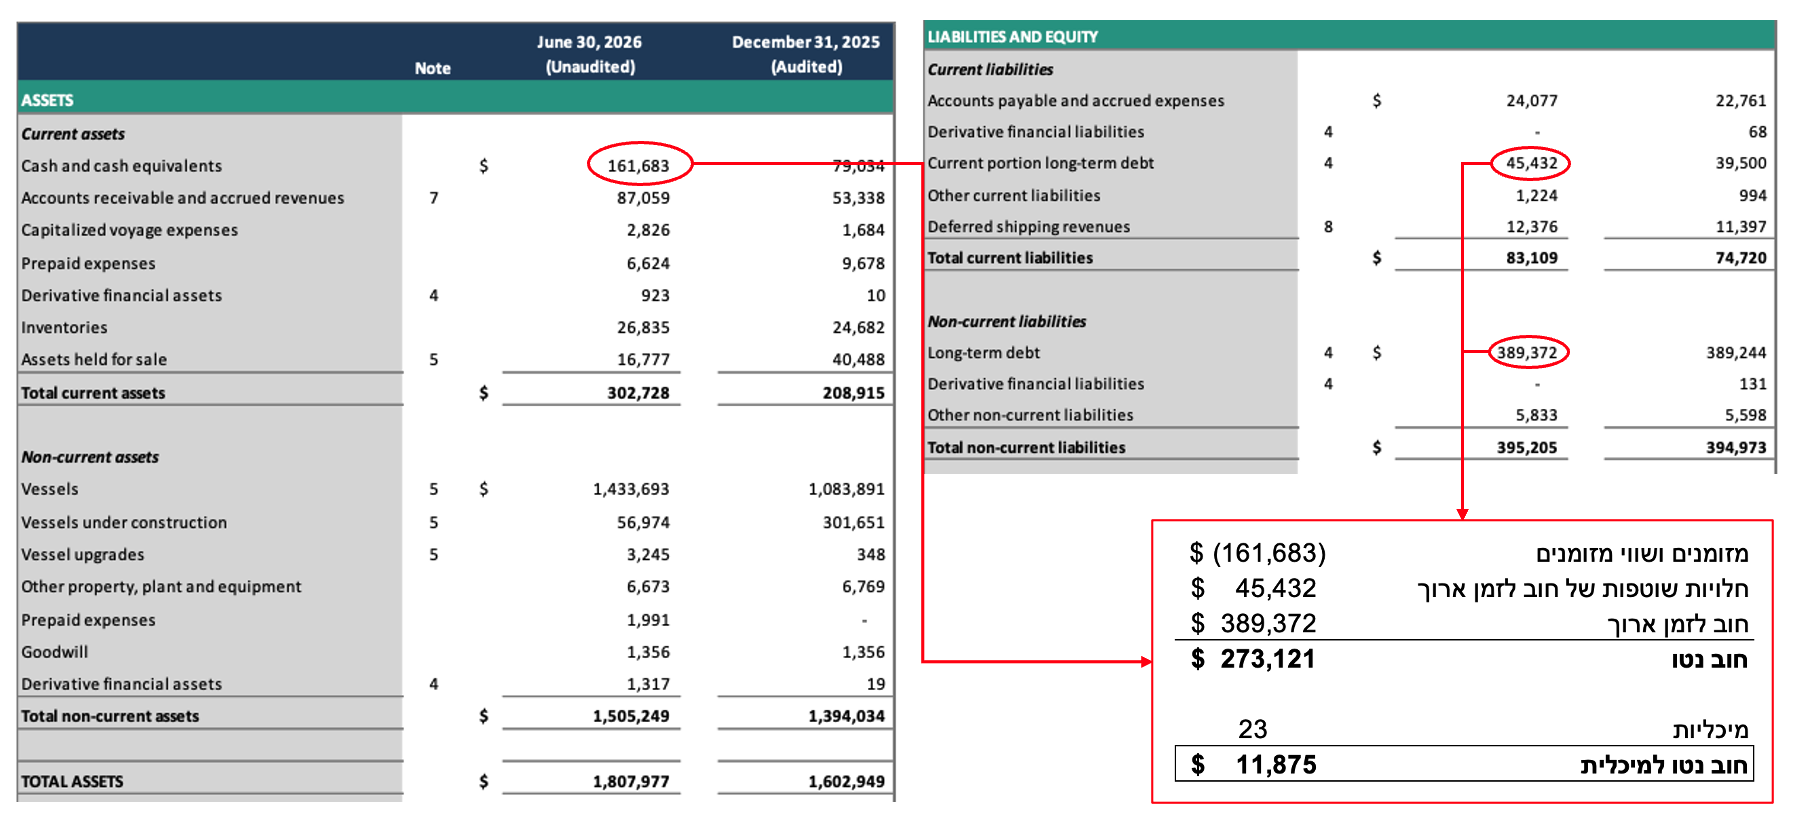
כדי להמחיש עד כמה מדובר במינוף נמוך, נשתף שבחודש יולי האחרון מכרה DHT מיכלית שנבנתה בשנת 2007, כלומר גילה היה 19 שנה, ובספריה של DHT ערכה של המיכלית עמד על כ-17 מיליון דולר בלבד בגלל חשבונאות הפחת שהחברה מיישמת. אלא שחשבונאות לחוד ומציאות לחוד: המיכלית נמכרה תמורת 51 מיליון דולר במזומן, וסיפקה לחברה רווח הון נאה של 34 מיליון דולר. דהיינו, אם מיכלית בת 19 שנה נמכרה ב-50 מיליון דולר, הרבה מעל החוב הממוצע למיכלית, אתם יכולים להקיש שהשווי ההוגן של כל אחת מהמיכליות של DHT, שה"זקנה" שבהן בת 15 שנים, עולה בהרבה על החוב פר מיכלית. ואם אתם רוצים הוכחה נוספת, אז רק לפני כמה ימים מיכלית VLCC בת 15 שנה נמכרה תמורת 135 מיליון דולר, כאשר מחירה של מיכלית VLCC חדשה במספנות הוא 130 מיליון דולר. כן, המחיר של מיכליות משומשות עולה כרגע על המחיר של כאלו חדשות. למה? כי הקונים רוצים את המיכליות כאן ועכשיו כדי לנצל את תנאי השוק החזקים, ומוכנים לשלם על כך פרמיה נאה. ה-IRR באקסל כנראה מצדיק את זה.
כפי שאתם מבינים, DHT חווה כרגע את התקופה הטובה ביותר בתולדותיה, ותנאי השוק מיטיבים איתה מאוד. השאלה הגדולה היא כמובן האם נשאר עוד אפסייד במניה או שמא אנו נמצאים בשיאו של המחזור הכלכלי ועדיף להתרחק מ-DHT.
נתחיל עם הצד השורי. מתוך צי של 23 מיכליות VLCC, החברה מקצה רק 12 מיכליות לשוק ה-Spot (כלומר להובלות מזדמנות של נפט לפי התעריף ששורר כרגע בשוק, ולהפלגה בודדת), ועוד 11 מיכליות נעולות בחוזים יותר ארוכים ויציבים (Time Charter), במסגרתן הלקוחות שוכרים את המיכליות של DHT לתקופה של כמה חודשים ואפילו שנים. במקרה של DHT, רוב החוזים "הארוכים" יפתחו מחדש בתחילת שנת 2027, ואם לא יהיה שינוי דרמטי בתנאי השוק בשלושת החודשים הקרובים, בהחלט סביר שהחוזים הללו יתחדשו בתעריפים אפילו גבוהים יותר. במילים אחרות, החברה שומרת על איזון בין התיאבון שלה לנצל את תעריפי ה-Spot הגבוהים כדי לגרוף קופה, לבין ההבנה שלה שלא לעולם חוסן ושצריך גם לנעול חוזים ארוכים יותר, גם אם פירושו של דבר אובדן הכנסות כרגע. קצת מספרים: ברבעון השני של השנה תעריף ה-Spot הממוצע של החברה היה כ-163 אלף דולר ליום, ואילו תעריף החוזים הארוכים עמד בממוצע על כ-91 אלף דולר ליום, כאשר בצד העלויות תעריף ה-Breakeven של החברה עומד על כ-30 אלף דולר ליום.
מבחינת תנאי השוק, כבר הזכרנו את ההפלגות הארוכות ואת המחירים הגבוהים יותר שמקבלות מיכליות שמסכימות לחצות את מיצרי הורמוז, אבל צריך להזכיר עוד שני גורמים חיצוניים חשובים (וג'וקר אחד) שיכולים לתרום ל-DHT בטווח הקרוב. הגורם הראשון הוא חזרה של סין בצד הביקוש למיכליות. בחודשים האחרונים הזעזועים בשוק הנפט גרמו לסין לצרוך את מלאי הנפט האסטרטגיים שאגרה (בחוכמה), וצמצמה גם את היקף ייצוא התזקיקים שלה. כאשר סין תחזור לשוק הנפט הגולמי, מיכליות ה-VLCC צפויות ליהנות מהביקושים לשירותיהן.
הגורם השני, שהרבה פחות מדובר, הוא כניסה של חברה קוריאנית (ודי מסתורית) בשם Sinokor לעולם המיכליות. Sinokor חתומה על אחד מהמהלכים האגרסיביים ביותר שנראו בשוק מיכליות ה-VLCC. בדצמבר 2025 פצחה Sinokor במסע רכישות של מיכליות VLCC משומשות, ועד פברואר 2026 הפכה כבר לחברת מיכליות ה-VLCC הגדולה ביותר בעולם, עם מעל ל-100 מיכליות בבעלותה, ותפסה נתח שוק של כ-13%. במרץ האחרון ענקית הספנות MSC רכשה 50% מ-Sinokor, ומיד עלו שמועות שייתכן שידיה של MSC היו מעורבות במסע הרכישות של Sinokor, אבל גם אם זה נכון וגם אם זה לא, התוצאה החשובה מבחינת DHT היא ששוק ה-VLCC נמצא בשלבי קונסולידציה משמעותיים שיכולים לתרום ליציבות תעריפי המיכליות בשנים הקרובות, גם בימים "שגרתיים".
והג'וקר? הג'וקר מחזיר אותנו שוב לאיראן. התפיסה הרווחת בשוק היא שבמידה ויושג הסכם בין ארה"ב ואיראן, אזי מחיר הנפט יצלול, הנפט יזרום שוב בנתיבי הסחר של המפרץ הפרסי, ושוק המיכליות יחווה זעזוע. אלא שצריך לקחת בחשבון היבט אחר, והוא שאיראן כיום מפעילה "צי צללים" של מיכליות נפט אשר מתחרות עם המיכליות של חברות כמו DHT ולמעשה נוגסות לה נתח שוק. אותו "צי צללים" מורכב ממיכליות ישנות וחלודות בנות 20 שנים ויותר, אשר בהרבה מקרים אינן ראויות עוד להפליג מבחינה בטיחותית. הסכם עם איראן, במידה וייצא לפועל, צפוי להוציא את המיכליות האלה מהשוק ישר למגרשי הגריטה באסיה, ולפנות נתח שוק לחברה כמו DHT.
באשר לסיכונים, אי אפשר להתעלם מהעובדה שבסופו של דבר, איך שלא נמסגר את הדברים, עולם הספנות בכלל וענף מיכליות הנפט בפרט מתאפיין בתנודתיות גבוהה, וחשוף להרבה מאוד פרמטרים שהם לא רק הביקוש לנפט גולמי. אחד הפרמטרים החשובים ביותר לעקוב אחריהם מכונה ה-Orderbook-to-Fleet Ratio, והוא בעצם מראה לנו כמה מיכליות VLCC נמצאות בבנייה כרגע ביחס לכלל מיכליות ה-VLCC שפועלות כרגע בשוק. כפי שאתם יכולים לנחש, הגאות בשוק המיכליות בשנה האחרונה דחפה הרבה מאוד חברות לרוץ ולהזמין מיכליות חדשות, ונכון לאוגוסט 2026 יחס ההזמנות החדשות להיצע הקיים עמד על 33.5%. בספטמבר 2025 היחס הזה עמד על 15% בלבד. גם אם המספנות במזרח הרחוק יפסיקו לקבל הזמנות כי פשוט אין מקום פנוי יותר, היחס הזה גבוה מאוד בקנה מידה היסטורי ומסמן שבארבע השנים הקרובות, בדגש על 2028, השוק צפוי להיות מוצף במיכליות VLCC חדשות, כפי שמשתקף היטב בשקף שסיפקה לאחרונה חברת Frontline, אחת המתחרות של DHT.
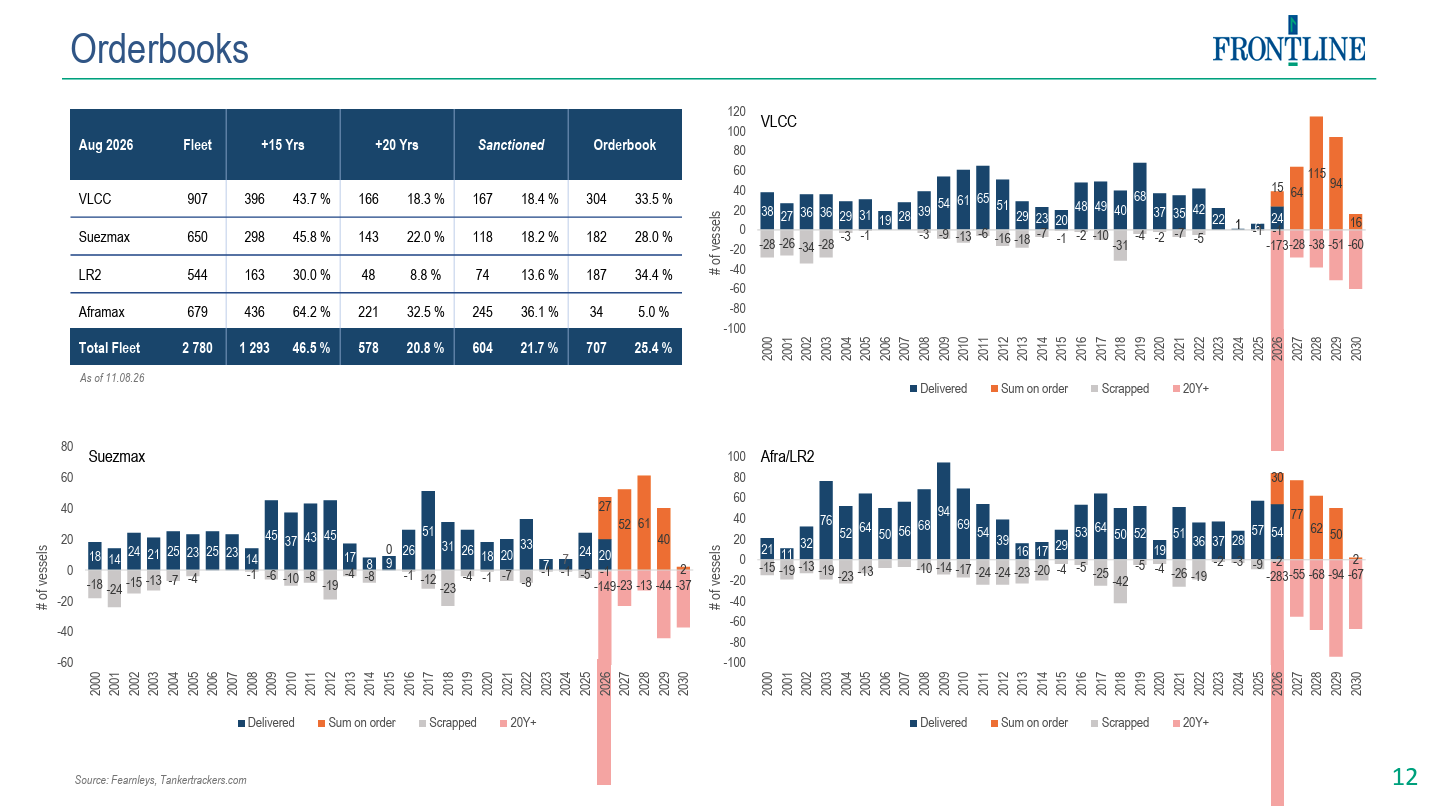
מקור: מצגת המשקיעים של חברת Frontline (אוגוסט 2026)
אירוע נוסף, טרי מהימים האחרונים, יכול להעיד גם הוא שייתכן שאנחנו יותר קרובים לשיאו של המחזור הכלכלי בעולם מיכליות הנפט מאשר לתחילתו. ענקית הסחר Trafigura השלימה בימים האחרונים הנפקה של חברה חדשה שהקימה ושעיסוקה דומה לזה של DHT – הפעלת מיכליות VLCC, והסימול שלה בבורסה של אוסלו יהיה... VLCC. למי שלא מכיר, Trafigura היא חברה שמגלגלת הכנסות של 240 מיליארד דולר בשנה ונחשבת לסוחרת Commodities ממולחת ודיסקרטית שמתמחה במיוחד בעולם האנרגיה. היא גם נחשבת לאחת משוכרות המיכליות הגדולה ביותר בעולם. Trafigura עצמה היא חברה פרטית ותיקה ומאוד מנוסה ונחשבת למה שמכונה בשוק ההון "כסף חכם". וכאשר "כסף חכם" כמו Trafigura מחפש את היציאה, המשקיעים הקטנים צריכים להיות זהירים במיוחד.
מבחינת מכפילים, מי שיסתכל על מכפיל הרווח של החברה יראה מכפיל של 7.2 על הרווח הנקי ב-12 החודשים שחלפו, ומכפיל עתידי של 6.9 על הרווח הנקי הצפוי ב-12 החודשים קדימה. הרבה משקיעים שמחפשים מניות בסקרינרים יכולים להתלהב מהמכפילים האלה, אלא שצריך מאוד להיזהר עם מטריקה כמו מכפיל רווח נקי בתחום הספנות, שידוע במחזוריות הגבוהה מאוד שלו, ובמעבר הקיצוני בין רווח להפסד. היסטורית, יגידו לכם משקיעי הספנות המנוסים שהזמן הטוב ביותר לקנות מניות של חברות ספנות (איכותיות) הוא כאשר מכפיל הרווח שלהן הוא דו-ספרתי גבוה ואפילו שלילי (קרי הרווח במכנה מזערי או שיש אפילו הפסד), כי זה מסמן היסטורית את השפל של המחזור הכלכלי, בעוד מכפיל רווח חד-ספרתי נמוך (קרי הרווח במכנה גבוה מאוד) עלול להעיד שאנחנו נמצאים בשיא המחזור הכלכלי ושאחריו צפויה הירידה. אנחנו מדברים פה כמובן על דפוסים היסטוריים, ואף אחד לא יודע לחזות בוודאות את אורכו של כל מחזור כלכלי. כפי שאתם יכולים לראות בגרף שמצורף מתחת, הרווח הנקי למניה של DHT יכול לנוע בקיצוניות מרווח להפסד.

גילוי נאות: לכותב יש עניין במניית DHT.
