איך לקנות את אנתרופיק לפני כולם?
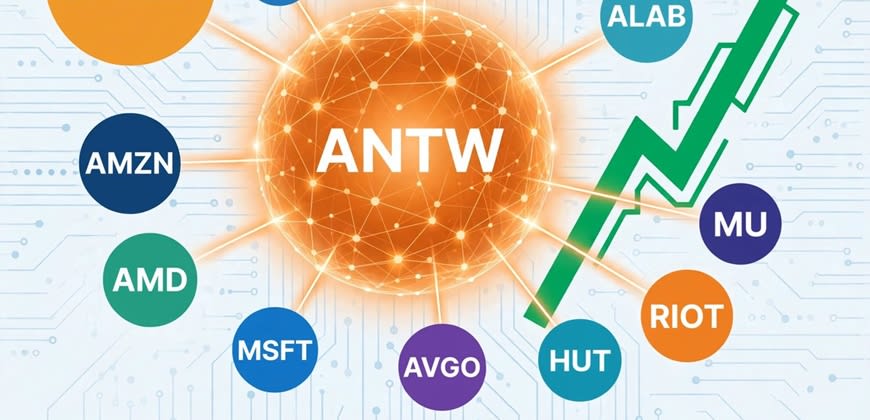
הקרן ANTW מרכזת השקעה במניות כמו אלפאבית, אמזון, AMD ברודקום, כמו גם חברות דאטה סנטרים - כולן מחוברות לאקוסיסטם של קלוד; אנתרופיק עצמה מכוונת להנפקה בנובמבר לפי שווי שעשוי לעבור 2 טריליון דולר, והקרן הצעירה מתחילה להפוך למד חום של התיאבון סביב אחת ההנפקות הגדולות שנראו בוול סטריט

אנתרופיק עדיין חברה פרטית, אבל וול סטריט כבר יצרה דרך סחירה לקבל חשיפה לחברות שמרוויחות מהצמיחה שלה. ANTW , קרן סל שנבנתה סביב האקוסיסטם של אנתרופיק, הושקה לפני כחודש וחצי ומחזיקה בחברות שמספקות לה הון, ענן, שבבים, חשמל, דאטה סנטרים ותשתיות. זו חשיפה עקיפה: המשקיע קונה את הספקים, השותפים והמשקיעים הציבוריים שסביב קלוד, בעוד מניית אנתרופיק עצמה אמורה להגיע לבורסה במסגרת ההנפקה המתוכננת לאמצע עד סוף נובמבר. החברה מכוונת לשווי של יותר מ-2 טריליון דולר, פי יותר משניים מהשווי של 965 מיליארד דולר שנקבע בגיוס הגדול שלה במאי.
ההרכב של ANTW מסביר היטב מה המשמעות של אקוסיסטם. בסוף השבוע האחרון אלפאביתAlphabet -0.64% הייתה סביב 8.5%-9% מהקרן, אמזון Amazon.com Inc. 0.46% סביב 6.5%, AMDAdvanced Micro Devices 0.08% סביב 6%-7%, מיקרוסופטMicrosoft Corp 0.39% וברודקום Broadcom 1.74% סביב 5% כל אחת, ולצדן חברות תשתית כמו טרה-וולףTeraWulf 0.26% , האט 8Hut 8 Mining 0.58% , ריוטRiot Platforms -0.05% , מיקרון Micron Technology, Inc 1.61% ואסטרה לאבס. טרה-וולף הייתה אחת האחזקות הגדולות ביותר, סביב 9%, ביטוי לכך שהמרוץ ב-AI כבר מזמן חורג ממודלים ותוכנה ונשען גם על חשמל, קירור, שרתים ומרכזי נתונים. עשר האחזקות הגדולות תופסות בערך 58% מהקרן.
הקרן מנוהלת באופן אקטיבי וגובה דמי ניהול שנתיים של 0.59%. היקף הנכסים שלה הגיע לכ-19 מיליון דולר בתוך שבועות ספורים, עדיין סכום קטן יחסית לקרנות טכנולוגיה ותיקות. עבור משקיע, המשמעות היא חשיפה ממוקדת מאוד לנושא אחד והיסטוריית מסחר קצרה, כאשר גם מרווחי הקנייה והמכירה והיקפי המסחר דורשים תשומת לב. הקרן מציגה את S&P 500 כבנצ'מרק, אבל בניית התיק מבוססת על קשרים עסקיים וכלכליים לאנתרופיק במקום שכפול של מדד קיים.
העניין בקרן מגיע בדיוק כשהמספרים של אנתרופיק מתחילים להיראות כמו חברה שיכולה להפוך לאחת הגדולות בעולם. קצב ההכנסות השנתי עבר 65 מיליארד דולר בסוף יולי, לעומת 47 מיליארד דולר במאי וכ-9 מיליארד דולר בסוף השנה שעברה, והציפיות בשוק מדברות על קצב של 100-120 מיליארד דולר עד סוף השנה. בתוך התשקיף מופיעים גם המספרים שמסבירים את המחיר של הצמיחה: הכנסות של 4.6 מיליארד דולר ב-2025, הפסד תפעולי של כ-8 מיליארד דולר, הפסד חשבונאי עמוק יותר שהושפע משיערוך התחייבויות להמרה, והתחייבויות עתידיות לענן ולתשתיות שמגיעות למאות מיליארדי דולרים.
הפער בין הצמיחה לבין עלויות המחשוב הוא גם הסיבה שההנפקה מעניינת כל כך. מצד אחד, אנתרופיק צומחת בקצב חריג, בעיקר בשוק הארגוני, ומצליחה להפוך את קלוד לכלי עבודה בקוד, פיתוח, ניתוח מסמכים וסוכני AI. מצד שני, כל דולר הכנסה דורש מאחוריו יותר שבבים, יותר חשמל ויותר קיבולת ענן. כאן נכנס ההיגיון של ANTW: פיזור החשיפה על השרשרת כולה. צמיחה בשימוש בקלוד יכולה להגיע גם לחברות שמוכרות לאנתרופיק תשתית וגם לענקיות שהשקיעו בה. [הדרך של אנתרופיק להכנסות של 200 מיליארד דולר ולשווי של 2 טריליון דולר] ממחישה עד כמה השוק כבר מתמחר קדימה את קצב ההתרחבות.
גם מבנה ההון מסביר למה אלפאבית ואמזון תופסות מקום משמעותי בקרן. שתיהן השקיעו באנרופיק ומספקות לה שירותי ענן ותשתית, כך שהקשר הוא גם פיננסי וגם תפעולי. במקביל, ההון הפרטי שהוזרם לחברה יצר רווחים חריגים למשקיעים מוקדמים, כפי שעולה מ-[ההשקעה של מנלו שהפכה לאחזקה הגדולה בתולדות הקרן]. הצמיחה של קלוד עצמו, לרבות המעבר לשימושים ארגוניים ולפיתוח קוד, מקבלת הרחבה ב-[סקירה על דגמי קלוד, המחירים והשימושים המרכזיים].
ANTW יכולה לכן להפוך למד חום מעניין לקראת ההנפקה. עלייה במניות הענן, השבבים והדאטה סנטרים שמזוהות עם אנתרופיק עשויה לשקף ציפייה לצמיחה רחבה יותר סביב החברה, בעוד תנודתיות באותו סל עשויה להעיד שהשוק מתחיל לדרוש יותר הוכחות להכנסות, לרווחיות ולתשואה על מאות מיליארדי הדולרים שזורמים לתשתיות. ההנפקה עצמה צפויה להיות המבחן הישיר לשווי של אנתרופיק; עד אז, ANTW מרכזת במקום אחד חלק גדול מהחברות שהימור השוק על קלוד כבר עובר דרכן.
