
הצבר זינק ל-1.5 מיליארד דולר: יצרנית הרחפנים שהכתה את התחזיות פי שניים
אירוויירונמנט רשמה הכנסות שיא של 480 מיליון דולר ברבעון ורווח מתואם של 0.59 דולר למניה מול צפי של 0.30, והמניה הוסיפה 2.5% במסחר המאוחר אחרי שסגרה את היום בירידה של 5.4%, כשש דולר מעל השפל שלה בשנה החולפת

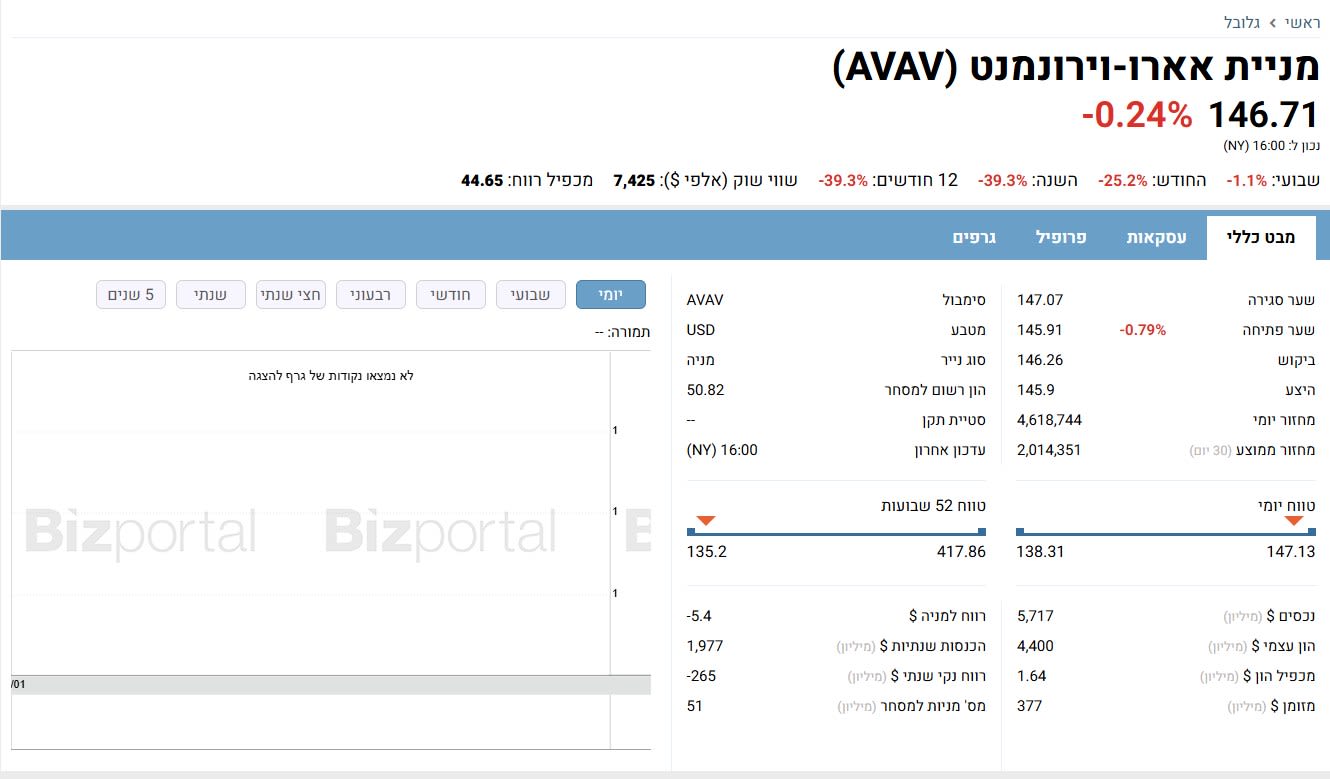
אירוויירונמנט (AVAV) סגרה את יום המסחר בוול סטריט בירידה של 5.4%, ל-140.8 דולר, מרחק של כשישה דולר בלבד מהשפל שלה בשנה האחרונה. שעתיים אחר כך פרסמה יצרנית הרחפנים והמערכות הביטחוניות דוח רבעוני חזק, והמניה כבר חזרה ל-144.4 דולר במסחר המאוחר, עלייה של כ-2.5%.
ההכנסות ברבעון הראשון של שנת הכספים 2027 הסתכמו בשיא של 480.5 מיליון דולר, גידול של 6% מול הרבעון המקביל ומעל הקונצנזוס שהיה באזור 460 מיליון דולר. הרווח המתואם למניה הגיע ל-0.59 דולר מול צפי של 0.30 דולר, כמעט פי שניים מההערכות. מכירות המוצרים תרמו 329.1 מיליון דולר, כ-68% מהמחזור, ושירותים וחוזים הוסיפו 151.4 מיליון דולר.
הנתון החשוב יותר נמצא קדימה. הצבר הממומן, כלומר הזמנות שכבר עומד מאחוריהן תקציב מאושר, קפץ ל-1.5 מיליארד דולר, זינוק של 37% בתוך שנה. ההזמנות החדשות ברבעון הגיעו לכ-700 מיליון דולר ויחס ההזמנות להכנסות עמד על 1.4. במילים פשוטות, על כל דולר שהפך להכנסה נכנסו 1.4 דולר של עבודה חדשה.
זה יחס חזק לחברה ביטחונית, משום שהוא אומר שההזמנות נכנסות מהר יותר מקצב הביצוע. הצבר עצמו כבר שווה לכ-69% מאמצע תחזית ההכנסות השנתית של החברה, שעומדת על 2.175 מיליארד דולר. חלק מהצבר ייפרס כמובן על יותר משנה אחת, אבל הוא נותן לאירוויירונמנט הרבה יותר נראות ממה שהייתה לה לפני כמה רבעונים.
חטיבת המערכות האוטונומיות, שבה נמצאים רחפני סוויצ'בלייד ומערכות בלתי מאוישות נוספות, הכניסה 346 מיליון דולר ברבעון, כ-72% מהמחזור. חטיבת החלל, הסייבר והאנרגיה המכוונת הוסיפה 134.5 מיליון דולר. זו כבר חברה רחבה בהרבה מיצרנית רחפנים קטנים לצבא, בעיקר מאז רכישת בלו-היילו, שהכניסה לתוכה פעילות בלייזרים, חלל, סייבר ומערכות נגד רחפנים.
הרווח הגולמי הגיע ל-124.6 מיליון דולר, עלייה של 31%, ושיעור הרווח הגולמי עלה לכ-26% מההכנסות. לפי המספרים של הרבעון המקביל, השיעור עמד אז באזור 21%, כך שמדובר בשיפור של כחמש נקודות אחוז בתוך שנה. ברבעון האחרון של שנת הכספים הקודמת הוא כבר הגיע ל-32%, ולכן התמהיל בין חומרה, שירותים, חוזים גדולים ושלבי ביצוע ממשיך להזיז את הרווחיות מרבעון לרבעון.
ההפסד התפעולי הצטמצם ל-10.9 מיליון דולר לעומת 69.3 מיליון דולר שנה קודם, וההפסד הנקי ירד ל-5.1 מיליון דולר, או 0.10 דולר למניה, לעומת הפסד של 1.44 דולר למניה ברבעון המקביל. ה-EBITDA המתואם הסתכם ב-53.4 מיליון דולר.
הפער בין הפסד חשבונאי לרווח מתואם גדול, וזה אחד הדברים שכדאי לזכור כשמסתכלים על התמחור. רכישת בלו-היילו הגדילה מאוד את אירוויירונמנט וגם הכניסה לדוחות הפחתות והוצאות חשבונאיות שקשורות לעסקה. לכן השוק מסתכל כרגע בעיקר על ה-EBITDA והרווח המתואם כדי לבחון את קצב השיפור בעסק עצמו.
מעבר לדוח, לפני כשבוע קיבלה החברה חוזה של 464.8 מיליון דולר מצבא ארה"ב עבור מערכת הלייזר לוקוסט X3 בהספק של 30 קילוואט. המערכת מיועדת להפיל רחפנים קטנים ובינוניים ויכולה להיות מותקנת על רכבים צבאיים. מדובר בחוזה משמעותי במיוחד משום שהוא מעביר את הלייזר האמריקאי משלב של ניסויים לייצור סדרתי של עשרות מערכות.
- "אנחנו לא נבהלים": מייסד אקסטנד על קבלת הפנים הקרה בוול סטריט ועסקת הענק עם הפנטגון
- רובוטים ורחפנים כבר משתלמים ב-42% מהשדות בעולם, וישראל בין המובילות
היקף החוזה לבדו שווה ליותר מ-20% מאמצע תחזית ההכנסות השנתית של אירוויירונמנט, אם כי ההכרה בהכנסות תיפרס על פני כמה שנים. המעבר של הצבא האמריקאי ללייזר משנה גם את הכלכלה של יירוט רחפנים: במקום להשתמש בטיל שיכול לעלות מאות אלפי דולרים מול רחפן שעולה אלפים בודדים, עלות הירי בלייזר יכולה להגיע לדולרים בודדים כל עוד קיימת אספקת חשמל.
גם פעילות החלל מקבלת חיזוק. נאס"א הזמינה מהחברה שלושה מסוקים אוטונומיים עבור משימת סקייפול למאדים, שמתוכננת לצאת לדרך בסוף 2028. אירוויירונמנט כבר עבדה עם מעבדת הסילון של נאס"א על אינג'ניוטי, המסוק שביצע 72 טיסות על מאדים, הרבה מעבר למה שתוכנן לו בתחילת המשימה.
התחזית לשנת הכספים כולה נשארה במקום: הכנסות של 2.125-2.225 מיליארד דולר, EBITDA מתואם של 305-325 מיליון דולר ורווח מתואם של 3.02-3.34 דולר למניה. אמצע הטווח משקף הכנסות של 2.175 מיליארד דולר, צמיחה של בערך 10% לעומת 1.98 מיליארד דולר בשנת הכספים הקודמת.
כאן מתחיל המבחן של שלושת הרבעונים הבאים. אחרי 480.5 מיליון דולר ברבעון הראשון, החברה צריכה לייצר עוד כ-1.69 מיליארד דולר כדי להגיע לאמצע התחזית. מדובר בכ-565 מיליון דולר בממוצע לרבעון, כמעט 18% יותר מההכנסות ברבעון שחלף.
גם הרווחיות צריכה לעלות בקצב מהיר יותר. אמצע תחזית ה-EBITDA עומד על 315 מיליון דולר. אחרי 53.4 מיליון דולר ברבעון הראשון, החברה צריכה לייצר עוד כ-262 מיליון דולר בשלושת הרבעונים הבאים, בערך 87 מיליון דולר לרבעון. זה כבר גבוה בכ-63% מהרמה של הרבעון הראשון. גם ברווח המתואם נדרשת עלייה: אמצע התחזית הוא 3.18 דולר למניה, כך שאחרי 0.59 דולר ברבעון הראשון נשארו עוד 2.59 דולר לשלושת הרבעונים הבאים.
- 283 טון של רובלים במזומן: כך הפך ישראלי לאיש המפתח של רוסיה בעקיפת הסנקציות
- ההימור על אנתרופיק שהיה הופך את בנקמן-פריד לאחד המשקיעים הגדולים בדורו, ונמכר מתוך פשיטת הרגל
התחזית לרווח הנקי השנתי עומדת על 10-27 מיליון דולר. מול הפסד של 5.1 מיליון דולר ברבעון הפותח, החברה צריכה לייצר בשלושת הרבעונים הקרובים רווח מצטבר של לפחות 15 מיליון דולר כדי להגיע אפילו לקצה התחתון של הטווח. כלומר, הסיפור של 2027 בנוי במידה רבה על שיפור משמעותי במחצית השנייה של השנה.
במחיר הסגירה של 140.8 דולר, המניה נסחרת סביב פי 44 מאמצע תחזית הרווח המתואם. במסחר המאוחר המכפיל כבר מתקרב לפי 45. שווי השוק חזר לכ-7.3 מיליארד דולר, בערך פי 3.4 מאמצע תחזית ההכנסות השנתית.
המחיר הזה מגיע אחרי ירידה חריגה. מהשיא של 417.9 דולר בשנה האחרונה איבדה אירוויירונמנט כשני שלישים מערכה. מניות הביטחון האמריקאיות נחלשו מאוד מאז שהתחילה הלחימה מול איראן, וגם קרטוס (KTOS), מתחרה בתחום הרחפנים וכלי הטיס הבלתי מאוישים, סגרה ב-46.7 דולר, בערך שליש מהשיא שלה. להרחבה: מניות הביטחון ירדו 20%-30% בזמן המלחמה.
אלביט מערכות (ESLT) נסחרה בכיוון ההפוך וסגרה בעלייה של 0.8% ל-714.4 דולר, עם שווי שוק של כ-33.5 מיליארד דולר, יותר מפי ארבעה מזה של אירוויירונמנט. גם אצל אלביט מופיעה אותה תופעה של ביקוש גבוה וצבר גדול: בדוח האחרון שלה הגיע הצבר לשיא של 32 מיליארד דולר, ובכל זאת המניה ירדה ביום פרסום התוצאות.
החיבור בין שתי החברות נמצא בעיקר בביקוש למערכות זולות יותר נגד רחפנים. הצבאות מחפשים דרך להפיל איום של אלפי דולרים בלי לשרוף עליו מיירט שעולה מאות אלפי דולרים, ולכן לייזרים, לוחמה אלקטרונית ומערכות אוטונומיות מקבלות יותר תקציבים. אלביט כבר חתמה בקיץ על חוזים בהיקף של 370 מיליון דולר עם רשות המכס והגנת הגבולות האמריקאית, ואירוויירונמנט מביאה עכשיו את לוקוסט לייצור סדרתי בצבא.
ההכנסות של אירוויירונמנט בשנת הכספים הקודמת הגיעו ל-1.98 מיליארד דולר, יותר מפי שניים מהשנה שלפניה, בעיקר בזכות רכישת בלו-היילו. השנה כבר נראית אחרת: קצב הצמיחה מתון יותר, ולכן המשקיעים מחפשים את השיפור ברווחיות ובהמרת הצבר להכנסות. כדי להגיע לאמצע התחזית השנתית, שלושת הרבעונים הבאים צריכים להביא בממוצע כ-565 מיליון דולר הכנסות וכ-87 מיליון דולר EBITDA מתואם בכל רבעון - גבוה משמעותית מהרבעון שפתח את השנה.
- 1.קניתי אלביט ירדה 10 אחוז קניתי 700k (ל"ת)אנונימי 10/09/2026 06:06הגב לתגובה זו
- אנונימי 10/09/2026 15:22הגב לתגובה זואו שיש סיכוי גבוה להכפלת הרווחים פי 3 או שמחיר המניה יקר מאוד.אני הייתי מהמר על האפשרות השנייה.
- אתה קונה אחרי כליות מטורפות פעם הבאה תקנה במנות לאט לאט ותעקוב אחרי המניה (ל"ת)אנונימי 10/09/2026 07:03הגב לתגובה זו
