
מה הפיל את אינטל ומארוול, והמניה שנמצאת בשיא כל הזמנים
למה למרות הירידות המבהילות לא כדאי לאף משקיע לשנות כעת את הרכב תיק ההשקעות, ממה נבע ה"עונש" שספגה אינטל, למה מארוול עוד לא אמרה את המילה האחרונה, ומה מסביר את המשך העליות בברקשייר האתאווי אחרי העברת מושכות הניהול מידי המנהלים המיתולוגיים

לרגע חשבתי, לאור תגובת השוק למחרת בחירות האמצע בארה"ב, שהסטירה הכי כואבת שחטף טראמפ עם פרסום תוצאות הבחירות, אינה איבוד השליטה בשני בתי הנבחרים אלא תגובת המשקיעים לניצחון הדמוקרטים בבחירות האמצע שהפכו את היום שלאחר הבחירות לאחד החזקים ביותר שראתה וול סטריט מאז 2009.
אין לי ספק שזה הרגיז את הנשיא הרבה יותר מההפסד בסנאט ובקונגרס כי העובדה שהבורסה שברה שיאים בתקופת כהונתו בקצב שלא היה דוגמתו בעבר היוותה עבורו הוכחה ש-MAGA מצליחה בגדול, שחוכמת ההמונים מוכיחה שהוא צודק בקטע הכלכלי שכל כך חשוב בבחירות בארה"ב. הרי הכול היו בטוחים, בעיקר טראמפ עצמו, שאם הוא יובס הבורסה תתרסק, שהמשקיעים מאמינים בו ורק בו ולכן השוק עלה כפי שעלה מאז הגיע לבית הלבן ב-2017. הוא חזר ואמר כך מספר פעמים.
אלא שכנראה טראמפ בכל זאת צדק. לקח למשקיעים יום אחד בלבד כדי להבין שמפלת הרפובליקאים לא תביא לסיום המלחמה במפרץ ושהדיבורים שלהם, במיוחד בנושאי כלכלה, יאותתו למשקיעים שהכלכלה החופשית תהיה פחות חופשית בהרבה בהנהגתם, ושדאגת הדמוקרטים לחוב ולמהגרים תהיה חשובה יותר מ-MAGA, והרי לכם המפולת של יום חמישי, וטראמפ צדק בגדול.
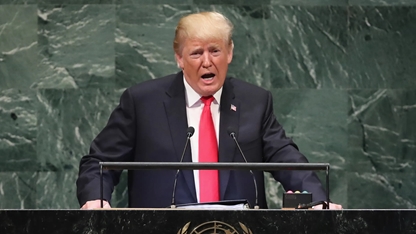
כעוקב טראמפ מאז 1984 אני קובע במפורש, שהיום, ארבעה ימים לאחר ההפסד הצורב, הוא כבר לא זוכר זאת, וזה אותו נשיא שהכרנו עד היום, בלתי צפוי לחלוטין. לכן לא הייתי מייעץ למשקיע לקבל החלטות השקעה על סמך הימים האחרונים, לא לחשוב שצריך לשנות את תיק ההשקעות או לברוח לזהב.
למרות שנראה לנו שהשתלטות הדמוקרטים על בתי הנבחרים זה רע למניות אז ההיסטוריה אינה מצדיקה מחשבות כאלו, ועם כל רעשי התקשורת מדובר בארה"ב שבה שום צד לא יעז לפגוע בשיבוש הטכנולוגי וזה גם לא אפשרי שם עד שהזרוע המבצעת הבאה תשב בבית הלבן, ודווקא בנושא זה ההיסטוריה טוענת שבבחירות של 2028 הרפובליקאים הם שינצחו. הדמוקרטים עמוסים במניות לא פחות מהרפובליקאים כך שכדאי להמתין ולראות.
הוול סטריט ג'ורנל יצא אתמול עם הכותרת, "משקיעים מרכזיים מטילים ספק בכך שהנפקת אנתרופיק תוכל להשיג שווי של 1.5 טריליון דולר". זו כותרת שמאוד מתאימה לאמריקאים שהרי בכל בורסה אחרת הנפקה כזו היתה לפחות נדחית והערכת החברה היתה יורדת משמעותית, מה גם שלאנתרופיק יש כרגע בקופה כ-140 מיליארד דולר, אבל לפי הכתבה "המשקיעים ציפו להנפקה בכיליון עיניים במשך חודשים, ורבים מהם ציינו כי הם רואים באנתרופיק מניה ש'חובה להחזיק' - וזאת גם בעת שמניות אחרות הקשורות לתחום הבינה המלאכותית הפגינו חוסר יציבות".
אז נכון שהמהפך בשליטה בבתי הנבחרים הוביל לתיקון מבהיל, אבל חשוב לזכור שכמו כל אירוע שנראה נורא, גם הנוכחי אינו "תופעה חדשה" וקרה בעבר מספר פעמים, ביניהן בתקופת כהונתו של ריגן, הנשיא היחיד (וכנראה גם האדם היחיד) אליו מתייחס טראמפ בכבוד, שבתקופתו שלטו הדמוקרטים בקונגרס לכל אורך התקופה ובשנתיים האחרונות הם שלטו גם בסנאט, וזה כלל לא השפיע על הבורסה, וכדומה עם קלינטון.
- אינטל בדרך למחוק יותר מ-50% בחודש - וגם המנכ"ל כבר מופסד על הקנייה האחרונה
- הנאסד״ק ירד ב-1.1%, הנפט נפל ב-8%; מארוול צנחה ב-13%, אורקל ב-9%
אגב, חברת האם של גוגל, אלפבית, השיקה בשבוע שעבר את מכירת האג"ח השנייה שלה באירו השנה ובכך בחנה בפועל את דיווחי התקשורת שמדובר בשוק שהולך ונעשה חשדני יותר ויותר כלפי מימון הבינה המלאכותית. חתם ההנפקה, מורגן סטנלי, מסר כי הלוואות הקשורות לבינה מלאכותית התנפחו בתשעת החודשים הראשונים של 2026, לכמעט 500 מיליארד דולר, לעומת 100 מיליארד דולר בתקופה המקבילה אשתקד.
מה שכן נכון הוא ששוקי האשראי עוברים שינוי מבני משמעותי. המלווים מתרחקים ממימון ספקולטיבי מסוג "צ'ק פתוח" ומהדקים באופן נחרץ את אמות המידה למתן אשראי, אבל לא בגלל שחסרה נזילות אלא בשל החששות המוצדקים של בעלי הממון - בנקים, בנקי השקעות, חברות ביטוח, קרנות וכדומה - מעליות הריבית שצפויות מחד ומביקוש יתר של החברות המגייסות.
מה חולל את המכה שספגה אינטל?
באשר לקריסת אינטל (סימול:INTC), המשקיעים נדהמו מעוצמת הענישה של המניה בוול סטריט. הפעם היחידה שנוכחתי בסוג כזה של חיתוך ענק מערך המניות של חברה מובילה היתה באוקטובר 1987, לפני 39 שנים, כאשר מניית IBM, שהובילה את העליות לשיא כל הזמנים דאז, נחתכה בשעת המסחר הראשונה של ה-22.10.1987 ב-22% כתוצאה מאכזבת המשקיעים מהדוחות שפירסמה. האכזבה מ-IBM הציתה את תיקון 1987, אחד הגדולים של המאה שעברה.
"IBM הייתה הילד שצווח 'המלך עירום'", אמרו אז הוותיקים, "השוק היה ממשיך לעלות אבל כשהמניה האהובה על המשקיעים מאכזבת כפי שאכזבה IBM, וול סטריט מענישה בגדול ו-IBM לא רק איכזבה, היא הציגה את ערכי המניות במערומיהם". אבל עם כל הכבוד לאינטל, אינטל 2026 לא דומה במעמדה בשוק ל-IBM של 1987.
ההסבר ברשתות לנפילה של אינטל הוא שהענישה מצד וול סטריט נוגעת רק לעיתים רחוקות למצבה העסקי הנוכחי של חברה, אלא מהווה התאמת מחיר אכזרית שמשקפת את הצפי לעתידה. קריסה של 30% ביום אחד מתרחשת כאשר השוק עובר מהאמונה שהחברה נמצאת בעיצומו של מהפך מוצלח, להבנה שהמודל העסקי המרכזי שלה ניצב בפני מכשולים מבניים או אפילו שנכשל.
- ספייס אקס איבדה 13% אחרי הבחירות; דויטשה בנק: החשש סביב מאסק מוגזם
- טסלה מסיימת בהדרגה את ייצור הסייברטראק בטקסס עד אמצע 2027

אבל במקרה של אינטל, עם כל הכבוד לוול סטריט, הענישה מוצדקת למדי שהרי הציפיות להצלחת ה-Turn around, שנוצרו בוול סטריט, היו מוגזמות והעלו את המניה במהלך השנה מ-33 דולר בנובמבר 2025 ל-142 דולר ביוני 2026.
אחרי הכול, "הענישה" של אינטל בוול סטריט מסמלת בעיקר ענישה של וול סטריט ושל התקשורת שהלהיבו את המשקיעים. כעת, לאחר הירידות במניה אינטל עדיין אינה "זולה" אבל נכנסת לתחום כדאיות המעקב לצורך קנייה, ואיני חושש מהפיכתה של קריית גת לעיר רפאים.
אגב, ביום ב' הודיעה אינטל שהיא מצטרפת לאנבידיה ול-AMD בהשקעה של של 700 מיליון דולר בסטארט-אפ בשם Hark שבונה חומרה שמתוכננת מלכתחילה עבור בינה מלאכותית וכן מודלי יסוד לעזרים דיגיטליים ומתחרה באתרי הצ'אט.
מה קרה למארוול?
גם מארוול (סימול:MRVL) חטפה מכה. מאז הגיעה לשיא של 330 דולר בתחילת יוני השנה, ירדה המניה כ-35%. צריך לזכור שהמניה הגיעה לשיא הנ"ל לאחר עלייה של יותר מ-370% מאז פברואר השנה. המניה עלתה כך בשל שיפור מדהים בתוצאותיה העסקיות וכניסתה לתחום ה-AI, אבל מאז יוני נכנסה למסלול זעזועים שבשבוע שעבר הגיע לשיאו בשל ההודעה על רכישת חברת הציוד האופטי המובילה Lumentum (סימולLITE) בסכום של 115 מיליארד דולר, הכול במניות.
החברה, להזכירכם, עברה חיתוך ערך דומה במהלך 2025 כשירדה לאורך השנה ב-55% וזאת כחלק מהירידות בתחום באותם ימים. המחיר למניית לומנטום שהציעה מארוול ביום פרסום ההודעה היה 1270 דולר, פרמיה של 38% מעל מחיר הסגירה של היום הקודם, והתגובה של שתי המניות, מארוול ולומנטום, הייתה ירידה חדה. הסיבה לכך, כנראה, קשורה בירידת מניות מארוול מאז יוני שהפחידה את בעלי מניות לומנטום כיוון שהמבנה של העסקה, שכולה מבוססת על מניות מארוול, מותיר את המשקיעים חשופים לירידות החדות שנרשמו לאחרונה.
קשה כרגע להעריך אם הירידות במארוול מהוות הזדמנות אבל בדבר אחד אין לי ספק, תשתיות בינה מלאכותית עוברות שינוי ארכיטקטוני יסודי לעבר קישוריות אופטית, מה שאמור לאותת למשקיע שאם מארוול תמשיך לרדת, תיווצר הזדמנות רצינית במניותיה כיוון ששינויים מסוג זה לא קורים לעיתים קרובות ומארוול בהחלט יכולה לפרוץ במיין סטריט וגם בוול סטריט שוב.
אני עוקב אחרי החברה מאז הגיעה ליקנעם בתחילת המאה, אבל כאשר הגיע אליה המנכ"ל הנוכחי, מתיו מארפי, ב-2016, אמר לי אנליסט שהכיר את האיש לפני בואו לחברה, ששווה להתחיל לעקוב אחרי החברה מקרוב. מרפי נחשב לאחד המומחים המובילים בתעשיית המוליכים למחצה לאחר שנבחר על ידי כתב העת העסקי של עמק הסיליקון למנכ"ל הטוב ביותר בתחום המוליכים למחצה.
תחת הנהגתו של מרפי, בנתה מארוול פורטפוליו מקיף הכולל רכיבי סיליקון מותאמים אישית וטכנולוגיות קישוריות מקצה לקצה, המיועדים לתשתיות ענן, מרכזי נתונים ובינה מלאכותית. כמו כן, מרפי חיזק את התרבות הארגונית במארוול, תרבות המקדשת חדשנות, ביצועים ופיתוח כישרונות, תוך בניית צוותים בעלי ביצועים גבוהים ברחבי העולם.
יצא לי לעקוב אחרי מרפי עוד כשהיה מבכירי Analog Devices (סימול:ADI). מרפי לקח את הניהול במארוול כשהמניה היתה על 10-9.5 דולר. בסוף 2021, בזכות מהלך ההבראה שביצע, הגיעה המניה (בעזרת הגאות המטורפת דאז בוול סטריט) ל-80 דולר. משם היא התדרדרה בתיקון הגדול של 2022 עד כ-30 דולר ואז התאוששה ובתחילת 2025 הגיעה לכ-130 דולר. במהלך 2025 נפלה המניה בכ-55% כחלק מתיקון השבבים הגדול כאמור, והסיבות לכך היו הזעזועים בתחום השבבים והמעבר היקר לתחומי ה-AI אלא שהמעבר הסתבר בדיעבד כמוצלח מאוד, כך שבשנה האחרונה ועד להודעת הרכישה של לומנטום בלטה המניה כאחת מכוכבות המוליכים למחצה בוול סטריט.
כאמור, לחברה יש בסיס תעשייתי גדול ביקנעם, ודעתי האישית היא שהרכישה תשדרג את מארוול בגדול כי מרפי מזכיר לי מנהלים מהסוג של לארי קאלפ ב-GE.
אגב, ביוני השנה אגב כתבתי כתבה תחת הכותרת "מייקל דל מוכיח שכשיש חזון ויש ניהול, השמיים הם הגבול" והקדשתי חלק נרחב בכתבה לניתוח של מארוול, שם ציינתי שב-2025 שקלה סופטבנק להגיש הצעת רכש לחברה וגם ניתחתי את הזינוק המרשים שלה מאז. זו הייתה מעין כתבה המשך לכתבה קודמת מסוף 2024, תחת הכותרת "אנבידיה מאחורייך: זאת החברה שנוגסת בהובלה של ענקית השבבים". אז אין ספק שככל שמניית מארוול תרד, כך גם יהיה כדאי לבדוק שוב כי לדעתי הרכישה היא רעיון מצוין.
ברקשייר האתאווי בשיא כל הזמנים
השאלה מה יקרה לברקשייר האתאווי (סימול:BRKA) כאשר וורן באפט וצ'ארלי מאנגר יעזבו את החברה ליוותה את משקיעיה בעשרים השנים האחרונות. וראו זה פלא, ככל שהשניים חצו את גיל 90, מאנגר נפטר ב-2023 בגיל 100 ובאפט, בן 96, עזב את החברה שהקים בתחילת השנה, מניית החברה נמצאת בשיא כל הזמנים שוב. מדוע? כי השניים בנו תאגיד ענק ומגוון ביותר שנתפס בקרב גופים מוסדיים ומשקיעים גדולים כנכס דפנסיבי ואמין במיוחד בתקופות שבהן משקיעים מתמודדים עם תנודתיות בשוק.

גם המעבר החלק של החברה, ללא זעזועים, מניהולם של הצמד האגדי באפט-מאנגר לניהולו של אדם אלמוני יחסית כמו גרג אייבל, נעשה בצורה מושלמת. אבל הגדולה האמיתית של ברקשייר היא שהיא נבנתה כך שההחזקות בחברות ענק ציבוריות, כגון אפל, אמריקן אקספרס, שברון, קוקה-קולה וכמותן, שזוכות לחשיפה רבה, הן בעיקר חלון הראווה לחברה שעיקר רווחיה מגיעים ישירות מחברות בנות הנמצאות בבעלותה המלאה, בעיקר מתחום הביטוח, התעשייה הכבדה (לובריזול), ענקיות הסיטונאות כמו McLane, תשתיות כמו ענקית הרכבות BNSF וספקית האנרגיה הענקית Berkshire Hathaway Energy.
האחזקות הציבוריות של ברקשייר אינן גורם בהכנסות אלא בהערכת החברה. "וול סטריט", אמר פעם מנהל ההשקעות הגדול פיטר לינץ', "היא בעיקר חלון הראווה של באפט ומאנגר לכלכלה האמריקאית והשניים הציגו שם כמה מהיהלומים שהובילו את הכלכלה אבל שתרומתם לעסקי החברה הייתה מינימלית. הפרנסה הגדולה באה מהאחזקות שבבעלות שלהם".
מאז משבר 1987, מניית BRK-A מכה בגדול את מדדי הנאסד"ק וה-S&P 500 והיא מייצגת עד כה את עוצמתה של כלכלת ארה"ב ללא החובות. מה שמעניין כרגע הוא הרכישות שמבצע אייבל בחברת בנדינג ספונס (סימול: BSP) האיטלקית, שהונפקה בניו יורק ביוני השנה ושבשבוע שעבר הגיעו לכמיליון מניות.
החברה האיטלקית, שכתבתי עליה ביולי תחת הכותרת "האיטלקית שמחזירה לחיים חברות תוכנה כושלות", מתכננת ומפתחת תוכנות ופלטפורמות שתומכות ברכישות של חברות דיגיטליות שנפלו מגדולתן כמו AOL Brightcove וכדומה ומבצעת בהן Turn around. מייסד החברה, היו"ר והמנכ"ל שלה הוא לוקא פרארי שנחשב מנהל-על ונראה שהוא מתכוון להמשיך. שווה להכניס את שתי המניות למעקב כי נראה שבחירת אייבל היתה מוצדקת.
*אין לראות באמור לעיל משום המלצה לביצוע פעולות ו/או ייעוץ השקעות ו/או שיווק השקעות. המידע המוצג הינו לידיעה בלבד ואינו מהווה תחליף לייעוץ. העושה במידע הנ"ל שימוש - עושה זאת על דעתו בלבד ועל אחריותו הבלעדית. הכתב עשוי להחזיק חלק מן הניירות המוזכרים לעיל.
