
קורוויב או נביוס? בוול סטריט מחליטים לא לבחור במרוץ ענן ה-AI
וויליאם בלייר בסיקור על שתי חברות התשתית החמות של הבינה המלאכותית עם המלצה חיובית לשתיהן, והערכה ששוק הענן הייעודי יצמח מכ-25 מיליארד דולר בשנה לכ-200-300 מיליארד עד 2031. ובינתיים, הקרן של קייטי ווד ממשיכה לאסוף מניות

מי עדיף, קורוויב או נביוס? זו אחת השאלות החמות בוול סטריט כרגע, ובבית ההשקעות וויליאם בלייר החליטו פשוט לא לבחור. האנליסטים שם פתחו סיקור על שתי החברות עם המלצת קנייה, בלי מחיר יעד, והסבירו למה שתיהן יכולות לנצח. השוק שבו הן פועלות, השכרת כוח מחשוב לבינה מלאכותית, עומד לדעתם לגדול פי עשרה בחמש השנים הקרובות. וכשהעוגה כזאת גדולה, יש מקום ליותר ממנצחת אחת.
ניאו-קלאוד הוא הכינוי שהודבק לדור חדש של חברות ענן שעושות בעיקר דבר אחד: מקימות מרכזי נתונים עמוסי מעבדים גרפיים ומשכירות את כוח המחשוב למי שמאמן ומריץ מודלים של בינה מלאכותית. קורוויב הייתה החלוצה בתחום והיא עדיין הגדולה בהכנסות, אבל בשווי שוק דווקא נביוס עקפה אותה, כשהמניה שלה כמעט שילשה את עצמה מתחילת השנה.
הוויכוח בין המחנות מתנהל בדרך כלל סביב המאזנים והצבר. קורוויב נושאת חוב כבד, מה שהופך אותה לגדולה יותר במונחי שווי פעילות, ומולו היא מציגה צבר הזמנות עצום, קרבה יוצאת דופן לספקית השבבים אנבידיה ותלות בקומץ לקוחות גדולים. נביוס מגיעה מהכיוון ההפוך: מאזן נקי יותר, ארכיטקטורת ענן שהאנליסטים מגדירים מובחנת, ופוטנציאל נוסף משכבות התוכנה ושירותי ה-AI שנבנים מעל החומרה. בוויליאם בלייר טוענים שההתעסקות בהבדלים מפספסת את התמונה הגדולה.
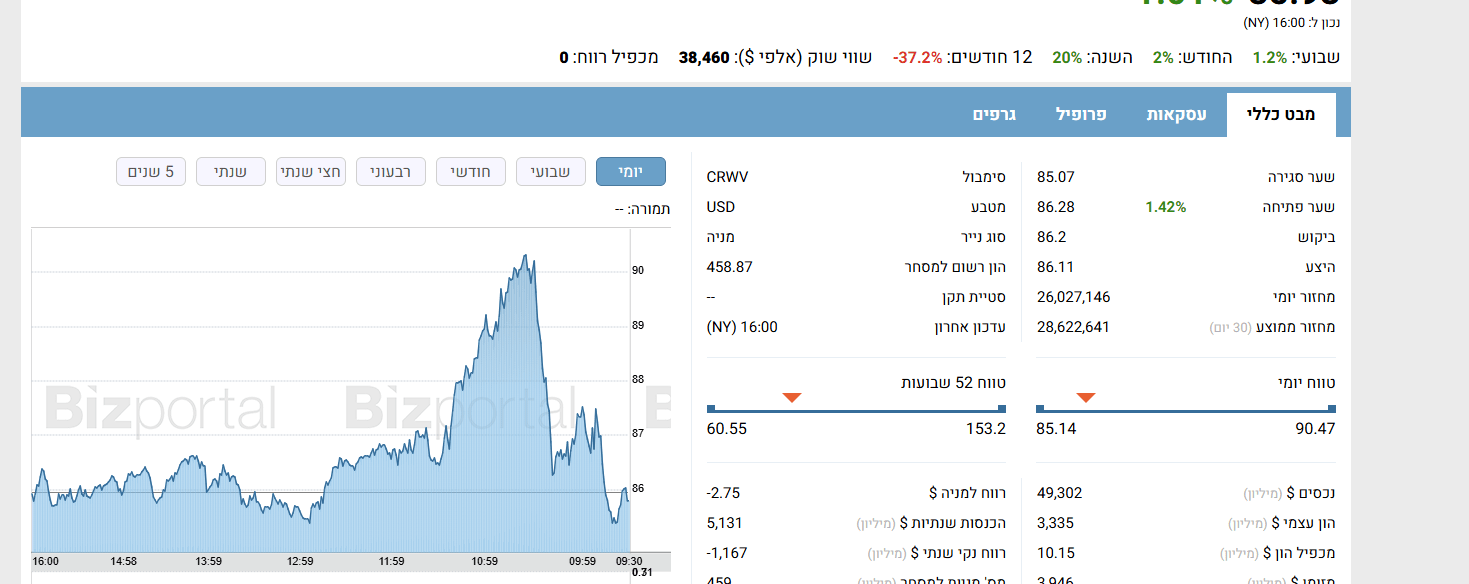
מניית קורוויב, גרף יומי ונתוני מסחר
שוק של 25 מיליארד דולר בדרך ל-300 מיליארד
התמונה הגדולה, לפי האנליסטים, נראית כך: ההכנסות העולמיות של תחום הניאו-קלאוד צפויות לצמוח מכ-25 מיליארד דולר בשנה הקרובה לטווח של 200 עד 300 מיליארד דולר עד 2031, על בסיס כ-20 גיגה-ואט של קיבולת מרכזי נתונים שאמורה לקום בשנים האלה. בתרחיש כזה, ההערכה היא שהשחקניות הגדולות של היום הן שייקחו את רוב השוק, ירכשו מתחרות קטנות בדרך, ירחיבו את סל השירותים שלהן ויקשו על לקוחות לעזוב.
יש כמובן גם צד שני. ספקנים, ובראשם השורטיסט הוותיק ג'ים צ'אנוס, טוענים שכל המגדל הזה בנוי על הוצאות ממומנות בחוב לטובת גל ביקושים שעלול להתברר כזמני, ושענקיות הענן הקיימות יכולות לנתק את הברז בכל רגע. התשובה של וויליאם בלייר: החוזים ארוכי הטווח מול אותן ענקיות הם בדיוק הנכס, כי הם מאפשרים לחברות להמיר אשראי בדירוג נמוך למימון בתנאים של דירוג השקעה ולהוזיל את עלות הכסף. זו נקודה רגישה במיוחד בתקופה שבה התשואות על האג"ח הארוכות בארה"ב נמצאות בשיא של יותר משני עשורים.
ובזמן שהאנליסטים מסדרים את התזה, הכסף הגדול כבר זז: ארק אינבסט של קייטי ווד רכשה כרבע מיליון מניות קורוויב, לפי הדיווחים האחרונים של הקרנות. במסחר המוקדם בניו יורק נביוס עולה כ-2% וקורוויב מדשדשת סביב מחיר אתמול. ומי שתוהה אם כל הסיפור הזה תלוי בכיוון הריבית, יכול להיזכר שבוושינגטון כבר מדברים על הבינה המלאכותית ככוח שמרסן את האינפלציה - בדיוק הטיעון שהניאו-קלאודס צריכים כדי להמשיך לגייס בזול.
