אייר בלטיק במשבר חובות: נכנסת להליך הבראה ומגייסת 350 מיליון אירו
חברת הדגל של לטביה פתחה בהליך הגנה מפני נושים בארה"ב כחלק מארגון מחדש של החוב, ובמקביל גיבשה התחייבויות למימון של כ-350 מיליון אירו בריבית של כ-12%; המהלך מחליף מתווה ביניים של עד 257 מיליון אירו בריבית שנתית של 25%

אייר בלטיק עוברת מפתרונות מימון זמניים לתהליך הבראה רחב. חברת התעופה הלאומית של לטביה פתחה בהליך Chapter 11 בארה"ב, שמאפשר לה לקדם ארגון מחדש של התחייבויותיה תחת הגנת בית המשפט ולהמשיך בפעילות השוטפת. במקביל גיבשה החברה התחייבויות למימון חדש בהיקף של כ-350 מיליון אירו ובריבית שנתית של כ-12%.
המהלך משנה את מתווה המימון שעליו עבדה החברה בתחילת ספטמבר. באותו שלב ביקשה אייר בלטיק לגייס עד 257 מיליון אירו באמצעות חוב בעדיפות גבוהה, בריבית שנתית של 25% ובמועד פירעון בפברואר 2027. מתוך הסכום, 180 מיליון אירו היו אמורים להיות זמינים בשלב הראשון ועוד 77 מיליון אירו בהתקיים תנאים נוספים.
המתווה נועד לספק לחברה גשר עד להשלמת מהלך רחב יותר לטיפול בהון ובחוב, אך המחיר היה גבוה. ריבית שנתית של 25% על 257 מיליון אירו משקפת הוצאות ריבית של כ-64 מיליון אירו בקצב שנתי, לפני עמלות ועלויות נוספות.
הצבעת מחזיקי האג"ח על המתווה תוכננה ל-11 בספטמבר ונדחתה ל-15 בספטמבר. פתיחת Chapter 11 וגיבוש חבילת המימון החדשה משנות את התמונה: החברה עוברת ממימון גישור קצר ויקר למסגרת משפטית שמאפשרת לטפל במבנה החוב כולו, לצד מימון בהיקף גדול יותר ובריבית נמוכה משמעותית.
כמה כבד נטל החוב של אייר בלטיק?
אייר בלטיק נכנסת להליך עם פעילות תעופתית רחבה, אך עם מבנה הון שמקשה עליה. ב-2025 רשמה החברה הכנסות של 779.3 מיליון אירו, עלייה של כ-4% לעומת 2024, לצד הפסד של 44.3 מיליון אירו. מדובר בשיפור לעומת הפסד של 118.2 מיליון אירו בשנה הקודמת.
אחד ממוקדי הבעיה הוא האג"ח שהנפיקה החברה ב-2024. היקף הסדרה עומד על 380 מיליון אירו, היא נושאת ריבית שנתית של 14.5% ומיועדת לפירעון ב-2029. באוגוסט 2026 אישרו מחזיקי האג"ח שינויים בתנאים, ובהם אפשרות להוון תשלומי ריבית מסוימים, כך שיתווספו לחוב במקום לצאת מקופת החברה במזומן.
גם ממשלת לטביה מעורבת במאמצי הייצוב. המדינה מחזיקה בכ-88.4% מאייר בלטיק, בעוד לופטהנזה מחזיקה 10%. מוקדם יותר השנה הועמדה לחברה הלוואת מדינה של 30 מיליון אירו, ובהמשך קודמו צעדים שנועדו לאפשר למדינה גמישות רבה יותר בטיפול בחשיפה שלה לחברה.
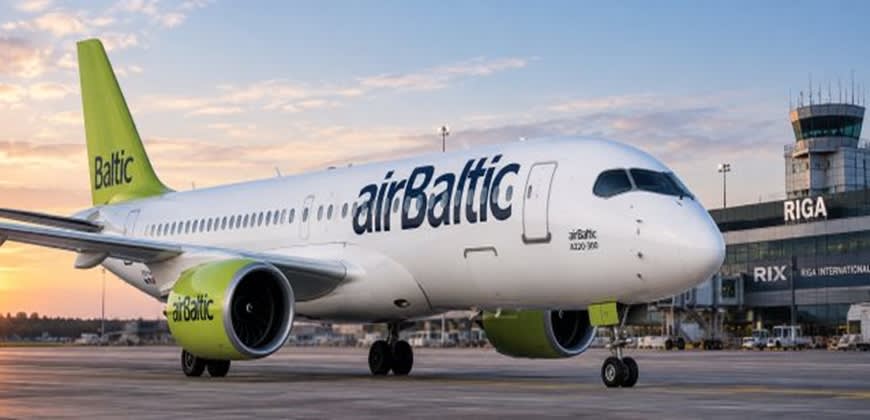
המשבר הפיננסי מגיע אף שהפעילות התפעולית של אייר בלטיק נותרה משמעותית. החברה מפעילה צי המבוסס על מטוסי Airbus A220-300 ומשרתת את ריגה כבסיס המרכזי שלה. היא מפעילה גם טיסות עבור חברות אחרות, פעילות שמספקת לה מקור הכנסה נוסף מעבר למכירת כרטיסים ברשת הקווים העצמאית שלה.
מ-25% ל-12%: המימון זול יותר, אך עדיין יקר
הפער בין שני מתווי המימון משמעותי. ריבית של 12% על 350 מיליון אירו מייצגת הוצאות ריבית של כ-42 מיליון אירו בקצב שנתי, בהנחה שכל הסכום יימשך ויישא את שיעור הריבית הזה. מדובר בעלות גבוהה, אך נמוכה מהריבית של 25% שנדרשה במסגרת מתווה הגישור הקודם.
- 11.75 מיליארד דולר על יצרנית יציקות: GE Aerospace קונה את צוואר הבקבוק של תעשיית המנועים
- מגהצים וממריאים - על מועדוני הלקוחות של חברות האשראי בתחום התעופה
החברה נדרשת במקביל לצמצם פעילות ולשפר את התזרים. תוכנית ההתייעלות כוללת הקטנת צי המטוסים והתמקדות רבה יותר בריגה, שינוי חד לעומת תוכניות ההתרחבות שהציגה בעבר. המטרה כעת היא לצמצם את צורכי המימון ולהתאים את היקף הפעילות ליכולת החברה לייצר מזומנים.
המשבר משמעותי גם עבור המדינה. אייר בלטיק מעסיקה יותר מ-3,000 עובדים ומהווה חלק מרכזי בקישוריות האווירית של לטביה ובפעילות נמל התעופה בריגה. לכן למדינה יש אינטרס כלכלי רחב בהמשך פעילותה, מעבר לשווי ההחזקה הישירה בחברה.
Chapter 11 וחבילת המימון החדשה נותנים לאייר בלטיק זמן לטפל בחובות בתנאים מסודרים יותר. הצלחת המהלך תלויה כעת ביכולת לצמצם את נטל המימון, להתאים את היקף הצי לפעילות ולהגיע לתזרים שיאפשר לחברה לפעול בלי להישען שוב על מימון בריביות חריגות.
