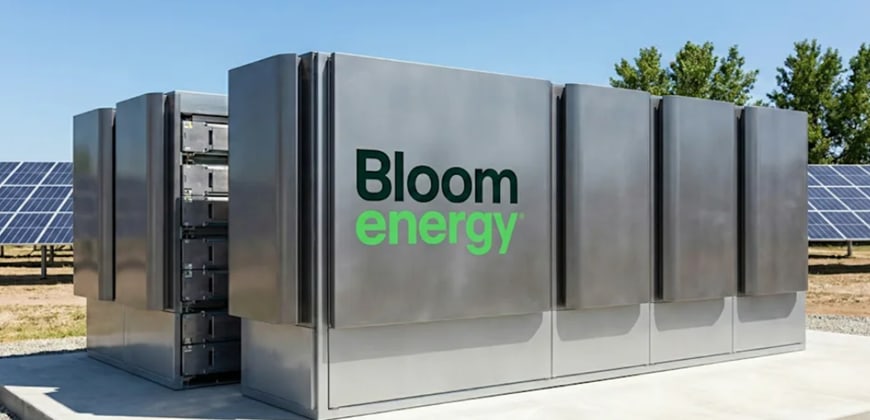
בלום אנרג'י עקפה את התחזיות והעלתה תחזית, אז למה המניה צנחה?
החברה שמנסה לפתור את מצוקת החשמל של עידן הבינה המלאכותית הציגה זינוק של 138% בהכנסות, שיפור חד ברווחיות והעלתה שוב את התחזית השנתית. ובכל זאת, המניה נפלה בכ-11% בשישי. בין ההזמנות של ענקיות הטכנולוגיה, ההשקעות בהרחבת הייצור והתזרים השלילי ברבעון, המשקיעים צריכים להחליט אם בלום אנרג'י מצדיקה את התמחור הגבוה שלה.
 AI
המרוץ לבניית תשתיות בינה מלאכותית נתקל בבעיה שאי אפשר לפתור באמצעות עוד שבבים: צריך חשמל, והרבה ממנו. חברות הענן רוצות להקים חוות שרתים בקצב מהיר, אבל חיבור לרשת החשמל עלול להתעכב בגלל מגבלות קיבולת, היתרים והקמת תשתיות. עבורן, המתנה של חודשים ואף שנים לחשמל זמין עלולה לעכב פרויקטים בהיקף של מיליארדי דולרים.
כאן נכנסת לתמונה בלום אנרג'י Bloom Energy -11.24% , שמפתחת מערכות תאי דלק לייצור חשמל באתר הלקוח. במקום להסתמך רק על רשת החשמל, הלקוחות יכולים להקים מקור חשמל מקומי ולהפעיל את המתקנים שלהם במהירות יחסית. המערכות מפיקות חשמל באמצעות תהליך אלקטרוכימי, ללא בעירה בתוך תא הדלק עצמו, ויכולות להשתמש בגז טבעי ובדלקים נוספים.
בלוםBloom Energy -11.24% מנסה להפוך את המחסור להזדמנות עסקית גדולה.
הדוח שפרסמה החברה לרבעון השלישי של 2026 היה חזק כמעט בכל מדד. ההכנסות הגיעו לכ-1.2 מיליארד דולר, עלייה של כ-138% לעומת הרבעון המקביל, ומעל תחזיות האנליסטים שעמדו על כ-1.07 מיליארד דולר. הרווח המתואם למניה הסתכם ב-94 סנט, לעומת צפי של כ-69 סנט. גם הרווחיות השתפרה משמעותית: הרווח התפעולי המתואם הגיע לכ-286 מיליון דולר, ושיעור הרווח התפעולי המתואם עלה לכ-23%, לעומת כ-9% ברבעון המקביל.
למרות התוצאות המרשימות, המניה ירדה בשישי בכ-11% וננעלה במחיר של 193 דולר. הירידה אינה בהכרח הצבעת אי אמון בעסק עצמו. אחרי עלייה חדה במניה וציפיות גבוהות, השוק בוחן לא רק אם החברה צומחת, אלא גם כמה מהצמיחה כבר מגולם במחיר, האם היא תוכל להמשיך לשפר את הרווחיות והאם ההכנסות יהפכו לתזרים מזומנים.
לא רק אנבידיה: החיבורים לענקיות הטכנולוגיה
אחת השותפויות המעניינות של בלום היא עם נביוסNebius Group N.V. -0.27% , חברת ענן המתמקדת בתשתיות AI. החברות הודיעו על הסכם לשימוש במערכות תאי הדלק של בלוםBloom Energy -11.24% כדי לספק חשמל לתשתיות המחשוב של נביוס בארה"ב. במסגרת התוכנית, כ-328 מגה-ואט של קיבולת אמורים להיות זמינים במהלך השנה, עם אפשרות להרחבת שיתוף הפעולה.
הקשר נעשה מעניין יותר כשמסתכלים על נביוס עצמה. אנבידיה NVIDIA Corp. -0.59% הודיעה על השקעה של 2 מיליארד דולר בחברה ועל שיתוף פעולה להרחבת תשתיות הענן שלה, עם יעד לפריסת יותר מ-5 ג'יגה-ואט של מערכות אנבידיה עד סוף 2030.
אין כאן הסכם ישיר בין בלום לאנבידיה, וגם לא הזמנה של אנבידיה מבלום. הקשר הוא דרך נביוס, שצריכה שבבים ומערכות מחשוב וגם אספקת חשמל כדי להפעיל את תשתיות ה-AI שלה. זה ממחיש את התלות ההדדית בשרשרת הערך: השקעה בשבבים ובשרתים לא עוזרת אם אין חשמל שמאפשר להפעיל אותם.
- הניתוח שחושף: 66% מחברות ת"א-35 מציינות את ה-AI כסיכון - ומי הבנק היחיד שמתכחש?
- ישראל מתמכרת להכנסות מבועת ה-AI
מבחינת בלום, השותפות הזאת מעניינת גם משום שהיא מדגימה כיצד הביקוש עשוי להגיע לא רק מענקיות הענן הוותיקות, אלא גם מחברות שמרחיבות במהירות את פעילותן כדי להתחרות על לקוחות AI.
גם אוראקל Oracle Corp 0.49% נמצאת בתמונה. בלום חתמה על הסכם מסגרת שעשוי להגיע להיקף של עד 2.8 ג'יגה-וואט. מדובר בהיקף פוטנציאלי משמעותי, אך אין להתייחס לכל ההיקף כאילו כבר הפך להזמנות מחייבות או להכנסות שהוכרו בדוחות. החברה ציינה בעבר כי הצליחה לספק מערכת בפרק זמן של כ-55 ימים, לעומת יעד של 90 ימים. קיצור זמני האספקה עשוי להיות יתרון תחרותי בשוק שבו עיכוב בהפעלת מרכז נתונים עולה ללקוחות כסף רב.עבור המשקיעים, קצב ההמרה של ההסכמים להכנסות יהיה חשוב לא פחות מהיקף ההסכמים עצמם.
עוד שותפות שעשויה להיות משמעותית היא זו עם ברוקפילדBrookfield Corporation -0.81% , אחת מקבוצות ההשקעה והתשתיות הגדולות בעולם. ביוני הרחיבו החברות את מסגרת שיתוף הפעולה למימון פרויקטי חשמל לתשתיות AI מ-5 מיליארד דולר ל-25 מיליארד דולר.
מדובר במסגרת שנועדה לסייע במימון פרויקטים ולהפחית את הצורך של לקוחות לשלם את כל עלות המערכת מראש.
- וויז אייר לוחצת על הבלמים: מציעה לטייסים לעזוב ומקצצת בטיסות החורף
- 283 טון של רובלים במזומן: כך הפך ישראלי לאיש המפתח של רוסיה בעקיפת הסנקציות
זהו יתרון עסקי חשוב. כאשר הקמת מרכז נתונים דורשת השקעות ענק, היכולת לממן את הפרויקט עשויה להיות חשובה כמעט כמו הטכנולוגיה עצמה. אם בלוםBloom Energy -11.24% תצליח להרחיב את השימוש במערכות שלה דרך שותפים שמספקים הון ומימון, היא עשויה להגדיל את השוק שאליו היא יכולה להגיע. מצד שני, מסגרת מימון אינה תחליף להזמנה מחייבת, לאספקה בפועל ולגביית התשלום.
בלוםלא תלויה רק באוראקל Oracle Corp 0.49% ובנביוס Nebius Group N.V. -0.27% . היא משתפת פעולה גם עם Equinix, מפעילת מרכזי נתונים גדולה, שההתקשרויות שלה עם בלוםעברו את רף 100 מגה-ואט. בפברואר 2025 דיווחו החברות כי מערכות הותקנו או היו בשלבי הקמה ב-19 מרכזי נתונים של Equinix בארה"ב.
באוגוסט הרחיבה בלום את שיתוף הפעולה עם MiTAC, יצרנית פתרונות מחשוב ושרתים, בפרויקט שנועד לספק חשמל לקמפוס ייצור שרתי AI בקליפורניה. בלוםדיווחה גם על שיתוף פעולה עם קורוייב CoreWeave -2.46% , ספקית ענן למחשוב AI, בפרויקט מרכז נתונים באילינוי.
המשמעות היא שהשוק הפוטנציאלי רחב יותר מחברה אחת או מפרויקט יחיד. הוא כולל מפעילי ענן, בעלי מרכזי נתונים, יצרני שרתים וגופים שמממנים את הקמת התשתיות. ריבוי השותפים עשוי להפחית את התלות בלקוח בודד, אך אינו מבטל את הסיכון שעיכובים בפרויקטים גדולים ידחו הכנסות.
מה שאלו האנליסטים בשיחת המשקיעים? לא רק צמיחה, אלא גם תזרים ויכולת אספקה
שיחת המשקיעים שלאחר הדוח סיפקה הצצה למה שמטריד את וול סטריט מעבר לזינוק בהכנסות. האנליסטים התמקדו בתזרים המזומנים, בהרחבת כושר הייצור ובשאלה האם בלום יכולה לעמוד בקצב הביקוש בלי לפגוע ברווחיות.
אחת הנקודות המרכזיות הייתה הפער בין הרווחיות החשבונאית לבין תזרים המזומנים. ברבעון השלישי תזרים המזומנים מפעילות שוטפת היה שלילי בהיקף של כ-27 מיליון דולר, אף שהחברה הציגה רווח נקי מתואם משמעותי. סמנכ"ל הכספים סיימון אדוארדס הסביר כי הגידול בהון החוזר, בעיקר במלאי, בנכסים חוזיים ובחייבים, קיזז את הרווח.
חלק מההכנסות מוכר עם העברת השליטה במוצר ללקוח, בעוד שהחיוב וגביית המזומן מתבצעים בהתאם לאבני דרך חוזיות, ולעיתים ברבעון מאוחר יותר. ההסבר הגיוני מבחינה חשבונאית, אך הוא גם מציב עבור החברה מבחן מדיד- האם היא תצליח להפוך את ההכנסות והרווחים למזומן בקצב שתואם את הצמיחה שלה.
החברה סיימה את הרבעון עם 2.5 מיליארד דולר במזומן, ותזרים המזומנים החופשי היה חיובי של 42 מיליון דולר מתחילת השנה, אך ברבעון עצמו נרשם תזרים חופשי שלילי של כ-180 מיליון דולר.
נושא נוסף שעלה בשיחה הוא המחיר של הרחבת כושר הייצור. החברה משקיעה במכונות ובקווי ייצור כדי לעמוד בביקוש, ובמקביל מנסה לשמור על שיפור בשולי הרווח. ההנהלה הצביעה על התקדמות בתוכניות להפחתת עלויות, על עלייה בניצולת הייצור ועל שיפור ביעילות התפעולית.
שיעור הרווח הגולמי המתואם הגיע ברבעון ל-34.5%, ושיעור הרווח הגולמי ממכירת מוצרים הגיע ל-38.4%. המשמעות היא שבלום נמצאת במבחן כפול: היא צריכה להגדיל במהירות את מספר המערכות שהיא מסוגלת לספק, אך גם להוכיח שההתרחבות אינה דורשת השקעות והוצאות שיבלעו את המזומנים שהעסק מייצר. ברבעון השלישי הסתכמו ההשקעות ההוניות ב-150 מיליון דולר, ובתשעת החודשים הראשונים של השנה הן הגיעו ל-230 מיליון דולר.
ההנהלה ניסתה גם להציג מנועי צמיחה שאינם מסתכמים באספקת חשמל למרכזי נתונים. אחד מהם הוא שיתוף הפעולה עם חברות חשמל מפוקחות, שעשויות להשתמש במערכות בלום כנכסי ייצור חשמל מבוזרים. המודל הזה עשוי להרחיב את קהל הלקוחות מעבר לחברות ענן שמקימות מתקנים מאחורי המונה, ולסייע לחברות חשמל להתמודד עם ביקושים שגדלים מהר מכושר הרשת.
כיוון נוסף הוא שילוב טכנולוגיות ללכידת פחמן. בשיחה דיבר המנכ"ל סרידהר על עניין מצד לקוחות גדולים בפתרונות שיהיו מוכנים לחיבור לתשתיות לכידת פחמן, והעריך שחלק מהלקוחות עשויים להיות מוכנים לשלם תוספת של 10%-15% עבור חשמל נטול פליטות פחמן. זו הערכה של ההנהלה ולא התחייבות מצד הלקוחות, אבל היא ממחישה כיצד בלום מנסה להגדיל את הערך שהיא מספקת מעבר לייצור חשמל.
גם תשתיות החשמל של הדור הבא עלו בשיחה. החברה בוחנת את התפקיד שלה במערכות 800 וולט בזרם ישר, שעשויות לסייע בהפחתת עלויות החשמל וההולכה בתוך מרכזי נתונים גדולים. מדובר באפשרות צמיחה לטווח ארוך, ולא בהכנסה שכבר ניתן לכמת בדוחות הנוכחיים. שאלות האנליסטים נגעו גם לקצב האספקה לנביוס Nebius Group N.V. -0.27% . ההנהלה אמרה כי המערכות המיועדות לפרויקט בהיקף של כ-300 מגה-וואט מוכנות, וכי בלום אינה צפויה להיות צוואר הבקבוק המרכזי. עם זאת, קצב הפעלת המתקן תלוי גם במוכנות האתר וביכולת הלקוח להשלים את יתר התשתיות. זו נקודה חשובה: גם אם בלום מוכנה לספק את הציוד, ההכנסה בפועל עדיין תלויה בלוחות הזמנים של הפרויקט כולו.
התחזית עולה בפעם השלישית, אבל יש תנאי
בלום העלתה את תחזית ההכנסות לשנת 2026 לטווח של 4.4 עד 4.6 מיליארד דולר, לעומת תחזית קודמת של 3.9 עד 4.2 מיליארד דולר. באמצע הטווח מדובר בצמיחה שנתית של כ-122%. זו הפעם השלישית במהלך השנה שבה החברה מעלה את התחזית.
החברה צופה גם רווח תפעולי מתואם של 960 מיליון עד 1.03 מיליארד דולר, ורווח מתואם למניה של 3.10 עד 3.40 דולר. תחזית שיעור הרווח הגולמי המתואם נותרה סביב 34%.
בשיחת המשקיעים הדגישה ההנהלה כי תזמון המסירות של מספר קטן יחסית של פרויקטים ברבעון הרביעי עשוי לקבוע היכן בתוך טווח התחזית תסיים החברה את השנה. המשמעות היא שהביקוש אינו בהכרח הבעיה המרכזית, אלא גם התזמון שבו אתרי הלקוחות מוכנים לקבל את המערכות ולהפעיל אותן. פער של כמה שבועות במסירה של פרויקטים גדולים עשוי להשפיע באופן ניכר על תוצאות רבעוניות.
החברה ציינה גם כי הצטרפה למדד S&P 500. הכללה במדד עשויה להרחיב את בסיס המשקיעים ולהביא לביקוש מצד קרנות שעוקבות אחר המדד, אך היא אינה מבטיחה עלייה במניה ואינה משנה כשלעצמה את שווי הפעילות העסקית.
נחזור לרגע למנכ"ל והנהלת החברה
מאחורי החברה עומד קר שרידהר, המייסד, היו"ר והמנכ"ל. לפני שהקים את בלוםBloom Energy -11.24% , ניהל מעבדת טכנולוגיות חלל באוניברסיטת אריזונה והיה פרופסור להנדסת תעופה וחלל ולהנדסת מכונות. עבודתו כללה מחקר במסגרת תוכנית מאדים של נאס"א, ובפרט פיתוח טכנולוגיה שנועדה להפיק חמצן מהאטמוספרה של מאדים לצורכי הנעה ותמיכה בחיים.
המעבר מחקר החלל לייצור חשמל על כדור הארץ נשמע כמו מסלול לא שגרתי, אבל הוא מסביר משהו ממקורות הטכנולוגיה של החברה: בלום מנסה לפתור בעיית תשתית באמצעות מערכת הנדסית שאפשר להפעיל באופן רציף, ולא רק למכור עוד מוצר אנרגיה.
גם ההנהלה הורחבה כדי לתמוך בשלב הצמיחה. סימון אדוארדס נכנס לתפקיד סמנכ"ל הכספים באפריל 2026, לאחר שכיהן כמנכ"ל וכסמנכ"ל כספים בחברות תוכנה וענן. מנהל המכירות הראשי, אמאן ג'ושי, הגיע לאחר יותר משני עשורים בתפקידים בכירים ב-ג'נרל אלקטריקGE Aerospace -2.69% , לרבות בתחום האנרגיה.
לפי מסמכי החברה, שרידהר החזיק בכ-5.7 מיליון מניות, כ-2% מהמניות, בשווי של 1.4 מיליארד דולר.
מחיר המניה עדיין משאיר מעט מקום לטעויות
לפי מחיר הסגירה של 193 דולר, שווי השוק של החברה עומד על כ-57 מיליארד דולר. מול תחזית הכנסות שנתית של 4.4 עד 4.6 מיליארד דולר, מדובר במכפיל של כ-13 על ההכנסות הצפויות ב-2026 ובמכפיל רווח עתידי של 45.
אלו בהחלט מכפילים גבוהים, גם עבור חברה שנהנית מביקוש מואץ. הם מבטאים ציפייה שהצמיחה תימשך, שהרווחיות תעלה ושבלום תצליח לבסס מעמד של ספקית תשתית חשובה בשוק החשמל למרכזי נתונים. אם הצמיחה תאט, פרויקטים יתעכבו או אם התזרים יישאר חלש לאורך זמן, המניה עלולה להיפגע גם אם החברה תמשיך להציג עלייה בהכנסות.
האנליסטים חלוקים: חלק הורידו מחיר יעד, אחרים דווקא העלו
תגובת האנליסטים לדוח הייתה מעורבת. חלקם הורידו את מחירי היעד למרות התוצאות החזקות והעלאת התחזית, ואחרים דווקא העלו אותם.
ג'יי.פי מורגן הוריד את מחיר היעד ל-292 דולר מ-314 דולר, אך שמר על המלצת קנייה. BTIG הוריד את מחיר היעד ל-250 דולר מ-295 דולר, וגם הוא הותיר המלצת קנייה. Roth MKM הוריד את מחיר היעד ל-230 דולר מ-260 דולר והותיר המלצת החזקה. ג'פריס הוריד את מחיר היעד ל-242 דולר מ-264 דולר ושמר על המלצת החזקה, כלומר המלצה שאינה מבטאת ציפייה לביצועי יתר משמעותיים ביחס לשוק.
מנגד, מורגן סטנלי העלה את מחיר היעד ל-335 דולר מ-310 דולר ושמר על המלצת קנייה. ברנסטיין העלה את מחיר היעד ל-306 דולר מ-282 דולר, אך הותיר המלצת החזקה, RBC Capital הותיר מחיר יעד של 335 דולר והמלצת קניה מתונה.
הפערים בין האנליסטים ממחישים את הדילמה. האנליסטים האופטימיים רואים חברה שיושבת על ביקוש אמיתי לחשמל, נהנית משיפור חד ברווחיות ומעלה שוב ושוב את התחזית. הזהירים יותר חוששים שהציפיות כבר גבוהות מאוד, ושעלויות ההתרחבות, התזרים השלילי והתלות במוכנות הלקוחות עלולים להקשות על החברה לעמוד בכל מה שהשוק מצפה ממנה.
תגובת האנליסטים מראה שהדוח החזק לא פתר את שאלת השווי. גם אחרי הירידה, מחיר המניה משקף ציפיות להמשך צמיחה, רווחיות ותזרים חיובי משמעותי.
התחרות: בלום אינה היחידה שיכולה לספק חשמל
הביקוש לחשמל לתשתיות AI אינו מבטיח שבלום תיקח את כל השוק. היא מתחרה על התקציב מול פתרונות שונים, ובהם גנרטורים ומערכות גז של קאטרפילר Caterpillar Inc 2.09% וקאמינסCummins Inc -0.41% , טכנולוגיות ייצור חשמל של ורנובהGE Vernova -1.5% וספקיות טורבינות כמו סימנס Siemens AG 0.43% . גם חברות בתחום תאי הדלק, ובהן פיול-סל FuelCell Energy Inc -4.06% , פועלות בשוק הרחב יותר של ייצור חשמל באמצעות תאי דלק.
לא כל החברות האלה מציעות מוצר זהה, והן אינן מתחרות בכל פרויקט באותה צורה. אבל מבחינת הלקוח, השאלה היא איזו מערכת יכולה לספק את כמות החשמל הדרושה, באיזה מחיר, באיזה לוח זמנים ובאיזו רמת אמינות.
היתרון של בלום הוא במערכות מודולריות שניתן להתקין באתר הלקוח, ולפיכך עשויות לאפשר פריסה מהירה יותר בחלק מהתרחישים. מנגד, לחברות ציוד ותיקות יש בסיס לקוחות גדול, רשתות שירות וניסיון בפרויקטים בהיקפים עצומים. במקרים מסוימים, גנרטורים או טורבינות עשויים להיות פתרון מתאים יותר, במיוחד כאשר קיימת תשתית דלק זמינה.
לכן השאלה אינה אם בלום תחליף את כל הפתרונות הקיימים, אלא באיזה חלק מהשוק היא יכולה לזכות בנתח משמעותי ובמחיר שמאפשר לה לשמור על רווחיות. חשוב גם לזכור שגידול בביקוש לחשמל לא מבטיח גידול מקביל ברווחי בלום: התחרות עשויה ללחוץ על מחירים, והרחבת כושר הייצור עלולה להגדיל עלויות לפני שההכנסות מגיעות.
לצד ההזדמנות, יש גם סיכונים בפרויקטים הגדולים. פרויקט Jupiter בניו מקסיקו, קמפוס נתונים הקשור לתשתיות אורקל ו-OpenAI, נקלע לעיכובים סביב אספקת החשמל והיתרים. בספטמבר דווח כי אורקל מסרה הודעת כוח עליון לגורם המפתח בפרויקט, על רקע חשש לעיכובים באספקת החשמל. אורקל מסרה בהמשך שהפרויקט נותר בלוח הזמנים המתוכנן.
אין בכך הוכחה שההתקשרות עם בלום בוטלה. אבל הפרשה ממחישה שפרויקט ענק תלוי לא רק בציוד של ספקית החשמל, אלא גם בהיתרים, באספקת דלק, בתשתיות משלימות ובמימון.
גם כאשר קיים ביקוש חזק- והוא לגמרי קיים, הכנסות עשויות להדחות אם האתר לא מוכן או אם רכיבים אחרים בפרויקט מתעכבים.
השורה התחתונה: העסק מתחזק, אבל הרף שהמניה צריכה לעבור גבוה
בלום אנרג'י Bloom Energy -11.24% מציגה שילוב שקשה להתעלם ממנו: ביקוש גובר לפתרונות חשמל מבוזרים, חשיפה להתרחבות מרכזי הנתונים, שיפור משמעותי ברווחיות והעלאה חוזרת של התחזית.
היא פועלת בדיוק בנקודה שבה תעשיית ה-AI פוגשת את העולם הפיזי. היא לא צריכה לנחש איזה מודל בינה מלאכותית ינצח, אלא לספק חשמל לחברות שבונות את התשתיות. ההסכמים עם אוראקלOracle Corp 0.49% , נביוסNebius Group N.V. -0.27% , Equinix ושותפים נוספים, לצד מסגרת המימון של ברוקפילדBrookfield Corporation -0.81% , מציבים אותה בעמדה מעניינת בשוק שצפוי להמשיך לדרוש חשמל בהיקפים גדולים.
אבל השוק כבר מתמחר אותה כחברה שעתידה להיות גדולה משמעותית מכפי שהיא היום.
הנקודה שדורשת מעקב היא התזרים. ברבעון שבו ההכנסות זינקו והרווחיות השתפרה, החברה עדיין שרפה מזומנים מפעילות שוטפת ומהפעילות לאחר השקעות. ההנהלה מסבירה זאת בהון חוזר ובהבדלים בתזמון הגבייה, אך עליה להוכיח שהמזומנים אכן מגיעים בהמשך ושההתרחבות אינה מחייבת השקעות בלתי פוסקות.
לכן, הירידה במניה אחרי הדוח אינה בהכרח סתירה לתוצאות החזקות. היא משקפת את העובדה שהשוק כבר מתמחר את בלום כחברה שצפויה להנות מהצמיחה בתשתיות הבינה המלאכותית. מכאן, המשקיעים יצטרכו לראות לא רק עוד חוזים ועוד הכנסות, אלא גם מסירות בזמן, שיפור מתמשך ברווחיות והמרה של הרווחים למזומן. בלום סיפקה דוח חזק, אבל במחיר הנוכחי היא צריכה להמשיך להוכיח שהיא מסוגלת לעמוד בציפיות הגבוהות.
המאזן מספק תמונה מעודדת אך לא חד משמעית בהשוואה לרבעון הקודם.
מצד אחד, פיקדונות הלקוחות עלו בכ-83% ברבעון, מכ-360 מיליון דולר ל-660 מיליון דולר, סימן לכך שהחברה מקבלת יותר כסף מראש. מצד שני, הנכסים החוזיים, כלומר הכנסות שעדיין לא הגיעו לשלב החיוב, הוכפלו לכ-860 מיליון דולר, והחובות של לקוחות שטרם שילמו עלו בכ-39% ל-635 מיליון דולר. גם המלאי גדל בכ-22% לכ-928 מיליון דולר.
במילים פשוטות, יש עדות לכך שהלקוחות מעבירים לחברה יותר כסף מראש, אבל עדיין אין הוכחה שהחברה מצליחה להמיר את הצמיחה למזומן בקצב מספק, ויותר כסף שלה נשאר קשור במוצרים ובפרויקטים שעדיין לא הפכו למזומן. לכן, השאלה החשובה ברבעונים הבאים היא אם החברה תצליח לספק את המערכות, לחייב את הלקוחות ולגבות את הכסף, כך שהצמיחה בהכנסות תתבטא גם במזומן בקופה.
במחיר הנוכחי, כ-193 דולר למניה, בלום אנרג'י נסחרת בשווי שוק של כ-57 מיליארד דולר, המשקף מכפיל מכירות עתידי של כ-13 לפי תחזית 2026 ומכפיל רווח עתידי של 45. כדי לקבל מרווח ביטחון גדול מול הסיכונים של עיכובים באספקה, גבייה איטית והמרת ההכנסות למזומן, הייתי מחפש מחיר כניסה באזור 140-150 דולר למניה, המשקף שווי שוק של כ-40-45 מיליארד דולר ומכפיל מכירות של כ-9-10. גם במחיר הזה נדרשת צמיחה משמעותית כדי להצדיק את התמחור, אך חלק גדול מהסיכונים עשוי להיות מגולם במחיר.
- 1.אנונימי 25/10/2026 11:13הגב לתגובה זותודה על ניתוח מעניין
