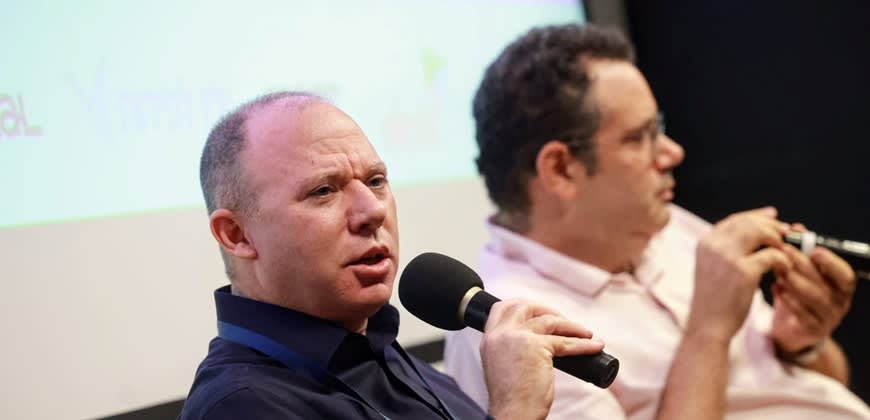
פאנל מומחי ההשקעות: איפה לשים את הכסף וממה להתרחק

אחרי כמה שנים שבהן הגופים המוסדיים הגדילו בהתמדה את החשיפה למניות, אחד הגדולים שבהם מסמן תפנית. "אני חושב ש-2027 נראית כמו שנה שבה צריך להיות יותר מפוזרים. בשנים האחרונות היינו בעיקר בשווקי המניות, החשיפות עלו מדי שנה, ואני חושב שהשנה הגענו לשיא בחשיפה למניות," אמר ברק בנסקי, המשנה למנכ"ל כלל ביטוח ופיננסים ומנהל חטיבת ההשקעות בקבוצה. "אנחנו נמצאים היום במצב, עם הריביות והתשואות בשוק אגרות החוב, שיש מקום לשילוב יותר משמעותי של אגרות חוב בתיק, לצד המשך ההחזקה במניות". בנסקי דיבר בפאנל "השקעות - איפה נמצאות ההזדמנויות ב-2027" בוועידה הכלכלית של ישראל, לצד אלה אלקלעי, יו"ר IBI קרנות נאמנות, ויונתן נשיא, ראש תחום השקעות חו"ל בילין לפידות, בהנחיית אבישי עובדיה, עורך ביזפורטל.
המעבר לאג"ח לא נובע מפסימיות לגבי המניות. "אנחנו מאוד מאמינים במהפכת ה-AI ובנגזרות השונות שלה. יש בתוכה כל מיני מקומות שצריך מאוד מאוד להיזהר מהם, אבל אנחנו עדיין חושבים שהצמיחה ברווחיות שאנחנו רואים תימשך. המהפכה הזו אמיתית. אני לא חושב שיש בועה בשוק, והמכפילים אפילו ירדו," אמר בנסקי. "לכן השילוב הנכון הוא גם להמשיך להחזיק במניות, עם דגש לדעתנו על תחום הטכנולוגיה, וגם להחזיק אג"ח כסוג של הגנה בתיק".
בואו ננסה למפות את הסיכונים בשווקים. אלה איך את ראוה את הסיכונים בשווקים בארץ בהינתן הבחירות ובחו"ל
"הסיכונים הם החלק הכי פחות כיף בעבודה שלנו," השיבה אלקלעי. "הסיכון שהכי הפתיע אותנו הוא כנראה המשפט של נתניהו, שנעבור לכלכלת קריפטו. זאת אומרת, הסנקציות האירופיות על ישראל הן עסקה סגורה ואי אפשר לעשות שום דבר שימנע אותן. זה סיכון שראש הממשלה שם על השולחן כסיכון עיקרי, ושאולי צריך להתייחס אליו. אני חושבת שכולם יתעשתו וימנעו את זה, אבל זה סיכון קיים".
אלקלעי הוסיפה את הסיכון של מלחמה מול איראן, "תיכף נראה מה טראמפ יבחר לעשות", אבל את הסיכון העיקרי היא מוצאת במקום אחר. "הסיכון העיקרי הוא כנראה שנדשדש תקופה מסוימת בחוסר ודאות פוליטית. בניגוד לסיכונים האחרים, זה לא סיכון של ירידה חדה בשוק. אנחנו נראה דשדוש, כי שני הדברים יכולים לקרות: כלכלת ישראל יכולה לחזור לפרוח, והיא יכולה להיכנס למציאות של סנקציות".
הבורסה בתל אביב כבר הספיקה להגיב בימים האחרונים כשיש גם סיכונים עולמיים שקיבל המחשה יממה האחרונה - תחזית חלשה של גוגל ואמזון ביחס להשקעות ב-AI. אלקלעי רואה בסיכון שבאבטחת המידע על ה-AI ובחוסר היציבות במספר מדינות באירופה סיכונים משמעותיים.
נשיא מילין לפידות פתח בעליית התשואות על אגרות החוב. "בארצות הברית זה מייצג פחות סיכון של פירעון ויותר תרחיש של זליגה של התשואות עוד ועוד כלפי מעלה, שתשפיע על הכלכלה, על הצרכן ועל הפירמות שצריכות להשקיע," אמר. "חברות ה-AI היום, כולל החברות הכי גדולות, הן חברות עם קאפקס, עם השקעות מאוד מאוד גדולות. ככל שצריך השקעות גדולות, מתממנים עם חוב, בחלק מהמקרים ארוך יותר, והתשואות הגבוהות משפיעות עליהן בסופו של דבר".
ארצות הברית בכותרות, הסביר, "כי זה השוק הכי גדול, והטרז'רי תמיד היה הנכס חסר הסיכון שמולו מודדים כל דבר אחר. אבל זה בכל העולם, אולי למעט ישראל, באופן קצת מפתיע. רואים את זה באירופה, ביפן ובבריטניה".
הסיכון השני בעיני נשיא הוא בועת AI, או ירידה משמעותית בהוצאות סביב התחום. "צריך לזכור שהכלכלה והשוק בארצות הברית הפכו להרבה יותר ריכוזיים והרבה יותר תלויים ב-AI. זה לא רק החברות שמגדירים כחברות AI, זה אקו-סיסטם שלם. סביב הדאטה סנטרים הגדולים יש אקו-סיסטם שלם של עובדים, של בנייה ושל מיזוג אוויר," אמר. "מה שיקבע אם זה סיכון או סיכוי הוא ה-ROI, התשואה על ההשקעות הגדולות האלה. ככל שיהיו סימנים שהתשואה לא מספיק גבוהה, תהיה ירידה בהשקעות, וזה חלק גדול ממה שמניע את הכלכלה. יש סטטיסטיקות שלפיהן בשנתיים האחרונות 70%-80% מהצמיחה בכלכלה האמריקאית הם כל מה שמסביב ל-AI. תסתכל על ה-S&P: החברות שקשורות ל-AI הן בערך חצי מהמדד, ועשר החברות הגדולות הן 41% ממנו, אני חושב.
- סנדיסק עקפה את הציפיות - ומכריזה על פיצול מניה של 1 ל-8
- אסף בנאי: "שימו מסלול כללי בקופת גמל, כל עשור יעשה הכפלה"
"רמת הציפיות יחסית גבוהה, וקל לאכזב ברמות האלה. בסופו של דבר המבחן הוא החזר ההשקעה," אמר, והצביע על הצד השני של אותו מטבע: "נגיד שבסוף הכל טוב והחזר ההשקעה מעולה. מה זה אומר? שאפשר להתייעל ולחסוך, בעיקר בעובדים. אז יש סיכונים, אבל יש הרבה סיכויים, ובסופו של דבר כלכלות ממציאות את עצמן מחדש. תרחיש הבסיס הוא תרחיש חיובי".
גם בנסקי רואה בהשקעות ה-AI את הסיכון הגלובלי המרכזי. "שם השוק התחיל לשאול אם זו בועה, אם אנחנו משקיעים יותר מדי ומה ה-ROI. בחודש-חודשיים האחרונים עלתה גם שאלת המימון, בין השאר בגלל עליית תשואות האג"ח. ראינו את זה בחברות כמו קורוויב, ויש שאלה לגבי כל המודל," אמר. "החברות הגדולות כבר מתחילות לגייס לא רק הון אלא גם חוב כדי לממן את ההשקעות האלה, ובדוחות ראינו אצל חלקן תזרים מזומנים שלילי. זה לא מאוד מפריע להן, כי הן בלי חוב, אבל ברגע שצריך לקחת מימון, הוא היום בתשואות גבוהות יותר, וזה יכול לגרום להפתעות ולתנודתיות הרבה יותר גבוהה במניות". לזה הוסיף את הריכוזיות: "גם באסיה ובשווקים המתעוררים רוב התשואה מגיעה מכמה מדינות, ובסוף מחברות ספציפיות בעולם הזה".
"הדרישה לאנרגיה היא היום צוואר הבקבוק בכל עולם ה-AI"
כשהדיון עבר להזדמנויות, בנסקי התחיל מהבית. "התמחורים בישראל הם יחסית מלאים, אבל יש פה ושם סקטורים שחוו לאחרונה ירידות משמעותיות, ושבהם מתחילות לצוץ הזדמנויות ספציפיות. גם בתחום המגורים, למרות התקופה המאתגרת, יש כבר חברות שהתמחורים שלהן הגיעו למקומות מעניינים. ראינו גם ירידות משמעותיות בחברות האנרגיה הירוקה.
"המדד, שהולך פחות או יותר הצידה כבר חצי שנה, קצת משקר, כי היו פה הרבה מאוד חברות שחוו ירידות משמעותיות. גם בחו"ל המדדים הולכים הצידה, אבל בתוכם יש הרבה מקומות שראינו בהם תיקונים משמעותיים. קשה להגיד ברמת הסקטור. זה באמת במיקרו, ברמת המניות הבודדות".
את האנרגיה הוא מגדיר כתמה ארוכת טווח. "בטח בעולם של AI והדרישה לייצור חשמל, זה מקום מאוד מעניין. אני לא מדבר על נפט, אני מדבר על ייצור חשמל, באנרגיה ירוקה או קונבנציונלית, בגז. יש גם כאלה שאומרים פחם," אמר. "גם בארצות הברית וגם בישראל, הדרישה לאנרגיה היא היום צוואר הבקבוק בכל עולם ה-AI. אני חושב שזה מקום שימשיך ליהנות מביקושים מאוד מאוד חזקים, גם אם מחירי המניות יירדו וגם אם ישקיעו קצת פחות".
- ת"א 35 יורד 2%, הביטוח צונח 3.2%: מנגד פאלו אלטו ואל על עולות 3.2%
- מנכ"ל דוראל: "בתוך שנתיים-שלוש נגיע לרווח תפעולי של 800 מיליון דולר"
הידעת?כמה חשמל יצרכו מרכזי הנתונים בעולם בסוף העשור?
ההזדמנות השנייה של בנסקי היא התשתיות, תחום שגם בו החברות סבלו לאחרונה. "המטרו הוא פרויקט ענק, גם ברמה הבינלאומית. אנחנו רואים את כל החברות הבינלאומיות מגיעות לכאן, ואני חושב שלא מעט מחברות התשתיות המקומיות הולכות ליהנות מזה. כולן ייקחו חלק במקטע כזה או אחר, השאלה בדיוק איפה. אני חושב שהולך להיות כאן בום תשתיות משמעותי, והחברות האלה נמצאות במקום מצוין כדי ליהנות ממנו".
"נראה לי שזה קונצנזוס, ויש מעט אנשים שחושבים אחרת," הצטרפה אלקלעי. "ככל שתעשיית ה-AI והטכנולוגיה ימשיכו להתפתח, וככל שנרצה יותר מקום אחסון, הדאטה סנטרים והאנרגיה שהם דורשים לא הולכים להיעלם מחיינו. תוסיף לזה את הרכב החשמלי, והרבה דברים יעברו לחשמל. אז תעשיית החשמל והאנרגיה בכלל הם תחומים שנשמעים מאוד הגיוניים". ולצד זה הציעה חלום: "אחד החלומות שאפשר לחלום, וזה לא מזיק, ושגם יקפיץ את כל העקומות למעלה, הוא הסכם אזורי. אם נעשה את מה שכולם סביבנו ממש רוצים שנעשה, הסעודים והאמירתים והרחבה של הסכמי אברהם, ההשקעה בתשתיות כאן תהיה ברמה הרבה יותר גבוהה ממה שאנחנו יכולים לדמיין. כל יציבות, כל הפסקת לחימה וכל התפתחות אזורית יכולות לקדם אותנו למקומות מאוד טובים כלכלית".
יש מקום להשוות את מהפכת ה-AI למהפכת הדוט-קום של 1999-2000? אנחנו בשלב ההייפ הגדול ובהמשך תבוא רגיעה?
"החלום של ה-AI הוא מדהים," השיבה אלקלעי, "הוא מאפשר לכולנו להתייעל, ולהתייעל זה לאו דווקא לפטר את כולם. זה להספיק בעוד חצי שנה את מה שיש לנו בתוכניות העבודה לעוד שלוש שנים, ואנחנו הרי כל הזמן נבוא עם עוד רעיונות של מה אפשר לפתח. תיאורטית, מהפכת ה-AI יכולה להכניס להרבה מאוד סקטורים התייעלות, גידול ברווחיות ופיתוח עסקי שאנחנו רק מתחילים לדמיין".
"השווקים, לעומת זאת, לא יתקדמו בקו ישר. כנראה שזאת הדינמיקה של השווקים. כולנו בהייפ, ובשלב כלשהו, אם בגלל שהתוצאות הכספיות יהיו קצת פחות טובות ממה שמישהו ציפה, אם בגלל אירוע סייבר, או בתרחיש שכולנו נשמח שיקרה, שתהיה רגולציה מצד מבוגר אחראי שתגרום לכל הדבר הזה להתפתח בקצב שפוי יותר, כל אחד מהדברים האלה יכול לגרום לשוק לרדת. השאלה היא לאן זה הולך בטווח הארוך. שוק ההון ב-150 השנים האחרונות היה כלי סופר אפקטיבי להתפתחות הכלכלה הגלובלית. אלא אם יש סיבה אקסוגנית שתעצור את זה, אז כן, יכול להיות שנרד קצת, ויכול להיות שנרד אפילו הרבה. אבל בהנחה שהתסריט האפוקליפטי לא יקרה, הכלכלה כנראה תמשיך לצמוח וכולנו נחיה יותר טוב".
הידעת?כמה זמן לקח לנאסד"ק לחזור לשיא של בועת הדוט-קום?
"קיבלנו הכל מהכל": מניות, אג"ח והשאלה של ה-8%
נשיא אמר: "באופן כללי ברור שהתמחור בשוק המניות לא מאוד נמוך, בעיקר בארצות הברית, ורוב ה-AI מוטה לחברות אמריקאיות. מצד שני, הרבה שואלים איך זה שהמניות לא יורדות כשהתשואות ב-5%, והתשואות הריאליות באזור 3%. תשואות ריאליות כל כך גבוהות הן תחליף טוב יותר למניות מאשר תשואות נומינליות".
איפה הגבול, ובאיזו תשואה על אג"ח של חברה חזקה כבר לא צריך מניות?
אלקלעי: "הדרך לחשוב על זה היא הבחנה בין שימור הון לבניית הון. את הרכיב האג"חי רוצים בשימור ההון, גם כשהריבית תהיה אפס וגם כשהיא תהיה 10%. 8% היא תשואה שנתית של מניה בממוצע, תלוי איזו מניה". כשעובדיה הקשה שב-20 וב-30 השנים האחרונות מדובר בתשואה של 7%-8%, ושאל למה להסתכן, השיבה באנגלית: "You can't win if you're not in". "אם אתה לא נמצא בשוק המניות, אתה אף פעם לא חושף את עצמך לסיכוי שתרוויח. ברור שכולנו חייבים רכיב משמעותי של שימור הון, ושם כולנו שמחים שיש ריבית באג"ח".
"המניות כן מגיבות לעלייה בתשואות", מסביר נשיא, "תסתכל על חצי השנה האחרונה, שבה התשואות באג"ח עלו בצורה מאוד חזקה. יש הבדל גדול בין סקטורים. סקטורים עם מח"מ ארוך, פחות רווחיים, שדורשים קאפקס לטווח ארוך, כמו תשתיות או אנרגיה ירוקה, ירדו בצורה משמעותית. תסתכל על מדד הנדל"ן, על הריטים בארצות הברית, על חברות הבנייה למגורים או על הביוטק. וגם השוק באופן כללי ירד ממכפיל של 23 בערך במרץ למכפיל של 19 בערך היום".
"גם חברות הטכנולוגיה המובילות ב-AI, הוסיף, לא נסחרות במכפילי הרווח של 2000 או 1999. החברות האלה הן עדיין חברות מאוד מאוד רווחיות, עם פעילות קיימת מאוד רווחית. נכון שהן נהיו הרבה יותר צרכניות של הון. תסתכל על המאזנים של גוגל, פייסבוק ומיקרוסופט, ואפילו של אמזון, שתמיד הייתה יותר צרכנית של קאפקס. לפני שנתיים-שלוש היה להן יותר מזומן מחוב. היום לכולן יש הרבה יותר חוב ממזומן. זה בסדר, ככה עסקים מתנהלים, אבל זה הופך את העסק למסוכן יותר ומצריך מכפיל נמוך יותר".
הידעת?מה זו אג"ח ה-100 שנה של אלפאבית?
נשיא גם סבור שבחלק מהמקומות השוק מגזים לכיוון השני - "בתחום השבבים והזיכרונות, השוק מתמחר ירידה מאוד מהירה במחירים, או שיא מחירים ברבעון הראשון של השנה הבאה, ואין לזה שום עדות בשום מקום. זה מצחיק להגיד על מניה שעלתה פי חמישה ופי שישה, אבל אולי היא עדיין לא יקרה.
או שהשוק מקדים את האנליסטים, וזה קורה הרבה.
בנסקי, שנשאל אם יש לו רף תשואה באג"ח שמעליו אין טעם להשקיע במניות, דחה את הבחירה הבינארית. "אני לא חושב שהגישה צריכה להיות אפס או אחד, או אג"ח או מניות, אבל זה כן ישנה את התמהיל. כשאג"ח עולה ל-5% או ל-8%, צריך לראות מה אנחנו צופים למניות. אם באותו זמן אנחנו רואים צמיחה דו-ספרתית גבוהה ברווחים, יכול להיות שגם מול 5% אני רואה תשואה הרבה יותר גבוהה במניות, ועדיף להשקיע בהן," אמר. "בוא נראה מה קרה עכשיו. התשואות בארצות הברית עלו מ-4% ל-5.3%, ובאותו זמן הרווחים של החברות ב-S&P עלו ב-30% שנה על שנה. ראינו עלייה במניות תוך כדי ירידה במכפיל ועליית תשואות. קיבלנו הכל מהכל".
מכאן נגזרת ההמלצה שלו לשנה הבאה. "כשאני מסתכל קדימה, אני רואה תשואות אג"ח שברמות האלה כבר יכולות בהחלט להוות כרית ביטחון לירידות כאלה ואחרות בשוק המניות. זה לא היה כאן מאז תקופת הריבית הנמוכה, שבה אף אחד לא רצה להחזיק אגרות חוב. אנחנו כבר חמש שנים בשוק אגרות חוב שמסב הפסדים, ואני חושב שבראייה קדימה יש מקום ליותר אגרות חוב, גם כגורם ממתן," אמר בנסקי.
בנסקי נשאל על ההשקעה של כלל באנתרופיק, שכבר הניבה רווח גבוה על הנייר, ואם הקבוצה תמכור בכל מחיר כשתסתיים תקופת החסימה. "אנחנו לא באפס או אחד. אנחנו ננהל את החשיפה כמו שאנחנו עושים תמיד," השיב. לשאלה אם אנתרופיק יכולה להגיע לשווי של 10 טריליון דולר ענה: "אני לא יודע לענות על השאלה הזאת", וגם נשיא העדיף שלא להמר.
נשיא הוסיף מהפכה שמתנהלת לצד ה-AI. "המהפכה של אלי לילי ונובו נורדיסק, הזריקות ועכשיו גם הגלולות להרזיה, היא מהפכה ענקית. ראינו השפעה מאוד גדולה על סקטורים שלמים, למשל כל הסקטור של המכשור הרפואי, מתוך הנחה שיהיה צורך בהרבה פחות ניתוחים," אמר. "והארכת משך החיים של אנשים יכולה ליצור אפקטים מאוד גדולים על כל נושא החיסכון ארוך הטווח והפנסיה". בתחום הבריאות עצמו, סיפר, "לשמחתי" ילין לפידות לא הייתה במשקל יתר: "ההלת'קר באופן כללי והפארמה באופן ספציפי היו סקטורים עם תשואת חסר משמעותית. מצד שני, בגלל הריכוזיות הגדולה של המדדים בטכנולוגיה, צריך היום להגדיל קצת את ההלת'קר, את הפארמה ואולי אפילו את הביוטק. אז אנחנו מגדילים קצת. היסטורית התשואות שם הרבה יותר נמוכות, ויש גם עניינים בסיסיים בתעשייה הזאת, מבחינת פטנטים".
