מה באמת מושך את בואינג קדימה - ולמה ההפסד כבר לא כל הסיפור

בואינג פרסמה את תוצאות הרבעון השלישי של 2026 עם הכנסות של 24.2 מיליארד דולר, עלייה של 4% מול הרבעון המקביל, והפסד נקי של 116 מיליון דולר או 26 סנט למניה. ברבעון המקביל ההפסד עמד על 5.34 מיליארד דולר או 7.14 דולר למניה, על רקע מחיקה גדולה בתוכנית 777X. ההפסד המתואם (Core) הגיע ל-34 סנט למניה, גבוה מתחזית האנליסטים שעמדה על כ-21 סנט. ההכנסות עצמן עקפו את קונצנזוס LSEG, שעמד על כ-23.8 עד 24 מיליארד דולר.
המספרים מספרים שני סיפורים במקביל. מצד אחד, התזרים התפעולי ברבעון הסתכם ב-1.5 מיליארד דולר והתזרים החופשי ב-464 מיליון דולר, כמעט כפול מהרבעון המקביל. צבר ההזמנות הכולל טיפס לשיא של 745 מיליארד דולר, וכולל יותר מ-6,300 מטוסים מסחריים בשווי של כ-612 מיליארד דולר. מצד שני, פעילות המטוסים המסחריים עדיין מפסידה כסף: הכנסות של 10.7 מיליארד דולר, ירידה של 3%, והפסד תפעולי של 697 מיליון דולר עם מרווח שלילי של 6.5%. החברה מייחסת זאת לתמהיל מסירות פחות משתלם, לעלויות צפויות של התאמות בקצב הייצור ולעלויות גבוהות יותר בשרשרת האספקה.
הידעת?מה כולל צבר ההזמנות של 745 מיליארד דולר?
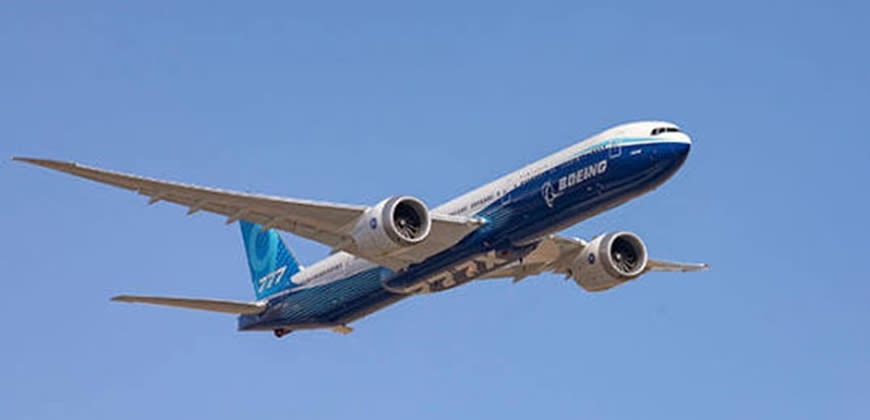
ברבעון נמסרו 161 מטוסים מסחריים, מטוס אחד יותר מהרבעון המקביל: 124 מטוסי 737, עשרה מטוסי 767, חמישה מטוסי 777 ו-22 מטוסי 787. מתחילת השנה נמסרו 475 מטוסים, עלייה של 8% מול 440 בתקופה המקבילה. קצב ייצור ה-737 ממשיך להתקדם לעבר ייצוב של 47 מטוסים בחודש, וה-787 נשאר על שמונה בחודש. במקביל, ה-FAA אישר את ה-737-7 ברבעון, ואת ה-737-10 באוקטובר, כך שכל משפחת ה-MAX כבר מאושרת. תוכנית ה-777X ממשיכה בטיסות הסמכה של 777-9, עם מסירה ראשונה מתוכננת ל-2027. להרחבה על צוואר הבקבוק בייצור: בואינג שוב נתקלת בצוואר בקבוק: יעד הייצור של ה-737 MAX מתרחק.
החטיבה הביטחונית היא זו שמשכה את הרבעון כלפי מעלה. הכנסות של 7.9 מיליארד דולר, עלייה של 15%, ורווח תפעולי של 492 מיליון דולר עם מרווח של 6.2%, לעומת 1.7% ברבעון המקביל. חלק מהשיפור מגיע מרווח הון של 252 מיליון דולר על מכירת HRL Laboratories, וחלק משיפור תפעולי ומנפח עבודה גבוה יותר. במהלך הרבעון נבחרה בואינג על ידי חיל הים האמריקאי לתכנן, לבנות ולספק את מטוס הקרב מהדור הבא F/A-XX. ההזמנה עדיין מחוץ לצבר, עד לסיום תהליך הבחירה הרשמי. בנוסף התקבל חוזה לשבע שנים להרחבת ייצור מחפשי PAC-3. צבר הביטחון והחלל עצמו הגיע לשיא של 101 מיליארד דולר, כש-23% ממנו מגיע מלקוחות מחוץ לארה"ב.
הידעת?איך מחושב התזרים החופשי בבואינג?
חטיבת השירותים הגלובליים המשיכה להיות המנוע היציב: הכנסות של 5.6 מיליארד דולר, עלייה של 4%, ורווח תפעולי של כמיליארד דולר עם מרווח של 18.3%. ברבעון נחתם חוזה עם צבא ארה"ב לתחזוקת צי מסוקי AH-64 אפאצ'י. המזומנים וההשקעות הסחירות עמדו בסוף הרבעון על 20.7 מיליארד דולר, לעומת 20 מיליארד בתחילתו, והחוב המאוחד נשאר על 45.9 מיליארד דולר. לפי דיווחים בשוק, החוב נטו ירד לכ-25.2 מיליארד דולר, לעומת כ-25.9 מיליארד ברבעון הקודם וכ-30.4 מיליארד לפני שנה.
בתשעת החודשים הראשונים של 2026 הסתכמו ההכנסות ב-71 מיליארד דולר, עלייה של 8% מול התקופה המקבילה, וההפסד הנקי ב-551 מיליון דולר או 1.04 דולר למניה. התזרים התפעולי מתחילת השנה חיובי ועומד על 2.7 מיליארד דולר, אבל התזרים החופשי עדיין שלילי בהיקף של 359 מיליון דולר אחרי השקעות כבדות ברכוש קבוע, בעיקר באתרים בצ'ארלסטון ובסנט לואיס. זה הפער שהמשקיעים עוקבים אחריו: הרבעון הבודד כבר מייצר מזומנים חופשיים, והשנה כולה עדיין סופגת השקעות שמקדימות את ההכנסות מהמסירות.
בין אישורי MAX לחוזה הקרב הבא
מנכ"ל החברה, קלי אורטברג, תיאר את אישורי ה-737-7 וה-737-10 ואת בחירת חיל הים כציון דרך, והדגיש שהחברה עדיין נדרשת לשפר ביצוע יומיומי סביב בטיחות, איכות ויעילות. זו בדיוק נקודת החיכוך מול המשקיעים: הביקוש קיים, הצבר בשיא, והרגולציה של משפחת MAX כבר מאחורי החברה, אבל פס הייצור המסחרי עדיין שורף מזומנים. מי שמסתכל על צד הביטחון והשירותים רואה חברה שמתחילה לייצר תזרים; מי שמסתכל על המטוסים המסחריים רואה עדיין עבודה ארוכה עד למרווח חיובי יציב. להרחבה על הציפיות לפני הדוח: לקראת דוחות בואינג: ההפסד צפוי להצטמצם, המבחן בתזרים ובקצב הייצור.
בשוק ההון הדיון מתפצל. יש מי שרואה ברבעון הוכחה שההתאוששות נמשכת: הפסד קטן בהרבה מול שנה שעברה, תזרים חופשי חיובי שני רבעון ברציפות, אישורי MAX וחוזה F/A-XX שיכול להזין את צבר הביטחון לשנים. ויש מי שמצביע על כך שההפסד המתואם פספס את התחזית, שחטיבת המטוסים המסחריים עדיין במרווח שלילי, ושקצב העלייה ל-47 מטוסי 737 בחודש לוקח יותר זמן ממה שהשוק קיווה. מניית בואינג נסגרה אתמול סביב 188 דולר, ובחודשים האחרונים נחלשה בעשרות אחוזים מהשיא. להרחבה על תמחור האנליסטים: בואינג איבדה כמעט 30% מהשיא - האנליסטים עדיין רואים אפסייד של 45%.
השיחה עם המשקיעים בהמשך היום צפויה להתמקד בשלושה צירים: מתי ייצוב קצב ה-737 יאפשר עלייה נוספת, האם תחזית התזרים לשנת 2026 נשארת על כנה, ומה לוח הזמנים המעודכן ל-777X. כל עוד המסירות והתזרים ממשיכים לטפס, בואינג יכולה להראות שהשיפור התפעולי מתורגם למזומנים. כל עוד המרווח המסחרי נשאר שלילי, השוק ימשיך לתמחר את הפער בין הצבר הענק לבין היכולת לממש אותו ברווח.
