ברבי על המדף: האם חברת Mattel בדרך להירכש?

בקיץ 2023 היה נראה שמרגו רובי וריאן גוסלינג החזירו לחברת הצעצועים האמריקאית Mattel את מה שהיה חסר לה כל כך הרבה שנים - את ה"גלאם" שסביב המותג ברבי.
כאשר רות הנדלר, אחת ממייסדות מאטל, הגתה את בובת הברבי על שם בתה הבכורה ברברה בשנת 1959, הגברת רובי עדיין לא נולדה. הנדלר גם בוודאי לא דמיינה שברבי תהפוך לאחד ממותגי הצעצועים המפורסמים בעולם, ותמשיך להיות מקור הכנסות משמעותי למאטל גם כמעט שבעה עשורים מאוחר יותר (הבובה של קן, דרך אגב, קרויה על שם בנה הצעיר של הנדלר, קנת'). לאורך השנים המותג ידע עליות ומורדות, עורר לא מעט מחלוקות ואף ספג ביקורת על אידיאל היופי שהוא מייצג, אך הצליח לשמור על מעמדו כאחד הנכסים החשובים ביותר של מאטל.
מאז השקתו הסרט "ברבי" הכניס יותר מ-1.4 מיליארד דולר בקופות ברחבי העולם, לעומת תקציב הפקה של 145 מיליון דולר בלבד. מבחינת מאטל הציפיות מהסרט היו גבוהות גם כן. הסרט היה אמור להיות הבלוקבאסטר שמחזיר את ברבי לקדמת הבמה, כי אם שדוני הלאבובו יכולים להיות להיט, אז למה לא ברבי? כמו כן, מאטל רצתה להוכיח שאפשר להפוך צעצועים לאימפריית בידור שתייצר הכנסות מסרטים, משחקים, מוצרים נלווים ורישיונות שימוש. בז'רגון המקצועי קוראים למהלך העסקי הזה IP Monetization, כלומר להפוך את הקניין הרוחני לנכס שמייצר מזומנים.
שלוש שנים לאחר מכן, המציאות נראית אחרת לגמרי אצל מאטל. מכירות ברבי צפויות לסיים את 2026 עם שנה שלישית ברציפות של ירידות במכירות, הרווחיות התפעולית של החברה נשחקה, ומחיר המניה ירד בכ-23% מאז הסרט יצא לאקרנים. בתחילת חודש אוקטובר 2026 התווספה לסיפור תפנית נוספת כאשר ינון קרייז (Ynon Kreiz), המנכ"ל הישראלי שהוביל את החברה מאז 2018, הודיע על עזיבתו. ימים ספורים לאחר מכן החלו להתפרסם דיווחים על אפשרות שהחברה תימכר, ובעלי מניות גדולים הגבירו את הלחץ על הדירקטוריון לבחון אפשרות שכזאת. פתאום, השאלה הכי מעניינת לגבי מאטל היא כבר לא באיזה מחיר ברבי תימכר על המדפים בקריסמס הקרוב, אלא האם חברת מאטל בדרך להימכר, ואם כן, באיזה מחיר.
חלומו של כל ילד וסיוטו של כל משקיע
מאטל נוסדה בשנת 1945, ולאורך השנים הפכה לאחת מחברות הצעצועים המפורסמות בעולם. לצד ברבי, החברה מחזיקה במותגים נוספים כמו מותג צעצועי התינוקות Fisher Price שכל הורה צעיר פה כנראה מכיר, או מותג מכוניות המרוץ Hot Wheels שמוכיח עמידות מרשימה אל מול הכיסוחים של הילדים שלי.

ועדיין, כאשר עוברים מהצעצועים לדוחות הכספיים של החברה, החלום של הילד הופך לסיוט של המשקיע. בשנת 2015 הסתכמו הכנסות מאטל בכ-5.7 מיליארד דולר. בשנת 2025, עשור לאחר מכן, הן הסתכמו בכ-5.3 מיליארד דולר, ירידה של 6%. מה עשתה החברה בתקופה הזאת? חתכה בהוצאות, ובנוסף שפכה בשלוש השנים האחרונות מעל 1.5 מיליארד דולר על רכישה עצמית של מניותיה (Buybacks), מהלך שהקטין את מספר המניות שלה בכ-23% (כאשר יש לה עוד 1.2 מיליארד דולר שמוקצים לרכישות עצמיות עד סוף שנת 2028). למרות זאת, הרווח למניה גדל במהלך העשור האחרון מ-1.08 דולר למניה בשנת 2015 ל-1.24 דולר למניה בשנת 2025, שזה גידול שנתי ממוצע של 1.4% בלבד, לא משהו להתגאות בו מול הילדים שמשחקים ב-Hot Wheels, אבל מה אכפת להם באמת, תנו להם לשגר את המכונית לעוד סיבוב. כמו כן, הרכישות העצמיות הללו בוצעו במחיר ממוצע של כ-19 דולר למניה, מחיר הגבוה בכ-15% ממחיר המניה הנוכחי. בעלי המניות הם אלה שראו בעשור האחרון את מניית החברה שלהם נחתכת בכ-50%, בעוד מניית היריבה הגדולה Hasbro עלתה בכ-40% ומדד ה-S&P 500 עלה בכ-255%.

ואם כבר בצמצום עלויות וב-Hot Wheels עסקינן, אחת הדוגמאות המעניינות שקשורות לניהול העלויות של מאטל היא שמכוניות המרוץ המפורסמות, שהושקו בשנת 1968, נמכרות בארה"ב עד היום במחיר של מעט יותר מדולר ליחידה. איך? כפי ששיתף בריאיון אחד המנהלים הבכירים של חטיבת ה-Hot Wheels לפני כמה שנים, לצד שיפור תהליכי הייצור, מאטל גם הפחיתה את השימוש במתכת, ועברה להשתמש יותר בפלסטיק.
גם במחצית הראשונה של שנת 2026 התמונה די מאתגרת מבחינת מאטל. במחצית הראשונה צמחו הכנסות החברה בכ-8%, בין היתר בזכות ביצועים חזקים של Hot Wheels ופעילויות נוספות. אלא שבמקביל רשמה מאטל הפסד תפעולי של כ-92 מיליון דולר, לעומת רווח תפעולי של כ-26 מיליון דולר בתקופה המקבילה אשתקד. מכירות ברבי המשיכו להיחלש עם ירידה של כ-16%, וזאת עוד לאחר ירידה של כ-11% בשנת 2025.
נכון, חלק מהקשיים נובעים מגורמים שאינם בשליטת החברה כמו סביבת מאקרו מאתגרת הכוללת מכסים ולחצים אינפלציוניים. אלא שהסביבה הזאת משפיעה גם על המתחרות, ולא כולן מציגות את אותה תמונה עסקית. לראיה, היריבה הגדולה Hasbro, שהכנסותיה צמחו בכ-15% במחצית הראשונה של 2026 והרווח התפעולי שלה עמד על 523 מיליון דולר. עוד נחזור ל-Hasbro בהמשך.
בעלי המניות של החברה מתחילים לאבד סבלנות
בחודש מאי האחרון פנתה קרן Southeastern Asset Management (או בקיצור SAM), אחת מבעלות המניות הגדולות במאטל (מחזיקה מעל 4% מהחברה), לדירקטוריון החברה וקראה לו לבחון חלופות אסטרטגיות, לרבות מכירת החברה או הפיכתה לפרטית. הקרן טענה כי השווי הכלכלי של מאטל מתקרב ל-30 דולר למניה, אך הביעה ספק ביכולתה של ההנהלה לממש את הערך הזה בפרק זמן סביר. באוקטובר הצטרפה ללחץ בעלת מניות נוספת, הפעם קרן Ariel Investments, שמחזיקה בכ-5.4% ממניות החברה. במכתב שפרסמה גם היא קראה לבחון מכירה, מיזוג או מכירת פעילויות משמעותיות.
אלא ש-SAM לא הסתפקה בקריאה כללית למכירת החברה, אלא אף סימנה שלושה סוגים של רוכשים פוטנציאליים לדעתה. האפשרות הראשונה היא קרן פרייבט אקוויטי, שתוכל לנצל את תזרים המזומנים של מאטל כדי להעמיס עליה חוב נוסף, ולנהל אותה הרחק מהלחץ של וול סטריט לעמוד בתחזיות הרבעוניות. האפשרות השנייה היא מיזוג עם יצרנית צעצועים מתחרה, ובפרט Hasbro, שעמה ניהלה מאטל שיחות מיזוג כמה פעמים בשלושים השנים האחרונות. לדעת הקרן, שילוב בין השתיים עשוי לייצר חיסכון משמעותי בעלויות וליצור שחקנית חזקה יותר בשוק הצעצועים העולמי. האפשרות השלישית היא רכישה בידי חברת מדיה גדולה, שעשויה להעריך את מותגי ברבי, Hot Wheels ושאר הקניין הרוחני של מאטל יותר מכפי ששוק המניות מעריך אותם כיום. הקרן אף הציעה לחשוב מחוץ לקופסה, שכן אולי הפתרון אינו למכור את כל מאטל לרוכש אחד, אלא למכור אותה בחלקים לכמה רוכשים שונים.
במקביל החלו להופיע גם דיווחים על רוכשים פוטנציאליים.
בתחילת אוקטובר דווח כי Authentic Brands Group, חברה פרטית המתמחה ברכישה ובניהול של מותגים, בוחנת אפשרות לרכוש את מאטל לפי מחיר של יותר מ-20 דולר למניה. בעקבות הדיווח זינקה מניית מאטל בכ-19% ביום מסחר אחד, וכיום מניית החברה נעה סביב ה-16 דולר למניה. ימים ספורים לאחר מכן דווח שגם יצרנית הצעצועים הפרטית Zuru בוחנת הצעת רכישה אפשרית. כן חשוב לציין שמדובר בספקולציות בלבד, וששום הודעה רשמית לא הגיעה מאף אחד מהצדדים. ועדיין, לצורך הדיון, מעניין מה שמות כמו Authentic Brands ו-Zuru מחפשות בחברה כמו מאטל.
הרוכשות הפוטנציאליות
כדי להבין מדוע Authentic Brands עשויה להתעניין במאטל, צריך להכיר את המודל העסקי שלה. בניגוד לחברת צעצועים מסורתית, שמפתחת מוצרים, מייצרת אותם ומשווקת אותם לקמעונאים, Authentic מתמקדת ברכישה ובניהול של מותגים. מה הכוונה? היא בעצם מחזיקה בזכויות על שמות מוכרים ומעניקה לחברות אחרות רישיונות לייצר ולמכור מוצרים תחת אותם שמות, בתמורה לתמלוגים. דוגמה מצוינת לכך היא מותג הספורט Reebok, שאותו רכשה Authentic בשנת 2022 מחברת אדידס תמורת כ-2.5 מיליארד דולר. במקום לנהל בעצמה את כל פעילות הייצור וההפצה של הנעליים והביגוד, היא מעניקה רישיונות לחברות אחרות להשתמש במותג, וגובה מהן תמלוגים. Authentic גם מחזיקה למשל בחלק מזכויות הקניין הרוחני הקשורות לאלביס פרסלי, מוחמד עלי ומרילין מונרו, ככה שאפשר להבין איך מותג כמו ברבי עשוי לעניין אותה.
ההבדל הזה עשוי להיות משמעותי. כאשר מאטל מוכרת צעצוע, היא צריכה להתמודד עם עלויות ייצור, מלאי, הובלה, הפצה ולעיתים גם החזרות והנחות לקמעונאים. לעומת זאת, חברה שמעניקה רישיון שימוש במותג יכולה ליהנות מהכנסות מתמלוגים, בלי לשאת בכל העלויות והסיכונים הכרוכים בייצור המוצר עצמו, כך שמדובר במודל שהוא הרבה יותר Asset Light.
אצל Zuru, לעומת זאת, ההיגיון עשוי להיות שונה. כיצרנית צעצועים עם מחזור הכנסות של כ-4 מיליארד דולר, היא עשויה לראות במאטל הזדמנות להרחיב את סל המותגים שלה, להגדיל את היקף פעילותה ולנסות להשיג יתרונות לגודל ברכש, בייצור ובהפצה. אלא שרכישה כזאת תהיה מורכבת - מאטל גדולה מ-Zuru, ולכן מימון העסקה עשוי לחייב גיוסי הון וחוב משמעותיים. גם לאחר השלמתה, יהיה צורך לשלב בין מערכי הייצור, הרכש וההפצה של שתי החברות כדי לממש את החיסכון הפוטנציאלי בעלויות, וזה אירוע מורכב בפני עצמו.
אפשרות נוספת היא רכישה בידי קרן פרייבט אקוויטי, שתנסה להשביח את מאטל במשך כמה שנים ולאחר מכן למכור אותה ברווח. עסקאות כאלה מבוצעות לעיתים באמצעות רכישה ממונפת, מה שמכונה Leveraged Buyout (או LBO), שבה חלק משמעותי ממחיר הרכישה ממומן באמצעות חוב. אלא שכאן יש אתגר לא קטן. דירוג האשראי של מאטל עומד על Baa3 אצל סוכנות הדירוג Moody’s, דרגה אחת בלבד מעל "דירוג זבל". לפי Moody’s, יחס החוב ל-EBITDA של החברה עמד בסוף 2025 על פי 3.1, וצפוי לטפס לכ-3.3 במהלך 2026, בין היתר בשל שחיקה ברווחיות. Moody’s אפילו מזהירה שיחס מינוף של מעל 3.25 לאורך זמן עלול להביא להורדת דירוג האשראי. במילים אחרות, קרן פרייבט אקוויטי שתחשוב לרכוש את מאטל לא תוכל להסתפק בהעמסת חוב על החברה ולקוות שברבי וחברותיה ישלמו את החשבון. היא תצטרך להביא הון עצמי משמעותי מהבית ואולי גם למכור חלק מהפעילויות הקיימות של החברה.
אפשרות נוספת, שעלתה גם במכתב של קרן SAM, היא מיזוג עם המתחרה הוותיקה Hasbro. על פניו, יש כאן היגיון עסקי. שתי החברות מוכרות צעצועים ברחבי העולם, עובדות מול אותן רשתות קמעונאיות ומתמודדות עם אתגרים דומים בתחומי הייצור, הלוגיסטיקה והשיווק. איחוד הפעילויות עשוי לאפשר חיסכון בעלויות, צמצום כפילויות וחיזוק כוח המיקוח מול ספקים ומפיצים. על פי פרסומים החברות הללו גיששו לפחות שלוש פעמים אחת אצל השנייה במהלך 30 השנים האחרונות, אלא ש-Hasbro של היום היא כבר לא אותה חברת הצעצועים של פעם.
בשנת 2019 הסתכמו הכנסותיה של Hasbro ממוצרי צריכה וצעצועים בכ-3.9 מיליארד דולר, לעומת כ-761 מיליון דולר בלבד מחטיבת המשחקים הדיגיטליים. שש שנים מאוחר יותר, בשנת 2025, התמונה השתנתה לחלוטין כאשר הכנסות חטיבת הצעצועים התכווצו לכ-2.4 מיליארד דולר (ירידה של 36%), בעוד הכנסות חטיבת המשחקים הדיגיטליים זינקו לכ-2.2 מיליארד דולר (גידול של 245%), והיו אחראיות לכמעט מחצית מהכנסות החברה. חטיבת המשחקים הדיגיטליים למעשה הפכה למנוע הצמיחה המרכזי של Hasbro, ובזכותה החברה נהנית משיעורי רווחיות גבוהים בהרבה מאלה של מאטל, כפי שאתם יכולים לראות בתרשים שלמטה.
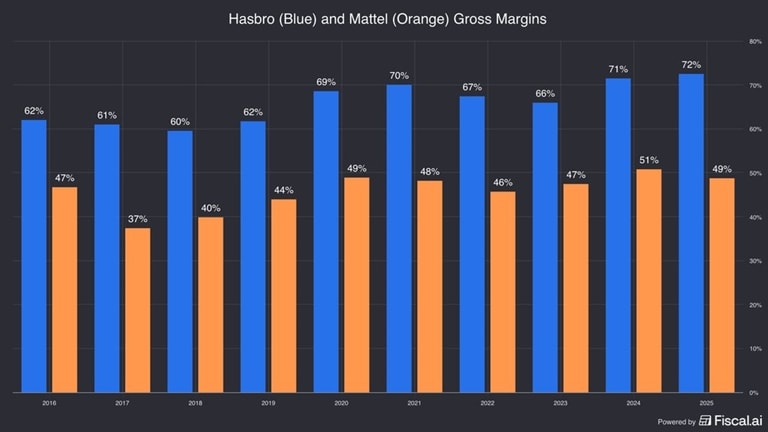
כאן בדיוק מסתתרת הדילמה. מצד אחד, רכישת מאטל תיצור ענקית צעצועים עם כמה מהמותגים המוכרים בעולם ופוטנציאל לחיסכון משמעותי בעלויות. מצד שני, Hasbro השקיעה בשנים האחרונות מאמצים רבים להקטין את התלות בצעצועים "מסורתיים" ולהגדיל את משקלם של משחקים דיגיטליים ופעילויות רווחיות יותר. רכישת מאטל עלולה להחזיר אותה דווקא לעסק שממנו היא מנסה להתרחק. לכך צריך להוסיף גם את שאלת המימון ואת השאלות הרגולטוריות שעלולות לצוף בהינתן מיזוג בין השתיים. במילים אחרות, ייתכן שמיזוג כזה ייצור חברת צעצועים חזקה יותר, אבל לא בטוח שהוא ייצור השקעה טובה יותר עבור בעלי המניות של Hasbro.
כמה באמת שווה מאטל?
נקדים ונאמר שמטרת החלק הבא היא להציג תרגיל מחשבתי, ולא לקבוע מחיר יעד כלשהו למאטל.
מניית מאטל נסחרת כרגע במחיר של 16.45 דולר למניה, ושווי השוק של החברה עומד על כ-4.7 מיליארד דולר. בתוספת חוב נטו של 2.1 מיליארד דולר, שווי הפעילות (Enterprise Value) של החברה עומד על כ-6.8 מיליארד דולר. בהינתן ה-EBITDA שהחברה יצרה ב-12 החודשים האחרונים (627 מיליון דולר), החברה נסחרת כרגע במכפיל EV/EBITDA של 10.9, קצת מעל המכפיל החציוני שלה בחמש השנים האחרונות. מחיר של 20 דולר למניה או אפילו 30 דולר למניה (כפי שקרן SAM חושבת) משקפים מכפילים של 12.6 ו-17.1 בהתאמה. מחיר של 30 דולר למניה נראה קצת שאפתני כרגע (אם כי אפשר להבין את האינטרס של SAM), שכן אפילו מתחרה כמו Hasbro עם שיעורי רווחיות גבוהים יותר ומנועי צמיחה חזקים יותר נסחרת במכפיל של 13.1 בלבד (גם כן, על בסיס 12 חודשים קודמים).

עם זאת, יטען פלוני אלמוני שאולי גם התמחור של Hasbro שגוי ושגם היא נסחרת בדיסקאונט משמעותי לשווי ההוגן שלה (או לחלופין שהיא נסחרת בפרמיה דווקא). זהו טיעון לגיטימי, אז ננסה להסתכל על עסקאות דומות שהתבצעו בשנים האחרונות. בשנת 2024 רכשה יצרנית הצעצועים הקנדית Spin Master את חברת Melissa & Doug, המתמחה בצעצועי עץ לילדים, תמורת כ-950 מיליון דולר. המחיר בזמנו שיקף מכפיל EV/EBITDA מתואם של 10.5. Spin Master ביצעה לא מעט התאמות ל-EBITDA של M&D, שבלעדיהן המכפיל ששולם על ה-EBITDA "הנקי" היה קרוב יותר ל-19.7 בכלל. אפשר להתרשם ולומר שמכפיל שכזה על ה-EBITDA של מאטל מביא אותנו למחיר מניה של מעל 35 דולר למניה, אבל מסקנה הגיונית יותר היא שאולי Spin Master שילמה מחיר גבוה מדי, כפי שמשתקף בדוחות הכספיים שלה לשנת 2025 כאשר ביצעה מחיקה של כל נכס המוניטין שנרכש בעסקת M&D - כ-215 מיליון דולר. מנייתה של Spin Master איבדה גם כ-37% מערכה מאז הודיעה על הרכישה.
דוגמה מעניינת נוספת מגיעה משבדיה. בדצמבר 2021 הודיעה קבוצת Embracer על רכישת חברת משחקי הקופסה Asmodee לפי שווי של כ-2.75 מיליארד אירו (אסמודי מחזיקה בין היתר במותג משחק הקופסה "קטאן"). העסקה שיקפה לאסמודי מכפיל EV/EBITDA של כ-11.5, אלא שהסיפור לא הסתיים ברכישה. בעקבות משבר פיננסי ותוכנית ארגון מחדש נרחבת, החליטה Embracer לפרק את הקבוצה שבנתה, ובפברואר 2025 פיצלה את אסמודי והנפיקה אותה כחברה ציבורית עצמאית בבורסה בשטוקהולם, וכיום היא נסחרת לפי שווי של 3.6 מיליארד אירו ומכפיל של 13.9.
כדי לקבל פרספקטיבה נוספת על התמחור של מאטל, כדאי לבחון כיצד השוק מתמחר חברות אחרות בענף הצעצועים והמשחקים, והפעם ננסה להסתכל על מכפילים עתידיים, ולא על מכפילי העבר כפי שעשינו עד כה. כפי שניתן לראות בטבלה שלמטה, מאטל נסחרת במכפיל EV/EBITDA עתידי של כ-7.9, לעומת מכפיל ממוצע של 9.7 וחציוני של 9.2 בקרב עשר חברות מתחרות שנבחנו. אלא שגם בין המתחרות יש שונות משמעותית, כאשר המכפילים נעים בין 4.8 אצל Spin Master הקנדית ל-16.7 אצל Tonies הגרמנית. חלק מהפערים ניתנים להסבר באמצעות הבדלים בקצב הצמיחה וברווחיות. Sanrio היפנית למשל, שמחזיקה במותג Hello Kitty, הציגה צמיחה שנתית ממוצעת של כ-39% בהכנסות בשלוש השנים האחרונות ושולי רווח תפעולי של כמעט 40%, והיא נסחרת במכפיל של 15.1. מנגד, מאטל הציגה צמיחה שנתית ממוצעת של 2.8% בלבד באותה תקופה, לצד שולי רווח תפעולי של 8.7%. יצרניות צעצועים מסורתיות כמו Spin Master ו-JAKKS Pacific, שצמחו בקצב מתון או הציגו התכווצות בהכנסות, נסחרות במכפילים של 4.8 ו-5.7, בהתאמה.
אלא שהקשר בין צמיחה, רווחיות ומכפילים אינו אחיד, ואפשר לראות איך החברות הסיניות למשל, למרות קצבי צמיחה מאוד מהירים, עדיין נסחרות במכפילים נמוכים יחסית של 8.2 ו-6.9 בלבד. הדבר ממחיש שמכפילי השוק מושפעים לא רק מהביצועים ההיסטוריים, אלא גם מציפיות המשקיעים להמשך הצמיחה, ממידת היציבות של המותגים, ומהסיכונים הייחודיים לכל חברה ולאזור הגיאוגרפי בו היא פועלת.

השאלה היא איך הרוכש הפוטנציאלי, שאולי יושב עכשיו בחדר ישיבות עם יועציו, רואה בחזון שלו את מאטל של עוד כמה שנים. האם הוא רואה אותה הופכת דומה יותר ל-Hasbro ששמה דגש על משחקים דיגיטליים לצד צעצועים קלאסיים? או אולי אפילו הולכת בכיוון של Sanrio שמצליחה להפיק חלק משמעותי מהכנסותיה מתמלוגים על השימוש במותגים ובדמויות שלה? ואולי הוא יגיע למסקנה שמאטל תתקשה לצאת מהתבנית שמזכירה יותר את Spin Master, שעיקר פעילותה נשען על מכירת צעצועים מסורתיים, גם אם היא פועלת בתחומי הדיגיטל והבידור. כל אחד מהתרחישים הללו מגלם פוטנציאל שונה לצמיחה ולרווחיות, ולכן גם מכפיל שונה שרוכש פוטנציאלי עשוי להיות מוכן לשלם על מאטל.
הילדים של אתמול, המשקיעים של מחר
בסופו של דבר, למאטל יש נכסי קניין רוחני שחברות אחרות יכולות רק לחלום עליהם, ועל כך אין ויכוח. מה שחסר לה הוא היכולת לתרגם את עוצמת המותגים הללו לצמיחה עקבית ולרווחיות שתעמוד בציפיות בעלי המניות. ייתכן שהשינוי יגיע עם כניסתו של מנכ"ל חדש, ייתכן שהוא יגיע דווקא בעקבות מכירת החברה, וייתכן גם שאין פתרונות קסם לחברה ותיקה הפועלת בענף שבו הצעצועים המסורתיים נאלצים להתחרות על תשומת הלב של הילדים מול מסכים ומשחקים דיגיטליים. אלא שמותגים כמו ברבי ו-Hot Wheels לא איבדו את כוחם, והשאלה היא מי יצליח להפיק מהם את מלוא הפוטנציאל הכלכלי. כך או כך, אחרי עשרות שנים שבהן מאטל ניסתה לשכנע ילדים (והורים) לקנות את הצעצועים שלה, ייתכן שבקרוב היא תצטרך לשכנע מישהו לקנות את החברה כולה. השאלה שנותרה פתוחה היא כמה הוא יהיה מוכן לשלם.
גילוי נאות: לכותב אין עניין במניות המוזכרות לעיל. האמור בטור משקף את דעתו האישית של הכותב ומובא למטרות מידע וניתוח בלבד. אין באמור משום ייעוץ השקעות, המלצה או תחליף לייעוץ המתחשב בנתוניו ובצרכיו האישיים של כל אדם.
