שטראוס מהמרת על ברזיל כשהכאוס בשיא - האם לולה ישבש את התכנית האסטרטגית?
שטראוס מציגה תכנית אסטרטגית כשאחד מציריה המרכזיים הוא התרחבות מקפה אל מוצרי מזון נוספים באמריקה הלטינית; התזמון של פרסום התכנית מתברר כבעייתי כשלולה במהלך הלילה גובר על עמיתו הפרו ישראלי והבורסה הברזילאית מגיבה בירידות; האם המתיחות הפוליטית תגרור את המדינה לכאוס וההתרחבות של הקבוצה תתקל בקשיים?
 שטראוס
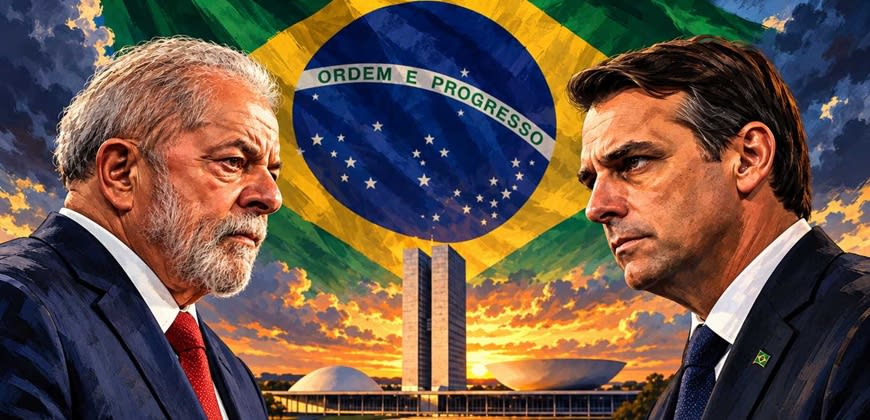
נראה שאם זה היה תלוי בשטראוס שטראוס -6.89% הרי שהם היו בוחרים לדחות בשנית את פרסום התכנית האסטרטגית לשנים הבאות. כשפרסום התכנית פוגש את המדינה הגדולה ביותר בדרום אמריקה כשהיא שסועה בין שתי קצוותיה הפוליטיים. במהלך הלילה הנשיא המכהן לואיס אינסיו לולה דה סילבה ניצח במפתיע את פלביו בולסונרו, בנו של הנשיא לשעבר, בפער של כ-3.6 נקודות אחוז, וימשיך לקדנציה רביעית, לא רצופה.
השווקים מיהרו לומר את דברם ובעוד מדד האיבובספה הברזילאי זינק לקראת חילופי השלטון המצופים, הרי שמהלילה תעודת הסל האמריקאית הגיבה בירידות דו ספרתיות כשגם מניות פטרובראס, הבנקים וחברות פיננסיות נוספות נלחצו עם פתיחת המסחר. השוק קיווה לשינוי כיוון כלכלי וקיבל עוד מאותו דבר.
גם מבחינת ישראל, הניצחון קוטע אפשרות להמשך התקרבות פוליטית למדינות אמריקה הלטינית. אחרי השינויים בארגנטינה ובקולומביה, שבהן עלו לשלטון מנהיגים בעלי גישה ידידותית יותר לישראל, ניצחון של בולסונרו היה עשוי להחזיר גם את ברזיל למחנה הזה. לולה, מנגד, נוקט קו ביקורתי וחריף כלפי ישראל, והיחסים הדיפלומטיים בין המדינות בשפל היסטורי.
אבל מבחינת שטראוס, הבעיה המרכזית אינה רק היחסים עם ישראל אלא המצב הכלכלי בברזיל. החוב הציבורי כבר הגיע לכ-83% מהתוצר, הריבית עומדת על 13.75% והגירעון הכולל, כולל תשלומי הריבית, מתקרב ל-9.5% מהתוצר. לכך מצטרפת מתיחות פוליטית בעקבות הבחירות, כאשר בולסונרו מסרב לקבל את התוצאות ודורש לבטלן. גם ניצחון שלו לא בהכרח היה מבטיח יציבות, אבל הבחירה בלולה משאירה את השוק עם חששות כבדים לגבי המשמעת התקציבית, הריבית והמטבע המקומי.
ברזיל היא אזור הנוחות של שטראוס כמעט 26 שנים. שטראוס פועלת במדינה באמצעות המיזם המשותף 3corações, שבו היא מחזיקה ב-50%, וכבר מובילה את שוק הקפה המקומי, עם מערך הפצה שמגיע לכ-400 אלף נקודות מכירה. ברזיל אחראית לכשליש ממכירות הקבוצה, כך שלא מדובר בפעילות שולית אלא במנוע צמיחה מרכזי. האסטרטגיה החדשה מבקשת למנף את המעמד הזה באמצעות הרחבת הפעילות לתחומי מזון נוספים, הטמעת רכישת Yoki המייצרת ומפיצה מזון יבש, חטיפים, פתרונות בישול ותיבול והפיכה מיצרן קפה לענקית מזון רחבה.
כשחושבים על זה יש פה היגיון עסקי. שטראוס מכירה את השוק, מחזיקה בתשתיות הפצה ובמותגים מוכרים, ומבקשת להשתמש בהם כדי למכור מוצרים נוספים לאותם צרכנים. אלא שמה שנראה הגיוני מבחינה תפעולית אינו בהכרח נכון מבחינת ניהול הסיכונים. לפחות כרגע.
האם בתקופה שבה הכלכלה הברזילאית מתמודדת עם חוסר ודאות כה גדול נכון להגדיל דווקא שם את החשיפה?
האם לא עדיף להמתין עם רכישות גדולות ולבחון קודם לאן הולכים הריבית, המטבע והצריכה הפרטית?
אמנם צריך לומר ששטראוס כבר רצה על הטיקט הדפנסיבי, גם אם ניקח תרחיש קיצון של קריסה של בנקים או מהומות גדולות, עדיין, זה לא אומר שהברזילאים יפסיקו לקנות קפה ומזון. אולי זה יצור אפילו קרקע פוריה להזדמנויות רכישה במחירים נוחים יותר אם השווקים ימשיכו לרדת. אבל היחלשות הריאל עלולה לפגוע בתוצאות של שטראוס בתרגום לשקל, האטה בצריכה עלולה להקשות על הצמיחה הכמותית אליה כיוונה שטראוס בתכנית, וריבית גבוהה עשויה לייקר את עלויות המימון של הרחבת הפעילות.
- לא רק קפה: שטראוס רוצה להפוך לשחקנית ענק בברזיל ומכוונת לצמיחה שנתית של עד 9% ברווח
- שטראוס ואיילון נכנסות לרשימת הריכוזיות: מה זה אומר על העסקאות הבאות
גם בישראל, יש לומר התחרות מתחדדת. שופרסל, הודיעה לאחרונה על הרחבת היבוא העצמאי של מוצרי קפה ומנסה לצמצם את התלות בספקים הגדולים, ובהם שטראוס. סביר שזה לא מה שדחף את שטראוס למהלך אבל זה בהחלט מסביר את חיפוש מנועי הצמיחה הנוספים-חדשים.
ובכל זאת, יפה לראות שבתוכנית החדשה שטראוס אינה שוכחת את השוק הישראלי, עם השקעות של למעלה מ-2 מיליארד שקל במפעלים ובתשתיות, לצד כוונה להתרחב לקטגוריות נוספות בפולין, ברומניה ובאוקראינה. דווקא הפיזור הזה עשוי להיות חשוב אף יותר בשנים הקרובות.
שטראוס מציבה בתוכנית החדשה יעד לצמיחה שנתית ממוצעת של 7%-9% ברווח הנקי ושל 3%-5% בכמויות המכירה. אלה יעדים שאפשר בהחלט להבין את הרצון להגיע אליהם. אלא שככל שהחברה מעמיקה את התלות בברזיל, כך גדלה גם החשיפה שלה לסיכונים שאינם בשליטתה. ברזיל יכולה להמשיך להיות מנוע צמיחה משמעותי, אבל אסור שהרגל הברזילאית תהפוך למשקולת שתמשוך מטה את הקבוצה כולה. בסופו של דבר, המשקיעים לא ימדדו את האסטרטגיה לפי מספר המותגים ששטראוס תרכוש, אלא לפי היכולת להפוך את ההתרחבות הזאת לרווח ולתזרים מזומנים.
