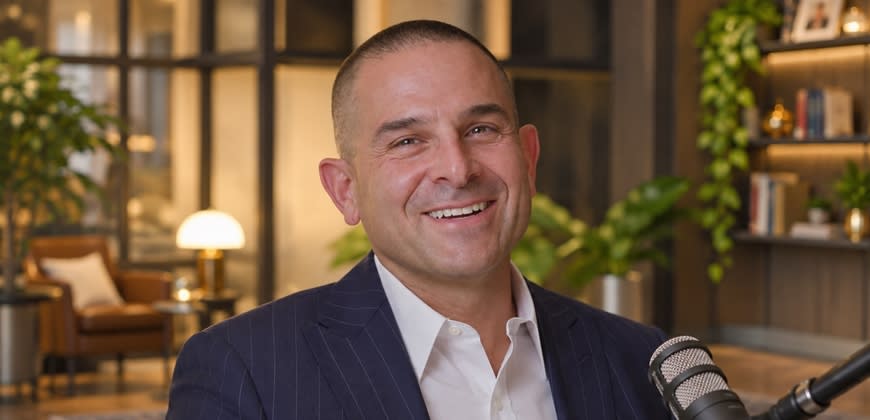
למה מיכה אבני מציע על אלרון מחיר כפול מהמחיר בבורסה?
מייסד פנינסולה, שפרישתו ב-2022 הקריסה את חברת האח"ב, חוזר לשוק ההון ומוביל קבוצת משקיעים לרכישת השליטה באלרון; המניה מזנקת, האם זו "פרמיית אבני" או הפרמיה של הרכישה בפועל? הפעם הוא לא מתחיל מאפס - והוא גם לא קונה במחיר מציאה - זה מה שהוא יצטרך לעשות

יש מי שעדיין זוכרים מה קרה לפנינסולה אחרי שמיכה אבני הודיע על פרישתו ב-2022. מייסד חברת האשראי החוץ-בנקאי, שניהל אותה במשך כ-17 שנה, עזב את התפקיד במרץ אותה שנה, והמניה נכנסה לסחרור. עד סוף השנה היא כבר איבדה יותר מ-40% מערכה, כשברקע גם המשבר בענף ושינויים נוספים בהנהלה. הסיפור הבורסאי שלה הסתיים ביולי האחרון, כשמיטב השלימה את רכישת יתרת מניות הציבור ומחקה את פנינסולה מהבורסה.
כעת אבני חוזר לבורסה, אבל מהצד השני - לא כמייסד, אלא כמי שמוביל קבוצת משקיעים לרכישת השליטה באלרון אלרון 20.56% , באמצעות בלוגייט קפיטל שבשליטת איש העסקים צבי מלניק. מניית אלרון מזנקת היום, ותשאלו האם זו "פרמיית אבני"? לא הייתי ממהר לקבוע. כשהרוכשים מוכנים לשלם 6 שקלים למניה שפתחה בכ-2.9 שקלים, ברור שנראה תגובה. זו קודם כול תגובה לפרמיה של 107% בעסקה, ולא בהכרח הבעת אמון אישית באבני.
אבל לאורך זמן, לזהות הרוכש כבר יכולה להיות משמעות גדולה יותר. אבני מכיר את השוק, את המערכת ואת המוסדיים, ויש לו ניסיון בהקמת חברה ובגיוסי הון. אלה כלים שיכולים להיות רלוונטיים לאלרון, במיוחד אם היא רוצה להרחיב את פעילותה באמצעות רכישות.
למרות שאבני מזוהה בעיקר עם פנינסולה, הקריירה שלו התחילה דווקא בהייטק. הוא גדל בארצות הברית, עלה לישראל, שירת בגולני ובהמשך למד משפטים. בתחילת דרכו עבד במשרד יגאל ארנון, שם עסק בחברות סטארט-אפ ובקרנות הון סיכון, ובהמשך היה שותף בקרן Jerusalem Global Ventures של שלמה קאליש.
ב-2004 החליט לעבור לעולם האשראי ולהקים את פנינסולה, שהתמקדה במימון לעסקים קטנים ובינוניים, בתקופה שבה הבנקים שלטו כמעט לחלוטין בשוק. הוא בנה אותה בהדרגה, צירף משקיעים וב-2014 הכניס אותה לבורסה. בהמשך מיטב נכנסה לשליטה, וכשאבני הודיע על פרישתו במרץ 2022, פנינסולה כבר החזיקה בתיק אשראי של כ-1.4 מיליארד שקל. את שנת 2021 היא סיימה עם רווח נקי של כ-69 מיליון שקל.
אבני חוזר כעת לתחום שבו התחיל, אבל עם ניסיון נוסף בניהול חברה ציבורית, בגיוסי חוב והון ובעבודה מול מוסדיים. אלא שהפעם הוא גם מגיע למצב שונה: בפנינסולה היה צריך לבנות את הפעילות כמעט מאפס, ובאלרון הוא מקבל חברה ותיקה, עם השקעות קיימות, קשרים בתעשיית הטכנולוגיה ושותפות עם רפאל. הבעיה היא שהפלטפורמה הזאת מגיעה גם עם לא מעט מטען מהשנתיים האחרונות וכנראה שנדרש בה רענון גדול בכל שדרות הניהול.
על רכבת ההרים ושמה: אלרון
כדי להבין מה אבני מחפש באלרון, צריך לחזור שנתיים אחורה. בספטמבר 2024 רכשה קבוצת אריאלי את השליטה בחברה תמורת כ-53 מיליון דולר, כשהיא נעזרת בהלוואה של כ-90 מיליון שקל מהפניקס. אלא שמאז מניית אלרון ירדה בחדות, שווי המניות ששועבדו להבטחת ההלוואה נשחק, ואריאלי מצאה את עצמה תחת לחץ הולך וגובר מצד המלווה.
ואם החוב לא הספיק, הגיע גם הסכסוך בין שלושת השותפים באריאלי - ליסיה בכר-מנוח, אריק בנטוב ואוון רנוב. המחלוקות גלשו לדירקטוריון אלרון, בכר-מנוח הודחה מתפקיד היו"ר, ובמקביל נמשכו הניסיונות להסדיר את החוב להפניקס. כך קרה שחברת השקעות שאמורה להתעסק בטכנולוגיה, בסייבר ובביטחון מצאה את עצמה בכותרות בעיקר בגלל המריבות בין בעלי השליטה שלה.
וכאן בדיוק נמצאת ההזדמנות שאבני מזהה. החוב להפניקס הוא של אריאלי, לא של אלרון. המאזן של אלרון לא השתנה בגלל שבעלי השליטה שלה הפסיקו להסתדר. אבל בשוק ההון קשה להפריד בין השניים. כשבעלי המניות רבים, הדירקטוריון הופך לזירת מאבק והשליטה בחברה נמצאת בסימן שאלה, המשקיעים דורשים דיסקאונט. במקרה של אלרון, הוא הפך למשמעותי במיוחד.
- השליטה באלרון בדרך להימכר בפרמיה כפולה - מי עומד מאחורי העסקה?
- המאבק באלרון: קנפלר ושותפיו מציעים 24 מיליון שקל עבור 15% מהמניות
תסתכלו על המספרים. ערב ההודעה אלרון נסחרה בשווי של כ-155 מיליון שקל, בעוד שההון העצמי המיוחס לבעלי מניותיה בדוחות האחרונים עמד על כ-100 מיליון דולר, כ-300 מיליון שקל. כלומר, החברה נסחרה בכמחצית מההון העצמי שלה. אבני ושותפיו, לעומת זאת, מוכנים לשלם מחיר שמשקף שווי של כ-320 מיליון שקל - כמעט בדיוק ההון העצמי בספרים. אבני משלם אולי כפול מהמחיר בבורסה, אבל הוא לא בהכרח משלם כפול מהשווי הכלכלי. הוא קונה שליטה בחברה שהשוק העניש במשך תקופה ארוכה, ומעריך שאפשר יהיה להחזיר אותה למסלול. השאלה היא כמה מהדיסקאונט נבע מהסכסוך בין הבעלים, וכמה מהקושי לתמחר את ההשקעות עצמן.
רפאל - אולי הנכס המעניין ביותר של אלרון
אם כבר מסתכלים על הנכסים, קשה להתעלם מהשותפות עם רפאל. באמצעות RDC, שבה מחזיקה אלרון ב-50.1%, יש לחברה מערכת יחסים ארוכת שנים עם אחת החברות הביטחוניות המרכזיות בישראל. זה לא רק סעיף במאזן, אלא קשר עסקי וטכנולוגי שנבנה במשך עשרות שנים, עם גישה לתחום שנהנה כיום מגידול בהשקעות בכל העולם.
ביוני פרסמנו כי אלרון ורפאל מקדמות תוכנית השקעות ורכישות בהיקף של עד 300 מיליון דולר בשלוש שנים, עם מסגרת ראשונית של עד 100 מיליון דולר. הכיוון הוא רכישת החזקות שליטה בחברות טכנולוגיה ביטחונית ודו-שימושית, ולא רק השקעות מיעוט בסטארט-אפים שממתינים לאקזיט.
תחשבו על היתרון של פלטפורמה כזאת. בעוד משקיעים אחרים צריכים לבנות קשרים עם התעשייה הביטחונית, להקים צוותי השקעות ולחפש עסקאות, אלרון כבר נמצאת שם. יש לה שותפות עם רפאל, היכרות עם השוק וניסיון בהשקעות טכנולוגיות. גם אם קשה להצמיד לשותפות הזאת תג מחיר מדויק, ברור שהיא נכס מרכזי בסיפור של החברה. מסגרת ההשקעות העתידית אינה כסף שכבר נצבר בקופה, אבל היא בהחלט מלמדת על היקף הפעילות שאלרון שואפת להגיע אליו.
העיתוי עובד לטובתה. תקציבי הביטחון בעולם גדלים, חברות ביטחוניות ישראליות מושכות עניין, והביקוש לטכנולוגיות צבאיות מתקדמות כבר לא מוגבל לקומץ לקוחות. מצד שני, הכסף הגדול שזורם לתחום מעלה גם את מחירי החברות. אלרון תצטרך לדעת לבחור עסקאות ולא רק לרדוף אחרי הצמיחה בענף.
- 11.8 מיליון שקל רווח לאלביט נדל"ן ברבעון השלישי
- "שמונה שנים של שקט": מה שיכון ובינוי מתכננת לעשות אחרי מכרז הענק בארה"ב? המנכ"ל בראיון
צריך גם לזכור שהכיוון הזה לא התחיל עם אבני. תחת המנכ"ל הנוכחי יניב שניידר, שהגיע מרפאל, אלרון כבר הרחיבה את הפעילות הביטחונית והחלה לקדם רכישות שליטה. לכן אין בהכרח צורך להמציא מחדש את החברה. האתגר הוא לקחת את התשתית הקיימת, להחליט איפה רוצים לגדול ולבצע את המהלכים בלי שהסכסוכים בין בעלי המניות ימשיכו להפריע.
לאבני מצפה הרבה עבודה
מי שמגיע לצדו של אבני הוא צבי מלניק, איש עסקים מניו יורק הפועל בתחומי הנדל"ן ובתי האבות בארצות הברית, והמשקיע הגדול בקבוצת הרוכשים. אבני מוביל את המהלך, והחיבור בין השניים מספק לקבוצה הון וניסיון בניהול ובמימון. עכשיו השאלה היא מה הם יעשו עם השליטה, מעבר להחלפת בעלי המניות הקודמים.
הרי כמעט 187 מיליון השקלים שהרוכשים אמורים לשלם לא נכנסים לקופת אלרון, אלא משולמים לאריאלי תמורת מניותיה. אלרון עצמה לא מקבלת שקל נוסף מהעסקה. כדי להוציא לפועל את התוכנית עם רפאל, או לבצע רכישות משמעותיות אחרות, היא תצטרך להשתמש במשאבים הקיימים או לגייס כסף חדש.
וכאן הניסיון של אבני בפנינסולה יכול לבוא לידי ביטוי. הוא מכיר את שוק האשראי, את המוסדיים ואת הדרכים לגייס חוב והון. בחברה שרוצה לצאת למסע רכישות, היכולת הזאת יכולה להועיל. אלא שהחלק הקשה אינו רק להשיג את הכסף, אלא לדעת איפה לשים אותו. במיוחד בתחום הביטחוני, שבו התמחורים כבר עלו וההזדמנויות לא בהכרח זולות.
יש גם הבדל מהותי בין פנינסולה לאלרון. בחברת אשראי אפשר למדוד מדי רבעון את תיק האשראי, מרווחי הריבית, ההפרשות והרווח. באלרון חלק גדול מהשווי נמצא בחברות פרטיות, שמימוש ההשקעה בהן יכול לקחת שנים. המשקיעים צריכים לסמוך על ההנהלה שתדע מתי להשקיע, מתי למכור וכמה כסף להזרים לחברות הפורטפוליו. זה משחק אחר לגמרי.
החלפת בעלי השליטה יכולה להיות תחילת הפתרון, אבל היא לא כל הסיפור. אלרון תצטרך להראות שהשווי בספרים הוא לא רק מספר חשבונאי, אלא ערך שאפשר לממש ושאפשר להגדיל. אם היא תצליח לעשות זאת, השוק כבר יידע לתגמל אותה.
אבני לא צריך להוכיח שאלרון הייתה זולה ב-2.9 שקל. הוא צריך להוכיח שהיא שווה יותר מ-6 שקלים. ובשביל זה לא יספיק לעשות סדר בין בעלי המניות. הוא יצטרך לייצר ערך חדש - באמצעות רכישות, מימושים והחלטות השקעה טובות. זה יהיה המבחן האמיתי.
