
“היזמים צורכים יותר אשראי, אבל שוק הדירות לא קורס”
אורי פז, מנכ"ל קבוצת מכלול למימון חוץ בנקאי, רואה מקרוב מאות פרויקטים בענף הנדל"ן ומזהה שוק שנמצא בהמתנה: המכירות איטיות יותר, היזמים צורכים יותר אשראי והסיכון בתל אביב גבוה יותר - אבל לדבריו, עדיין יש ביקושים, בעיקר כאלה שנדחו בגלל הריבית, המלחמה וחוסר הוודאות. "זה לא שאין מכירות. יש מכירות, רק בקצב איטי יותר"

שוק הנדל״ן למגורים נמצא כבר תקופה ארוכה תחת לחץ - ריבית גבוהה, מלחמה, האטה במכירות, עלויות מימון גבוהות ויזמים שמתקשים להחליט מתי נכון לצאת לדרך. מהצד של הגופים המממנים, התמונה מורכבת יותר. אורי פז, מנכ״ל קבוצת מכלול למימון חוץ בנקאי, אומר כי השוק לא נמצא בעצירה מוחלטת, אלא בתקופת המתנה. לדבריו, יש ביקוש כבוש, יש אזורים שבהם המכירות עדיין טובות, ויש גם התעוררות מסוימת אצל יזמים - אך במקביל יש עלייה בצריכת האשראי, דחייה של פתיחת פרויקטים ורגישות גבוהה במיוחד באזורים יקרים כמו תל אביב.
מכלול מלווה, לפי פז, כ-400 פרויקטים בשלבים שונים, מהם כ-300 בליווי פעיל. דרך הפרויקטים האלה, הוא אומר, החברה מקבלת תמונת שטח רחבה בזמן אמת על מצב היזמים, המכירות, קצב הבנייה ורמת הסיכון בענף.
להרחבה על מכלול: מכלול מימון 0.45%
התוכן והמידע של נתוני המחשבון והכלי האינטראקטיבי
עמוד 1: מצב השוק
| נתון | ערך | הסבר |
|---|---|---|
| 400 | פרויקטים | פרויקטים במעקב מכלול |
| 300 | פרויקטים | פרויקטים בליווי פעיל |
| איטי | קצב המכירות | לא עצירה מוחלטת |
| אזור | מצב | הערה |
|---|---|---|
| ירושלים ופריפריה | חזק יחסית | מחירים נמוכים - רגישות קטנה יותר לריבית |
| תל אביב - שוק האמצע | קשה יותר | דירות 5-7 מיליון ש"ח - משפרי דיור דוחים החלטה |
| תל אביב - יוקרה | מחזיק | 10 מיליון ש"ח ומעלה, פנטהאוזים |
| רמת גן / פתח תקווה | סביר | 30 אלף ש"ח למ"ר - חשיפה נמוכה יותר לירידות |
| אינדיקטור | פירוט |
|---|---|
| ביקוש כבוש | שכר הדירה עולה - הרוכשים לא נעלמו, הם ממתינים בשכירות עד שיחליטו לקנות |
| התעוררות יזמים | גל התעניינות אחרי פסח, יותר פתיחות ליווי בהתחדשות עירונית ויותר השתתפות במכרזי רמ"י |
| תל אביב - המוקד הרגיש | עלות בנייה של 60-65 אלף ש"ח למ"ר - כל אחוז ירידה משמעותי הרבה יותר מאשר בפריפריה |
| יזמים עובדים בפיגור זמן | מי שפותח פרויקט היום מעריך שהשוק ייראה אחרת בעוד שנה-שנתיים |
עמוד 2: מימון עודפים
| תקופה | כותרת | הסבר |
|---|---|---|
| אז | שוק מהיר - עודפים השתחררו מהר | לפני 4-5 שנים, כשמכרו מהר, הכסף הגיע מהר ליזם. מימון מול עודפים היה פחות רלוונטי |
| עכשיו | שוק איטי - הכסף כלוא זמן רב יותר | מכירות איטיות ומבצעי 80/20 דוחים את שחרור הכסף. יזמים זקוקים לגישור תזרימי כדי להמשיך לפעול בלי להקפיא פעילות |
| אפיק מימון | יתרון מרכזי | מגבלה עיקרית |
|---|---|---|
| מימון עודפים | גמיש - מותאם לצורך הספציפי | סיכון גבוה יותר מחוב בכיר רגיל |
| אג"ח | גיוס סכום גדול מראש | ריבית גם על כסף שלא נוצל, ולחצים בתזרים בעיכובים |
| שותף הון | הון בלי חוב | דילול בעלות ושיתוף ברווחים לאורך כל הדרך |
| סוג חברה | פירוט |
|---|---|
| יזמים בינוניים בצמיחה | מספר פרויקטים בליווי ועוד בצנרת - עודפים עתידיים גדולים שלא ניתן עדיין למשוך |
| חברות גדולות - פינוי-בינוי | פרויקטים שדורשים הון עצמי משמעותי לפני שחרור הכסף בסוף |
| הגמישות היא הערך | ניתן לתפור לפי הצורך - בלי לצרף שותף ובלי לוותר על בעלות בפרויקט |
עמוד 3: ניהול סיכון
| נתון | ערך |
|---|---|
| כרית ספיגה בתחילת פרויקט | 25-30% |
| טווח כרית ברוב הפרויקטים | 30-70% |
| כרית בפרויקטים מתקדמים | עד 80% |
| בדיקה | פירוט |
|---|---|
| דוח שמאי ודוח מפקח | עדכון שוטף של שווי הנכסים ועלויות הבנייה בפועל |
| סנכרון בנייה מול מכירות | האם הפרויקט מתקדם בבנייה מהר יותר ממה שנמכר? |
| כרית הספיגה הנוכחית | כמה ירידת מחיר יכול הפרויקט לספוג בלי לפגוע בגוף המממן |
| הון עצמי ורווחיות | שכבות הביטחון הנוספות מעבר לשווי הנכסים |
| נושא | פירוט |
|---|---|
| הבעיה המבנית | חברות יזמיות הן פרויקטליות - רווח קיים "על הנייר" אך הכסף לא זמין עד לסיום הפרויקט |
| מצוקה תזרימית | תשלום קרן וריבית לאג"ח לפני שחרור הכסף מהפרויקט - עלול לגרור משבר |
| נזק מוניטין | תקלה בתשלום אג"ח מביאה לאספות מחזיקים ודיווחים לבורסה - פגיעה ישירה ביכולת למכור דירות ולסגור עסקאות |
| המסקנה | אג"ח מתאים לחברות תפעוליות עם תזרים יציב ושוטף - לא לחברות יזמיות שהכסף שלהן תלוי בסיום פרויקטים |
מקורות והערות
"זה לא שאין מכירות - יש מכירות, רק בקצב איטי יותר"
שוק הנדל״ן למגורים נמצא כבר תקופה במצב של האטה, ריבית גבוהה וחוסר ודאות ביטחונית וכלכלית. איך זה נראה מהצד שלכם, כמי שמממנים יזמים בשטח?
פז מבקש קודם כל לדייק את האבחנה. לדבריו, השיח על “אין מכירות” מוגזם, משום שהשוק לא נמצא בעצירה מוחלטת. הוא משווה את המצב הנוכחי למשברים קודמים, ומדגיש כי ישראל אינה נמצאת באירוע שבו באזורים שלמים כמעט לא מתבצעות עסקאות. "כשאומרים שאין מכירות - זו הגזמה. זה לא מצב בינארי", הוא אומר. "ב-2008, אחרי המשבר בלונדון ובארה״ב, היו אזורים שבהם כמעט לא היו מכירות לתקופה. אנחנו לא שם. יש מכירות. יש אזורים שבהם המכירות אפילו די טובות, כמו ירושלים ופריפריה, ויש איטיות גדולה יותר בתל אביב. בסך הכל יש מכירות, אבל בקצב איטי יותר".
אחד הסימנים לכך שהביקוש לא נעלם הוא שוק השכירות. פז מסביר כי כאשר רוכשים דוחים החלטה לקנות דירה, הם לא נעלמים מהשוק - הם ממשיכים לגור בשכירות, ולעיתים גם מאריכים את תקופת ההמתנה. "אנחנו בהחלט מרגישים שיש כאן ביקוש כבוש. איפה רואים את זה? בלחץ על שכר הדירה. שכר הדירה עולה, וזה אומר שהביקוש הזה מנותב לאנשהו".
פז מוסיף כי חוסר הוודאות הביטחוני והכלכלי גורם לרוכשים לשבת על הגדר. חלקם חוששים מהמצב, אחרים מקווים לירידת מחירים או לירידת ריבית, ולכן דוחים את ההחלטה. עם זאת, הוא מזהה גם סימני התעוררות: "בתחילת השנה הייתה יותר התעניינות, אחר כך הגיעה שוב מלחמה, ואחרי פסח היה עוד גל גדול של התעניינות. אנחנו רואים את זה דרך היזמים".
תל אביב רגישה יותר, ירושלים והפריפריה מחזיקות טוב יותר
לדברי פז, לא נכון לדבר על שוק נדל״ן אחד. יש הבדל גדול בין אזורים, וגם בתוך תל אביב עצמה יש פער בין פלחי שוק שונים. “בתל אביב אנחנו רואים תמונה מפוצלת”, הוא אומר. "בשוק היוקרה, בדירות של 10 מיליון שקל ומעלה, כולל פנטהאוזים, המצב טוב יותר. דווקא בשוק האמצע - דירות של חמישה, שישה, שבעה מיליון שקל - קשה יותר". פז מסביר כי שוק האמצע בתל אביב נשען לא מעט על משפרי דיור - למשל משפחות שמוכרות בית צמוד קרקע ברעננה או בכפר סבא ועוברות לדירה קטנה יותר במרכז תל אביב.
לדבריו, דווקא הקבוצה הזאת נוטה כיום לדחות החלטות, משום שהיא רגישה יותר לריבית, למחירי הדירות ולתחושת חוסר הוודאות. בהמשך הראיון הוא מציין כי תל אביב היא גם האזור שמחייב כיום את המממנים בזהירות גבוהה יותר. "האזור הרגיש ביותר היום הוא תל אביב", אומר פז. "עלויות הבנייה שם גבוהות יותר, והמחירים גבוהים יותר. מי שמוכר ב-60 או 65 אלף שקל למ״ר בתל אביב רגיש יותר לירידה באחוזים ממי שמוכר ב-30 אלף שקל למ״ר ברמת גן או בפתח תקווה".
"היזמים צריכים יותר אשראי - אבל זה לא בהכרח אומר שהסיכון קפץ"
האם אתם מזהים עלייה במצוקה של יזמים וקבלנים? איפה זה בא לידי ביטוי - בקצב המכירות, בצריכת האשראי, בבקשות לדחיית פירעונות או בצורך במימון נוסף?
כאן פז מפריד בין יזמים שכבר נמצאים בבנייה לבין כאלה שעדיין מתלבטים מתי לפתוח פרויקט. לדבריו, אצל יזמים שכבר בונים רואים עלייה בצריכת האשראי, אך לא בהכרח מצוקה חריפה. הסיבה לכך היא מבנה המימון של פרויקט מגורים בישראל. היזם מוציא כסף על בנייה, ובמקביל אמור לקבל כספים מרוכשי הדירות. כאשר המכירות איטיות יותר, ובמיוחד כאשר חלק מהעסקאות נעשות במודלים כמו 80/20, נכנס פחות כסף בזמן הבנייה - ולכן נדרש יותר אשראי מהגוף המלווה.
"יזמים שכבר בונים צריכים היום הרבה פעמים קצת יותר אשראי", אומר פז. "הליווי של יזם שבונה הוא בעצם גישור על פערי תזרים בין כספי הרוכשים לבין עלות הבנייה". לדבריו, לאחר תקופה שבה קצב הבנייה נפגע בעקבות מחסור בפועלים, הענף חזר לעבוד מהר יותר. "עכשיו יש יותר עובדים זרים והבעיה נפתרה במידה רבה. היזמים חזרו לבנות בקצב, כלומר הם צריכים להוציא כסף. מנגד, המכירות איטיות יותר, ובחלק מהמקרים יש מבצעי 80/20, כך שנכנס פחות כסף מהרוכשים בשלב הבנייה". את הפער הזה, לדבריו, סוגרים דרך מסגרת האשראי. "כאן אנחנו רואים גידול באשראי. האם זה אומר שהפעילות מסוכנת יותר? לא בהכרח. כל עוד יש מספיק כריות ביטחון - ההון העצמי של היזם, הרווחיות של הפרויקט והבטוחות - אנחנו כמממנים מרגישים נוח".
"מימון עודפים הפך קריטי דווקא עכשיו, כשהכסף משתחרר לאט יותר"
אחד הנושאים המרכזיים שעלו בראיון הוא מימון עודפים - מוצר שהפך רלוונטי יותר דווקא בתקופה שבה פרויקטים מתארכים והמכירות איטיות יותר. פז מסביר כי "עודפים" הם הכסף שאמור להישאר ליזם בסוף הפרויקט, לאחר שהחזיר לבנק או לגוף המלווה את החוב הבכיר. בפועל מדובר בהון העצמי של היזם וברווח שצפוי להיווצר לו בפרויקט. בתקופות שבהן הדירות נמכרות מהר והפרויקטים מתקדמים ללא עיכובים, העודפים משתחררים מוקדם יחסית והיזם יכול להשתמש בהם לפרויקט הבא. היום, כשהמכירות איטיות יותר וחלק מהפרויקטים מתעכבים, הכסף הזה נשאר "על הנייר" עד לסיום הפרויקט.
- בונים מעל כביש 1: 200 דירות, דיור מוגן ומסחר במחלף הראל
- מלכודת משפרי הדיור: כמעט שליש מהמכירות במרכז - דירות שבעליהן כבר קנו את הבאה
כאן נכנס מימון העודפים: היזם מקבל אשראי כנגד עודפים עתידיים שצפויים להשתחרר מהפרויקט. הכסף יכול לשמש אותו להמשך פעילות, קידום פרויקטים חדשים, מימון הון עצמי, תשלום הוצאות שוטפות או גישור על פערי תזרים. לדברי פז, “לפני ארבע־חמש שנים מימון מול עודפים היה פחות רלוונטי, כי מכרו מהר והעודפים השתחררו מהר יותר. "עכשיו אנחנו בצד השני של המטוטלת". הוא מוסיף כי בתקופה הנוכחית, שבה שחרור הכספים נדחה, המוצר הזה מאפשר ליזמים להמשיך לעבוד ולא להקפיא פעילות עד שהפרויקט יסתיים.
עם זאת, פז מדגיש כי מדובר במוצר מסוכן יותר מחוב בכיר רגיל. החוב הבכיר נשען על שכבת הביטחון הראשונה של הפרויקט, בעוד שמימון עודפים נשען על הרווח העתידי שיישאר בסוף. אם המכירות יתעכבו, אם מחירי הדירות יירדו או אם עלויות הבנייה יעלו, העודפים עלולים להצטמצם. לכן, לדבריו, מימון עודפים מחייב בדיקה זהירה יותר של הפרויקט ושל היזם. היתרון שלו הוא בגמישות: בניגוד לאג״ח, שבו החברה מגייסת סכום גדול מראש ומשלמת עליו ריבית גם אם אינה משתמשת בכל הכסף, מימון עודפים יכול להיתפר לפי הצורך הספציפי של היזם.
למי זה מתאים? פז אומר כי לא מדובר במוצר שמיועד רק לחברות נדל״ן גדולות. להפך: "זה דווקא מתאים יותר ליזמים בינוניים שנמצאים בצמיחה", הוא מסביר. לדבריו, אצל חברות גדולות השימוש יכול להיות בפרויקט פינוי־בינוי גדול שבו נדרש הון עצמי משמעותי; אצל יזמים בינוניים, המוצר יכול לשמש ברמת החברה - כאשר יש כמה פרויקטים בליווי, עוד פרויקטים בצנרת, והרבה עודפים עתידיים שלא ניתן עדיין למשוך. במקרים כאלה, מימון עודפים מאפשר ליזם להמשיך לקדם פרויקטים, לשלם הוצאות ולהישאר בתנועה - בלי להכניס שותף ובלי לוותר על חלק מהבעלות.
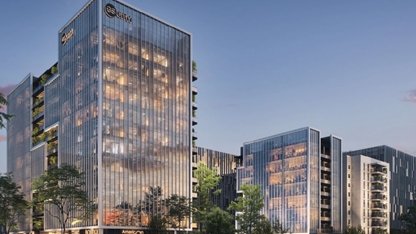
פרויקט נדל"ן בגבעת שמואל במימון מכלול מימון נדל"ן קבוצ יובלים, ללא קרדיט
"המדד המרכזי הוא כרית הספיגה של הפרויקט"
מתי האטה במכירות הופכת מבחינתכם לנורת אזהרה אשראית? איזה פרמטרים אתם בודקים - שיעור מכירות מוקדמות, הון עצמי של היזם, שווי בטוחות, קצב בנייה או יכולת מחזור חוב?
פז מסביר כי עולם הליווי הפיננסי של פרויקטי מגורים נשען על מתודולוגיה מסודרת. לדבריו, בנקים וגופים חוץ־בנקאיים בוחנים בכל חודש את דוח השמאי, דוח המפקח, קצב התקדמות הבנייה, קצב המכירות והפער ביניהם. “"ה לא חיתום יצירתי או אינטואיטיבי, אלא חיתום מאוד מבוסס", הוא אומר. "בכל חודש יש דוח שמאי, דוח מפקח, בדיקה של התקדמות הבנייה ושל המכירות".
העיקרון המרכזי, לדבריו, הוא סנכרון בין קצב הביצוע לקצב המכירות. כאשר יזם מתקדם בבנייה אך מפגר במכירות, הגוף המממן בודק האם עדיין קיימת כרית ספיגה מספקת. פז מסביר את המונח כך: "כרית ספיגה עונה על שאלה פשוטה: אם מחר כל המלאי הלא מכור יימכר בדיסקאונט מסוים - איפה נקודת האיזון שלי כמממן?" לדבריו, ברוב הפרויקטים מכלול רואה כריות ספיגה של 30% עד 60%–70%. בפרויקטים בתחילת הדרך מדובר בדרך כלל על 25%–30%, וככל שהפרויקט מתקדם הכרית גדלה. יש גם פרויקטים שבהם היא מגיעה ל-70%–80%. המשמעות היא שגם אם המלאי הלא מכור יימכר בהנחה גדולה מאוד, הגוף המממן עדיין לא ייפגע.
מכאן, לדבריו, נובעת גם הסיבה לכך שיזמים אינם ממהרים להוריד מחירים בצורה חדה. “זה לא באמת שאין מכירות, זה קצב שצריך לנתח אותו”, הוא אומר. "בעיניי, זה גם מצביע על חוסן מסוים. יזמים מרגישים מספיק חזקים ויציבים כדי להגיד: לא בוער לי". פז מזכיר כי יזמים גם אינם יכולים למכור מתחת למחירי דוח האפס בלי אישור הגוף המממן. לדבריו, בחלק מהמקרים הם עדיין מבקשים מחירים גבוהים יותר מהמחירים שהופיעו בדוח האפס המקורי, מתוך אמונה שיוכלו למכור במחירים האלה בהמשך.
"אג"ח הוא כלי פחות מתאים לחברות יזמיות"
בשנים האחרונות לא מעט חברות נדל״ן גייסו אג״ח כנגד עודפים. האם חלק מהן יתקשו למחזר חוב אם השוק לא יתאושש?
פז אינו שולל אפשרות שחלק מהשחקנים ייפגעו אם ההאטה תימשך, אך הוא מבקש להבחין בין סוגי החוב השונים. לדבריו, ככל שהזמן עובר והריבית נותרת גבוהה, החברות החלשות יותר עלולות להיקלע לקושי." “ברור שלזמן יש כאן משמעות", הוא אומר. "אם עוד שנה־שנתיים המלחמה תימשך כפי שהיא, החלשים יותר בהחלט ייפגעו. כבר היום יש מסחר בפרויקטים - יזמים שאומרים: בואו נמכור את הפרויקט, כי יהיה לי קשה להרים אותו".
לדבריו, המימון נעשה כבד יותר לא רק בגלל הריבית, אלא גם בגלל הצורך לצרוך יותר אשראי בתקופה שבה קצב המכירות איטי יותר. בהקשר הזה, הוא מותח ביקורת על התאמת שוק האג״ח לחברות יזמיות. פז מסביר כי חברות יזמיות הן חברות פרויקטליות: הן יכולות להציג רווחיות גבוהה "על הנייר", אך הכסף בפועל משתחרר רק עם התקדמות הפרויקטים וסיומם. עד אז, העודפים כלואים בתוך הפרויקט. אם החברה צריכה לשלם קרן וריבית לאג״ח לפני שהכסף השתחרר, היא עלולה להיקלע ללחץ תזרימי. “אג״ח מתאים יותר לחברות תפעוליות שיש להן תזרים יציב ושוטף”, הוא אומר.
"בחברה יזמית, שבה הכסף תלוי בסיום פרויקטים, הכלי הזה הרבה פחות גמיש". לדבריו, במקרה של תקלה בתשלום אג״ח, הנזק אינו רק פיננסי. מתחילות אספות מחזיקים, דיווחים לבורסה ופגיעה במוניטין. עבור חברה יזמית, המוניטין הוא נכס קריטי: הוא משפיע גם על היכולת למכור דירות וגם על היכולת לסגור עסקאות חדשות מול בעלי קרקע ודיירים בפרויקטים של התחדשות עירונית.
"בהתחדשות עירונית הייתה האטה - אבל היזמים מתחילים לפתוח ליוויים"
מכלול נדל"ן מלווה כ-400 פרויקטים בשלבים שונים ברחבי הארץ, בעיקר בהתחדשות עירונית. מה למדתם מהשוק הזה בתקופה האחרונה? והאם ההתחדשות העירונית ממשיכה להיות מנוע הצמיחה של הענף, או שגם שם מתחילים לראות האטה?
פז אומר כי גם ההתחדשות העירונית לא חסינה מפני האטה. בסופו של דבר, גם שם מוכרים דירות לאותם רוכשים, באותה סביבת ריבית ובאותו מצב של חוסר ודאות. לכן, כאשר המכירות בשוק מאטות, גם פרויקטים של פינוי־בינוי ותמ״א מרגישים את זה.
ההתפתחויות האחרונות במימון חוץ בנקאי
לדבריו, בשנתיים האחרונות היו יזמים שעיכבו פתיחת ליווי. הסיבה פשוטה: ברגע שפרויקט נפתח רשמית, מתחילים לוחות הזמנים, הפינוי, תשלומי שכר הדירה לדיירים וההתחייבויות מול בעלי הדירות. לכן, כאשר השוק לא ברור, חלק מהיזמים העדיפו למשוך עוד רבעון או שניים לפני העלייה לקרקע. "ברגע שיש פתיחת ליווי, היזם צריך להתחיל לרוץ. יש התחייבויות מול הדיירים, לוחות זמנים, פינוי דיירים ותשלום שכר דירה חלופי. הכל מתחיל מאותו יום שבו הפרויקט יוצא לדרך". עם זאת, פז מזהה שינוי מסוים בתקופה האחרונה.
עוד מציין פז כי יש יותר פתיחות ליווי ויותר כניסה לפרויקטים. הוא מסביר זאת בכך שיזמים לא מסתכלים רק על המצב הנוכחי, אלא על השוק שבו הם יפגשו את הרוכשים בעוד שנה או שנתיים. "יזם תמיד עובד בפיגור זמן", הוא אומר. "מה שהוא עושה היום יפגוש את השוק בעוד שנה או שנתיים. אם רואים שהרבה יזמים מתחילים לזוז, זה אומר שהם מעריכים שהשוק שאליו הם יגיעו בעוד שנה או שנתיים יהיה טוב יותר". גם מכרזי רמ״י מספקים אינדיקציה למצב הרוח של היזמים. אחרי תקופה של עצירות, בשנה האחרונה נרשמה יותר השתתפות במכרזים. "זה לא התחדשות עירונית, אבל זה כן משקף את חוכמת ההמונים של היזמים", אומר. "הם מריחים שהשוק מתחיל לצאת מהתקופה הקשה".
- 16.אנונימי 15/07/2026 11:07הגב לתגובה זוהממשלה מסתירה את המצב הכלכלי ואת החוב הלאומי שכולנו נצטרך להחזיר מי שחושב שיש לו כסף בכיס או אשראי מהבנק שיחכה לנובמבר לממשלה הבאה ואז יחליט אם הוא יכול לעמוד בחוב או לא. יש אנשים מאוד עשירים שקונים מה שבא להם ומתי שבא להם אבל זה לא משקף את רוב הציבור.
- 15.מחירי הנדלן התנתקו לחלוטין מכח הקניה!! רק קריסה של עשרות אחוזים תחזיר את הקונים! (ל"ת)אנונימי 21/06/2026 09:45הגב לתגובה זו
- 14.אנונימי 19/06/2026 13:46הגב לתגובה זותחמנים ואינטרסנטים. כשזה יתפוצץ זה יהיה כואב. לא מאמינים חשפו בהיסטוריה אין סיבה שלא יקרה גם כאן. ובגדול.
- 13.סבלנות 15/06/2026 16:26הגב לתגובה זועכשיו כל הורטיקלים מופנים לאותו כיוון. בינה מלאכותית פיטורים בהייטק שהוא הקטר הדולר אווירת נכאים במדינה הפיכה משטרית הגירה שלילית מאיפה אנשים יביאו כסף ולמה שירצו לשלם על דירה בפאקינג פתח תקווה יותר ממיליון מיליון וחצי שקל הלו נגמר הסיפור. גם הציבור הישראלי יכול להפתיע ולהתבגר. או פשוט להחנק.
- 12.אל טעימי אנונימי 12/06/2026 00:58הגב לתגובה זויש כרוב כבוש אם יש רצון לקניית נכס אך אין יכולת כלכלית זה אומר שאין ביקוש ברמת מחיר הזאת. מי שמשתמש במונח ביקוש כבוש לא מבין מה ההבדל בין צורך תיאורטי לביקוש כלכלי
- 11.לבחור לא נשאר שיער מהלחץ (ל"ת)דני 11/06/2026 12:00הגב לתגובה זו
- 10.י. בן סיסרא 11/06/2026 11:31הגב לתגובה זווגם בתל אביב
- 9.אנונימי 11/06/2026 11:22הגב לתגובה זותל אביב תגיע ל 3540 אלף למטר זה המחיר לפריים . נגמרו החגיגות. אחרי הבחירות יוגש חשבון המלחמה לאזרחים פה. חושבים שהמלחמה הזו בחינם... משאירים לממשלה הבאה את הבור. זה עשור מחוק .
- 8.המתנה כן נכון לקריסת המחירים שמתחילה!!! (ל"ת)אי אפשר לרמות את כולם כל הזמן 10/06/2026 22:48הגב לתגובה זו
- 7.אשמאי ותיק 10/06/2026 21:55הגב לתגובה זויש מעט זמן לממש הרגע האחרון.
- 6.אנשים לא ממתינים פשוט אין הון עצמי.המחירים בועה. (ל"ת)אזרח 10/06/2026 14:53הגב לתגובה זו
- אנונימי 11/06/2026 11:57הגב לתגובה זוכרגע שוק ההון מכסה לי את השכירות ונשאר גם לא מעט עודף
- 5.אנונימי 10/06/2026 14:51הגב לתגובה זובקצב הזה מפולת בשוק הבנייה זה רק עניין של זמן או עד שלבנקים ימאס לממן
- 4.אביטל (ל"ת)אז יש או אין ירידת מחירים 10/06/2026 14:42הגב לתגובה זו
- 3.בהונאת פונזי אין ירידות רק קריסה אתה צודק השוק לא קורס הוא סופר קורס (ל"ת)רועי 10/06/2026 14:16הגב לתגובה זו
- 2.האמת זה די פשוט עם ביביהמשך התרסקות נדלן בלי ביביהתחלת תיקון וצמיחה (ל"ת)יאללה 10/06/2026 14:15הגב לתגובה זו
- אנונימי 10/06/2026 20:58הגב לתגובה זועם הטימטום היה מחלה הייתה כל החיים הגבס
- 1.מפולת במחירי הדירות ברמת השרון והרצלייה. 10/06/2026 14:11הגב לתגובה זועשרות אלפי הייטקיסטים שפוטרו כבר לפני שנתיים מיואשים מחיפוש עבודה שאין ביכולתם לשלם משכנתא מוכרים דירות ומחזירים משכנתא.
