
יותר מ-40% מהתיק של מניף גולגל או לא נפרע במועד, והתזרים שלילי

יותר מ-40% מתיק האשראי של מניף גולגל או לא נפרע במועד. בסוף ספטמבר עמד התיק של החברה, שמממנת יזמים וקבלנים בתחום הבנייה למגורים, על כ-4.06 מיליארד שקל. כ-1.2 מיליארד שקל מתוכו הם הלוואות שמועד הפירעון שלהן נדחה בהסכמה במהלך השנה. עוד כ-353 מיליון שקל הן הלוואות שהמועד שלהן כבר עבר והכסף לא חזר, וכ-211 מיליון שקל נמצאים בטיפול מיוחד. ביחד מדובר בכ-1.76 מיליארד שקל, כ-43% מהתיק.
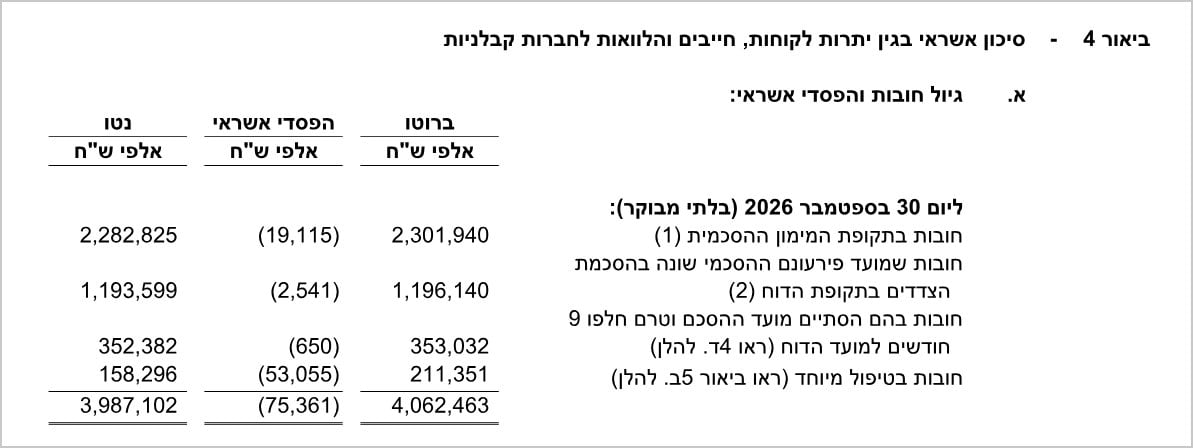
בספטמבר 2025 השיעור עמד על כ-45%, ובסוף 2025 על יותר ממחצית התיק. ובכל זאת, בדוח רווח והפסד מניף נראית כמו חברה שמשגשגת: היא הרוויחה כ-151 מיליון שקל בתשעת החודשים הראשונים של השנה, כ-14% יותר מבתקופה המקבילה, והבוקר הודיעה על דיבידנד של כ-33 אגורות למניה ועל תוכנית רכישה עצמית. ההכנסות ירדו מעט, לכ-379 מיליון שקל, ואת העלייה ברווח הביאו הוצאות מימון נמוכות יותר והפרשה קטנה יותר להפסדי אשראי.
ההכנסות של מניף הן ברובן ריבית על ההלוואות, וחלק גדול ממנה לא מגיע לקופה. לפי הדוח על תזרימי המזומנים, בתשעה חודשים צברה החברה ריבית של כ-379 מיליון שקל על ההלוואות לחברות הקבלניות, וגבתה בפועל כ-209 מיליון שקל. כ-170 מיליון שקל נרשמו כהכנסה ונוספו לחוב של היזמים. הם אמורים להיפרע בסוף הפרויקט, ממכירת הדירות.
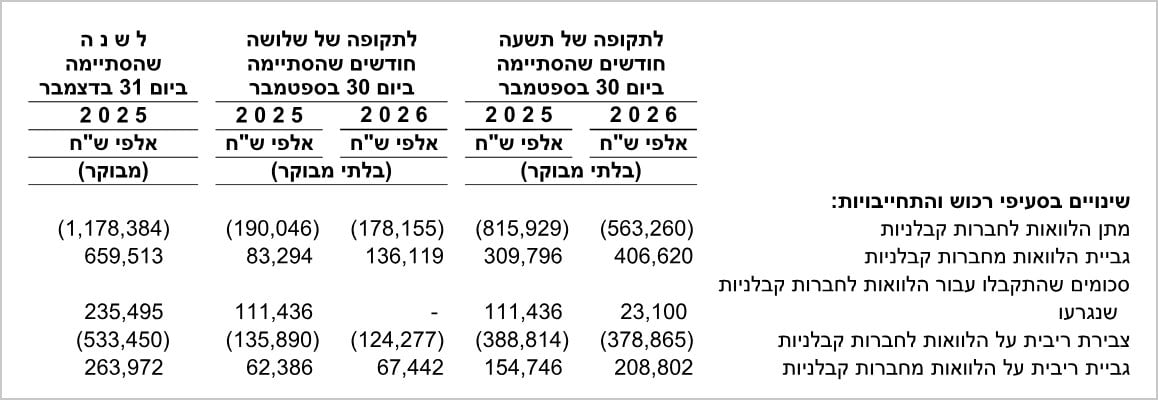
מניף גם לא מייצרת מזומנים מהפעילות שלה. התזרים מפעילות שוטפת היה שלילי בכ-190 מיליון שקל בתשעת החודשים הראשונים של השנה, ובכ-324 מיליון שקל ב-2025 כולה. אצל חברת אשראי שמגדילה את התיק חלק מזה מובן, כי הלוואה חדשה נרשמת כיציאה של מזומנים מהפעילות השוטפת. אבל גם אם מנטרלים את ההלוואות החדשות, הריבית שנגבתה, כ-209 מיליון שקל, לא כיסתה את הריבית שמניף עצמה שילמה לבנקים ולמחזיקי האג"ח, כ-178 מיליון שקל, יחד עם מס ההכנסה ששילמה, כ-64 מיליון שקל.
את הפער סוגרים הבנקים: ההתחייבויות של מניף אליהם גדלו מתחילת השנה מכ-1.97 מיליארד שקל לכ-2.45 מיליארד שקל, ולצידן יש לה אגרות חוב בהיקף של כ-770 מיליון שקל, מול הון עצמי של כ-761 מיליון שקל. באותה תקופה שילמה החברה לבעלי המניות כ-85 מיליון שקל דיבידנד. כשהפעילות השוטפת לא מכניסה מזומנים, הכסף שמניף מלווה ליזמים והכסף שהיא מחלקת לבעלי המניות מגיעים בפועל מהבנקים ומשוק האג"ח. השנה החברה האריכה מסגרות אשראי מול כמה בנקים וקיבלה מאחד מהם עוד 250 מיליון שקל.
בדוח הדירקטוריון מניף מפרסמת את שיעור ההסכמים שהוארכו מתוך התיק בכל שנה. ב-2023 הוא עמד על כ-8%, ב-2024 על כ-17%, ב-2025 על כ-32%, ובתשעת החודשים הראשונים של 2026 על כ-28%. בחברה מסבירים שההארכות הן כלי בקרה שקיים במודל שלה מיום שהוקמה, ושרובן נעשות באמצע תקופת ההסכם, למשל כשנפתח ליווי בנקאי לפרויקט. לפי החברה, כ-17% מההסכמים הוארכו בתום התקופה. החברה עצמה כותבת שהתארכות לוחות הזמנים בפרויקטים, בגלל מצב השוק, חיזקה את השימוש בהארכות.
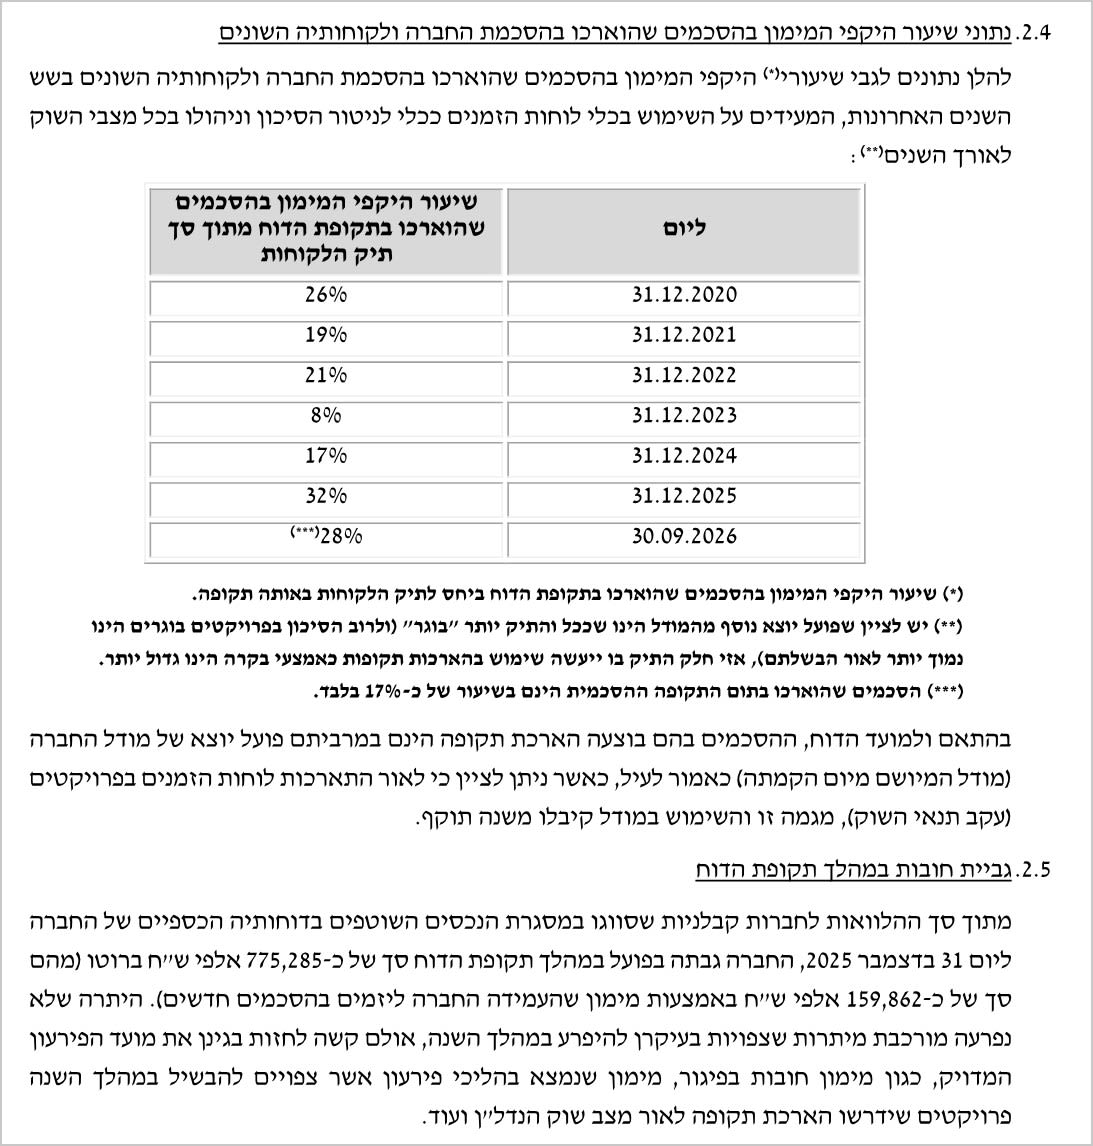
מתוך ההלוואות שסווגו בסוף 2025 כנכסים שוטפים, כאלה שאמורות להיפרע בתוך שנה, מניף גבתה השנה כ-775 מיליון שקל. כ-160 מיליון שקל מהסכום הזה הגיעו ממימון חדש שמניף עצמה נתנה לאותם יזמים. כחמישית מהגבייה היא הלוואה חדשה שפורעת הלוואה ישנה, מאותו מלווה.
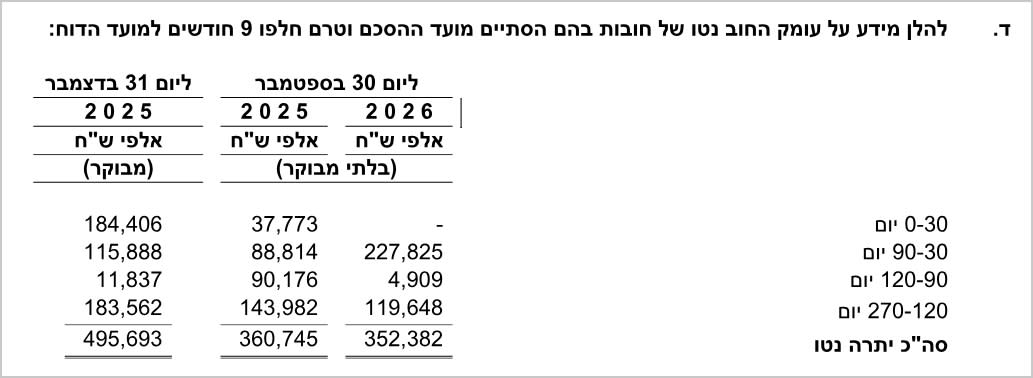
חוב נחשב אצל מניף בפיגור כשהיזם לא פרע אותו ולא נחתמה הארכה בתוך תשעה חודשים מסוף ההסכם, או כשיצאה בגינו דרישת פירעון. לכן בטבלת ריכוז האשראי בדוח, החובות בפיגור עומדים היום על אפס. מתוך כ-352 מיליון שקל בהלוואות שמועדן עבר, כ-228 מיליון שקל נמצאים 30 עד 90 יום אחרי סוף ההסכם, וכ-120 מיליון שקל כבר 120 עד 270 יום אחריו.
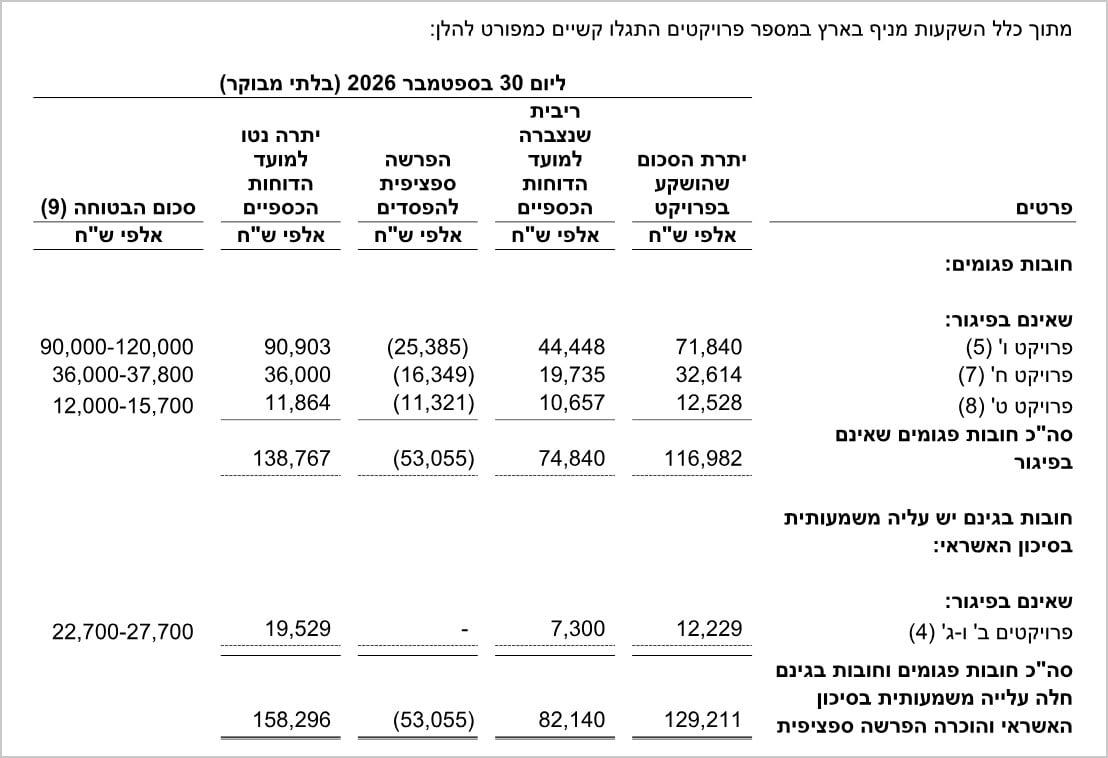
בחובות הפגומים ובחובות שהסיכון בהם עלה משמעותית הקרן עומדת על כ-129 מיליון שקל, והריבית שנצברה עליהם על כ-82 מיליון שקל, כמעט 40% מהיתרה. מול כל זה רשמה מניף הפרשה של כ-53 מיליון שקל. בפרויקט הגדול מביניהם, שמסומן בדוח כפרויקט ו', הושקעו כ-72 מיליון שקל ונצברו עליהם כ-44 מיליון שקל ריבית. החברה מעריכה את הבטוחה שם בכ-90 עד 120 מיליון שקל. היקף החובות בטיפול מיוחד ירד בתוך שנה, מכ-452 מיליון שקל לכ-211 מיליון שקל.
הלקוחות של מניף בונים בשוק שבו הדירות נמכרות לאט. ביולי-ספטמבר נמכרו כ-9,190 דירות חדשות, ירידה של כ-7.2% לעומת הרבעון הקודם, ומלאי הדירות החדשות שלא נמכרו גבוה. הקבלנים מנסים למכור בעזרת מבצעי מימון, והטבות המימון של הקבלנים חזרו כמעט לרמת השיא. כבר לפני שנה הקבלנים מכרו קרקעות במקום דירות. בדוח רווח והפסד של מניף המצוקה הזו כמעט לא מופיעה. היא מופיעה בביאורים: בהארכות, בריבית שנצברת ולא נגבית ובהלוואות שמועדן עבר.
מניף מעריכה שהירידה בריבית במשק תאיץ את מכירות הדירות ותקל על התזרים של היזמים. ואם זה לא יקרה בקרוב?
