למה אתם עדיין מחזיקים כסף בעו"ש? משפחה ממוצעת מפסידה מעל 20 אלף שקל בגלל התנהלות פיננסית רשלנית

הציבור הישראלי רואה את הריביות עולות בבנקים ומעביר את הכסף מהעו"ש לפיקדונות. לציבור הישראלי יש בפיקדונות ועו"ש 1.5 טריליון דולר, כאשר יש מעבר (איטי יחסית) מהעו"ש לפיקדונות ובכלל מנכסים מסוכנים יחסית לפיקדונות. הפיקדונות נתנו ריבית
ריאלית שלילית (כלומר ריבית שנמוכה מהאינפלציה ולכן לא שמרה על כוח הכסף), אבל בהינתן התחזית קדימה, הרי שיש כבר ריביות ריאליות חיוביות בפיקדונות (לשנה, לא לטווח קצר ולא לפיקדונות נזילים) ובמק"מים. כאשר משאירים את הכסף בעו"ש ההפסד הוא ודאי - הכסף לא צובר ריבית
ולכן נשחק בגובה האינפלציה (5.3% בשנה האחרונה). ועדיין - לציבור יש כ-600 מיליארד שקל בעו"ש. מדובר על סכומים שיכולים לייצר 4% בשנה, ולשם השמרנות נניח שפיקדונות סגורים לשנה לא רלבנטיים. אבל, אפשר להפקיד אותם במכשירים נזילים מאוד שיספקו 3% - מק"מים, קרנות כספיות,
פיקדונות נזילים ו-או עם תחנות יציאה. ההפסד המצרפי (חישוב שמרני) של מחזיקי העו"ש הוא כ-13-15 מיליארד שקל. חבל. רוב הציבור לא משתתף באופן פעיל בהשקעות וגם בחסכונות הוא מעדיף להישאר עם הבנק. כך, בעוד שבכל חודש עוברים 4-6 מיליארד שקל קרנות הכספיות, הציבור מפקיד
במקביל 50 מיליארד שקל לפיקדונות בבנקים (בחודש דצמבר הציבור העביר עוד 54.4 מיליארד שקל לפיקדונות). הבנקים כמובן אומרים לכם תודה - הם משתמשים בכסף 'הנעול' למתן אשראי לציבור, לרבות משכנתאות ונהנים מהמרווח בין הריבית שהם נותנים לכם לבין הריבית שהם מקבלים מאלה
שלווים מהם את הכסף. עוד יתרון של קרן כספית הוא הנזילות (להשוואה בין פיקדונות וקרנות כספיות - לחצו כאן ). הציבור חושש לנעול את הכסף ולכן שם כ-28%-30% מהכסף במסלולים לזמן
קצר - עד שלושה חודשים בלבד. אבל המחיר הוא שאתם מקבלים מהבנק ריבית נמוכה יותר ממה שהייתם יכולים לקבל אם הייתם מוכנים 'לסגור' את הכסף לתקופה של שנה. לרוב הציבור מעביר מפיקדון ל-3 חודשים לפיקדון ל-3 חודשים - מחדש מגלגל, וגם כאן, חשיבה מראש היתה מייצרת עוד הרבה
כסף. עוד 3-5 מיליארד שקל לפחות שזו הנחה שמרנית (שפחות מחצי מהפיקדונות האלו היו מוארכים). במילים אחרות, התנהלות לא נכונה גורמת לציבור הפסד של 16-20 מיליארד שקל. חלק מהסכומים האלו הוא של הפירמות, של העסקים, למרות שהם דווקא יחסית מתנהלים טוב. נניח בהערכה שמרנית
שחלק הציבור נמוך מחצי ונקבל שהציבור מפסיד כ-6-8 מיליארד שקל על התנהלות לא נכונה בפיקדונות. כשמתרגמים את זה למשפחה, מקבלים שכל משפחה מפסידה בממוצע 20-30 אלף שקל על התנהלות לא נכונה. אז נכון, יש משפחות שיש להם המון כסף בעו"ש, ויש כאלו שאין להם בכלל - זה הממוצע.
- הדולר חוזר מעל 3.05 שקלים: מה דוחף אותו למעלה ומה יכול להפוך את הכיוון
- מ-1 באוקטובר: הבנק יבדוק את כל ההלוואות על הדירה יחד, גם את המשכנתא הקיימת
הריביות בפיקדונות לנעילה לתקופה קצרה יש יתרון אם אתם מאמינים שהריבית במשק תמשיך לעלות, כך שבהמשך תוכלו לקבל ריביות גבוהות יותר, אבל לפחות בנק ישראל וגם הפד' בארה"ב חושבים שהם קרובים לשיא של העלאות הריבית, כך שנכון לעכשיו לא בטוח שפיקדון לטווח
קצר בציפייה להמשך עליית ריבית הוא מהלך נכון. לשם השוואה, הריביות לתקופה של עד שלושה חודשים עמדו בממוצע בחודש דצמבר על 1.54% בלבד, כאשר בהפקדה לשנה מדובר על ריבית ממוצעת של 3.32%. נכון לעכשיו, נדמה שאין טעם לנעול את הכסף ליותר משנה שכן הריביות לטווחים הארוכים
יותר נותנות את אותם אחוזים (3.32% לתקופה של עד שנתיים, 3.35% לתקופה של עד 5 שנים). סיבה אפשרית כן להחליט לנעול את הכסף לתקופה ארוכה יותר תהיה אם אתם מאמינים שהריבית תשנה כיוון ותתחיל לרדת. במקרה כזה 'נעלתם' ריבית גבוהה יותר לתקופה ארוכה יותר (אבל במקרה שזה
מה שאתם צופים, ייתכן שעדיף לקנות אג"ח וליהנות גם מעליית רווחי ההון שיהיו במקרה כזה). אז איזו ריבית הייתם יכולים לקבל בבנקים בחודש דצמבר? בנק ישראל המשיך להעלות
את הריבית בתחילת חודש ינואר, כך שהנתונים של דצמבר שמפרסם בנק ישראל מעט לא מעודכנים ועדיין הם נותנים כיוון כללי. על פי הנתונים של בנק המרכזי, אם הייתם נועלים את הכסף לשנה הייתם יכולים לקבל ריבית של 3.71% בבנק ירושלים. מעט מתחת יש את דיסקונט עם 3.46%, פועלים
על 3.42%, לאומי עם 3.3%, מזרחי טפחות עם 2.95% והבינלאומי עם 2.79%. אבל צריך גם לומר - אתם בהחלט יכולים וצריכים להתמקח על הפקידים בבנק. אפשר לבקש מהם ריבית טובה יותר ואין סיבה לקבל את הריבית הראשונה שהם מציעים לכם. אם תדרשו סביר שגם תקבלו ריביות טובות יותר.
הנה כל הריביות על פי בנק ישראל, במסלול הריבית הקבועה, לתקופות הזמן השונות: 
מקור: בנק ישראל" /> במסלול הריבית המשתנה הריבית הממוצעת עמדה על 1.68%. על פי הנתונים, בבנק ירושלים הריבית עמדה על 3.15%, בבנק וואן זירו הייתם יכולים לקבל ריבית של 2.78%. בלאומי הייתם מקבלים 2.38%, מזרחי עם 2.2%, דיסקונט עם 2.09. הבינלאומי
נועלים את חמשת הגדולים עם 1.49% ו-1.41% בלבד. 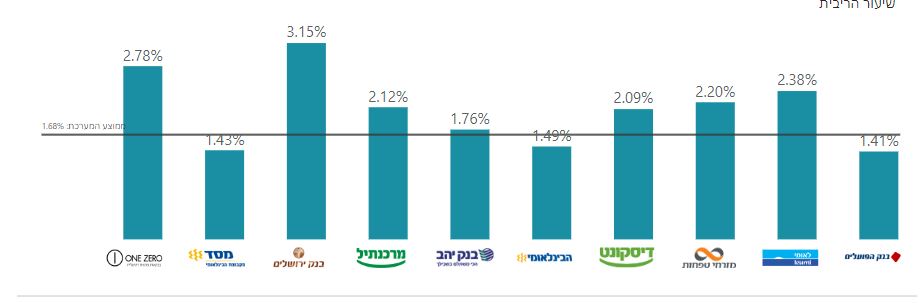 למה בעצם צריך לייצר תשואה על הכסף? האינפלציה בישראל עומדת
על קצב שנתי של 5.3%, כלומר אם אתם משאירים את הכסף בעובר ושב בבנק ולא מייצרים תשואה על הכסף - אתם בעצם מפסידים כסף בוודאות. הוא נשחק בגובה האינפלציה. אם עד השנה לא הייתה אינפלציה וגם לא היו פיקדונות סבירים להחנות בהם כסף 'בלי סיכון' אז עכשיו הריבית עלתה ואפשר
לקבל כסף על הפיקדונות. למה לא לנצל את זה? נכון, הריבית שתקבלו על הפיקדונות נמוכה יותר מהאינפלציה, כלומר אתם עדיין מפסידים כסף, הוא יישחק - אבל הוא יישחק פחות מאשר בעו"ש. אתם תרוויחו לפחות חלק מהסיפור. פחות כסף שלכם יילך לפח. זה עדיין יהיה הפסד ריאלי של הכסף,
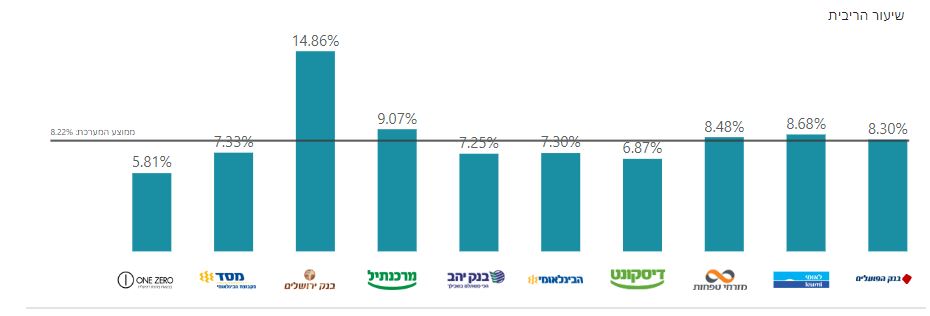
אבל זה יהיה הפסד קטן יותר. זה יגן עליכם מהאינפלציה, לפחות באופן חלקי. מה הריבית שהבנקים ייקחו לכם אם תרצו הלוואה? הבנקים לוקחים נכון לחודש דצמבר ריבית של 8.2% בממוצע. בנק ירושלים משקיף מלמעלה עם ריבית נשך של כמעט 15%. שאר הבנקים נמצאים באזור
ה-7-9%. כאמור, הם עושים את הרווח שלהם מהפער בין הריבית שהם נותנים לכם לבין הריבית (הגבוהה יותר משמעותית) שהם מקבלים על ההלוואות שהם נותנים. בתקופה של ריבית גבוהה יותר אתם כציבור צריכים להיזהר יותר מלקיחת הלוואות. אם בעבר היה קל למחזר הלוואות ולקבל ריביות נמוכות
יותר, אז כעת אתם תקבלו ריביות הרבה יותר גבוהות. כלומר תשלמו הרבה יותר כסף תמורת 'הזכות' להיות בחוב לבנק. מי שלא ממש חייב - עדיף להימנע.