הירח הופך לעסק: שוק החלל בדרך ל-2 טריליון דולר - ומי ירוויח מהמרוץ על מאות המיליארדים?
שוק החלל כבר מתקרב ל-650 מיליארד דולר בשנה ועשוי להגיע לכ-2 טריליון דולר בעשור הבא; כלכלת הירח לבדה עשויה לייצר ערך מצטבר של כ-570 מיליארד דולר עד 2050

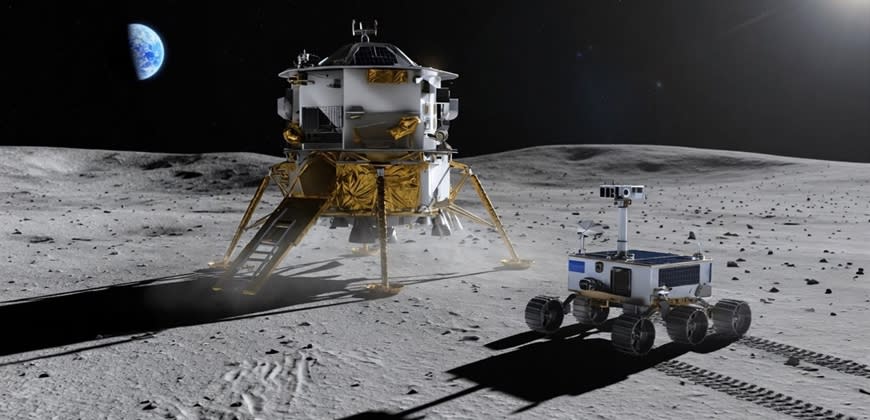
הסיפור הכלכלי של הירח מתחיל במקום הרבה פחות אקזוטי מכריית הליום 3 או בתי מלון בחלל. הוא מתחיל במשאיות, תחנות דלק, אנטנות, חשמל, רכבי שטח, ציוד בנייה ומערכות שמאפשרות לבני אדם ולרובוטים לעבוד מאות אלפי קילומטרים מכדור הארץ. הירח עובר בהדרגה מהשלב שבו כל משימה היא פרויקט חד פעמי ויקר, לשלב שבו ממשלות וחברות מנסות לבנות תשתית שאפשר להשתמש בה שוב ושוב. אם המעבר יתקדם בקצב הנוכחי, תחום קטן יחסית בתוך תעשיית החלל יכול להפוך בתוך שני עשורים לשוק של מאות מיליארדי דולרים.
כלכלת החלל העולמית כבר מתקרבת ל-650 מיליארד דולר בשנה. חלק מהתחזיות מציבות אותה מעל טריליון דולר במהלך העשור הבא, ואחרות מגיעות לכ-2 טריליון דולר סביב אמצע העשור הבא כאשר כוללים גם שירותים ועסקים שמבוססים על GPS, תקשורת לוויינית, תצפיות, אינטרנט מהחלל ושירותי מידע. תחזיות שמרניות יותר מגיעות ליותר מטריליון דולר סביב 2040.
הירח עדיין מהווה חלק קטן מהפעילות הזאת, אבל המספרים גדלים במהירות. דלויט מעריכה שהפעילות סביב הירח יכולה לייצר עד 2050 ערך מצטבר של כ-350 מיליארד דולר בתרחיש מתון וכ-570 מיליארד דולר בתרחיש מואץ. התחבורה לירח וממנו לבדה עשויה להתקרב לכ-210 מיליארד דולר מהערך הזה.
דלויט רחוקה מלהיות הגוף היחיד שמזהה שוק גדול. הערכות אחרות מדברות על קרוב ל-200 מיליארד דולר של פעילות מצטברת כבר בעשור הקרוב ועל כ-170 מיליארד דולר עד 2040. כמעט כולן מתכנסות לאותם תחומים: תחבורה, תקשורת, ניווט, חשמל, מים, מגורים, ניידות על הקרקע ובהמשך גם שימוש במשאבים מקומיים.
הזווית הכלכלית המרכזית נמצאת במה שצריך למכור למי שרוצה לעבוד על הירח. יותר מ-400 משימות ירחיות נמצאות בתכנון לשני העשורים הקרובים. חלקן יידחו ואחרות ישתנו, אבל מספר המדינות והחברות שרוצות להגיע לירח גדול בהרבה מזה שהיה בתקופת אפולו. ארה"ב מקדמת את ארטמיס, סין מתקדמת לעבר נחיתה מאוישת לפני סוף העשור, אירופה בונה תשתית תקשורת וניווט, וגם יפן, הודו ודרום קוריאה מרחיבות פעילות.
לפני מכרות והליום 3 - מי מוכר את הכבישים, החשמל והמשאיות?
החברה שמחזיקה כיום במפתח המרכזי לכלכלה הזאת היא ספייס אקס. הסיבה נמצאת פחות בחזון של אילון מאסק ויותר בחשבון של עלות ההובלה. כמעט כל דבר שנדרש על הירח - רובוט, אנטנה, סוללה, מזון, חלק חילוף או חומר בנייה - צריך בתחילת הדרך לצאת מכדור הארץ. ככל שמחיר ההובלה יורד, יותר פרויקטים הופכים אפשריים מבחינה כלכלית.
עלויות השיגור עמדו בעבר על עשרות אלפי דולרים לקילוגרם. רקטות רב פעמיות הורידו אותן לאלפי דולרים בודדים, ובתרחישים אגרסיביים הן עשויות בעתיד להגיע למאות דולרים ואף פחות. עבור מתקן שדורש עשרות טונות של ציוד, ההבדל בין 20 אלף דולר לקילוגרם לבין מאות דולרים משנה את כל המודל העסקי.
כאן נכנסת סטארשיפ. ספייס אקס בונה מערכת שמיועדת לשאת כמויות מטען גדולות בהרבה מאלה שמקובלות כיום, עם שימוש חוזר ותדלוק במסלול. גרסה ייעודית שלה אמורה לשמש את נאס"א לנחיתה על הירח במסגרת ארטמיס. החוזים הקיימים כבר מסתכמים במיליארדי דולרים. אם ההובלה תהפוך לשירות זול ותכוף יחסית, יהיה אפשר להביא רכבים גדולים יותר, מתקני חשמל, אנטנות, ציוד בנייה, בתי גידול ומכונות ייצור.
זו גם אחת הסיבות שספייס אקס נתפסת כחברה רחבה בהרבה ממשגרת רקטות. סטארלינק, שיגורים, פעילות ביטחונית וסטארשיפ יוצרים יחד תשתית שיכולה להשתלב כמעט בכל שלב של כלכלה שמתפתחת מחוץ לכדור הארץ.
- ספייסX השלימה טיסת סטארשיפ למסלול ופרסה 26 לוויינים
- המבחן של סטארשיפ: האם SpaceX תצליח להאיץ פי 20 את פריסת סטארלינק?
להרחבה: רוקט לאב קיבלה 266 מיליון דולר מחיל החלל האמריקאי
מולה נמצאת בלו אוריג'ין של ג'ף בזוס, שקיבלה מנאס"א חוזה של יותר מ-3 מיליארד דולר לפיתוח נחתת Blue Moon ומפתחת במקביל את המשגר New Glenn. שתי החברות ממחישות את השינוי שעובר על נאס"א: מעבר מפיתוח ממשלתי מלא לרכישת שירותים מחברות פרטיות.
מתחת לשתי הענקיות צומחת שכבה של חברות שמתמקדות בשירותים עצמם. אינטואיטיב מאשינס כבר ביצעה משימות לירח, בונה נחתות ומפתחת גם תקשורת ושירותי ניווט. פיירפליי ביצעה נחיתה מוצלחת עם Blue Ghost ומקדמת משימות נוספות. אייספייס היפנית מפתחת נחתות ורשת תקשורת. אלה חברות שמנסות להפוך את הירח ממקום שאליו מגיעים למקום שבו מוכרים שירות.
אירופה הולכת בדיוק לכיוון הזה עם Moonlight, מערכת של לוויינים סביב הירח שאמורה לספק תקשורת וניווט. המודל דומה ל-GPS ולרשת סלולרית: במקום שכל משימה תביא מערכת תקשורת וניווט שלמה, היא מתחברת לתשתית קיימת ומשלמת עבורה.
גם התחבורה על הקרקע כבר הופכת לעסק. נאס"א יצרה מסגרת חוזים שיכולה להגיע לכ-4.6 מיליארד דולר עבור רכבי שטח ירחיים. חברות כמו אסטרולאב ולונר אאוטפוסט מפתחות רכבים שיוכלו לעבוד עבור אסטרונאוטים, חוקרים וחברות. אותו כלי יכול לשרת כמה לקוחות במקום להיבנות עבור משימה בודדת.
- הונדה מכרה 392 אלף בארה"ב ברבעון; 106 אלף היברידיות
- טושיבה מכפילה כושר ייצור דיסקים; סיגייט ירדה כ-10%
השלב הבא הוא אנרגיה. לילה ירחי יכול להימשך כשבועיים במונחי כדור הארץ, ואזורים בקוטב הדרומי נמצאים בצל לתקופות ארוכות. פעילות רציפה דורשת חשמל, אגירה והעברת אנרגיה. מערכות סולאריות, סוללות ובהמשך אולי כורים גרעיניים קטנים הופכים לכן לחלק בסיסי מהתשתית.
גם הבנייה יכולה להפוך לשוק. הובלת חומרי גלם מכדור הארץ יקרה, ולכן שימוש באדמת הירח ליצירת משטחי נחיתה, קירות ומגני קרינה יכול לחסוך כמויות גדולות של מטען.
מכאן מגיעים גם המים. גילוי קרח באזור הקוטב הדרומי שינה את החשיבה הכלכלית על הירח. מים יכולים לשמש לשתייה, להפקת חמצן ובהמשך לייצור מימן וחמצן לדלק רקטי. אם ייצור טון מים על הירח יהיה זול מהובלת אותו טון מכדור הארץ, נוצר מוצר עם לקוח ברור. אם אפשר להפיק שם דלק, הירח מקבל למעשה תחנת תדלוק לחלליות.
כריית מתכות והליום 3 מושכת יותר תשומת לב, אבל מים, חשמל, תקשורת והובלה קרובים יותר למודל עסקי. בשנים הקרובות הממשלות ימשיכו להיות הלקוחות הגדולים. השלב הבא יגיע כשחברת תחבורה תשלם לחברת דלק, מפעילת נחתת תרכוש תקשורת מחברה אחרת ורכב אוטונומי יעבוד עבור כמה לקוחות.
מבחינת המשקיעים, החשיפה שונה מאוד בין החברות. רוקט לאב ורדוייר יכולות להרוויח מהתרחבות תעשיית החלל גם בקצב ירחי מתון משום שהן מוכרות שיגורים, לוויינים ורכיבים לשווקים נוספים. אינטואיטיב מאשינס ופיירפליי חשופות יותר לקצב המשימות הירחיות. ספייס אקס מחזיקה בסיס רחב יותר באמצעות סטארלינק ושירותי שיגור.
להרחבה: רוקט לאב קופצת - האנליסט שרואה בה חלופה לספייס אקס
המבחן בשנים הקרובות יהיה קצב הפעילות. כמה נחיתות בשנה מייצרות שוק קטן; עשרות נחתות, רכבים, מערכות תקשורת ותחנות כוח כבר מייצרות ביקוש חוזר. ברגע שחברות מתחילות לקנות שירותים זו מזו, הירח מתחיל לעבור מפרויקט ממשלתי לשוק.
