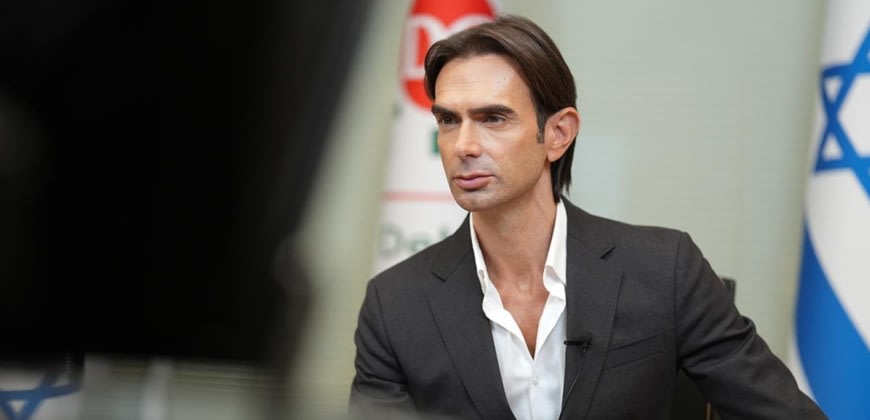
עידן וולס: "פלייקארד עושה מהפכה בישראכרט"; "דלק תחלק השנה כמיליארד שקל"

קבוצת דלק שבשליטת יצחק תשובה ובניהולו של עידן וולס פרסמה הבוקר דוחות לרבעון השלישי, עם הכנסות של כ-5 מיליארד שקל מכלל מגזרי הפעילות, כולל איתקה שאינה מאוחדת בדוחות, עלייה של 18% לעומת אשתקד, ורווח נקי של כ-440 מיליון שקל, לעומת כ-405 מיליון שקל ברבעון המקביל בנטרול אירועים חד-פעמיים. הקבוצה הכריזה על דיבידנד נוסף של 250 מיליון שקל, שמביא את סך החלוקות של השנה לכמיליארד שקל. בשיחת המשקיעים שהתקיימה תיכף לאחר פרסום הדוחות התייחס וולס לתוצאות השיא באיתקה, להמשך ההתרחבות של פעילות האנרגיה ולשינוי בפעילות של ישראכרט 0.93% .
"ברבעון הזה ראינו פעם נוספת את החוזק של נכסי הליבה של הקבוצה בתחום האנרגיה", אמר וולס. "התוצאות של ניו-מד ואיתקה באו לידי ביטוי ישירות בשורת ההכנסות והרווחים שפרסמנו הבוקר. איתקה רשמה EBITDA של 663 מיליון דולר ברבעון השלישי לבדו. זה נתון שיא מאז ההנפקה לפני ארבע שנים, שנבע בעיקר מגידול בהפקה ובמכירות, לצד עלייה במחירים. בתשעת החודשים הראשונים של השנה ה-EBITDA המצרפי של פעילות האנרגיה בישראל ובים הצפוני עלה ב-17% והגיע לכ-2.37 מיליארד דולר".
איתקה מעלה שוב את הדיבידנד - "עוד 305 עד 325 מיליון דולר"
איתקה, שבה מחזיקה דלק בכמחצית מהמניות, רשמה ברבעון השלישי הכנסות של כ-880 מיליון דולר, עלייה של 26%, ו-EBITDAX של 663 מיליון דולר, זינוק של כ-73% לעומת הרבעון המקביל. ההפקה היומית הממוצעת הגיעה לכ-117 אלף חביות שווה ערך נפט, לעומת כ-98 אלף חביות אשתקד.
"איתקה סגרה רבעון שיא מבחינת ההפקה. ההפקה הממוצעת עמדה על 117 אלף חביות ביום, לעומת 98 אלף ברבעון המקביל. בתשעת החודשים הראשונים ה-EBITDA הגיע ל-1.8 מיליארד דולר, לעומת 1.5 מיליארד דולר בתקופה המקבילה, הודות לתוצאות תפעוליות חזקות ולמחירי הנפט הגבוהים", אמר וולס.
במקביל לתוצאות, איתקה העלתה בפעם השנייה השנה את תחזית הדיבידנד ל-2026, הפעם לטווח של 560-580 מיליון דולר, לעומת התחזית הקודמת של 500-530 מיליון דולר. "עם פרסום הדוחות איתקה מעדכנת פעם נוספת כלפי מעלה את הדיבידנד לשנת 2026, לטווח של 560 עד 580 מיליון דולר. מאחר שאיתקה כבר חילקה 255 מיליון דולר, המשמעות היא דיבידנד נוסף צפוי בטווח של 305 עד 325 מיליון דולר, לפי הטווחים שפרסמה", אמר וולס.
הדברים מגיעים בהמשך להתייחסותו של וולס בוועידת ההשקעות של ביזפורטל בחודש שעבר, שם הציג את איתקה כמקור מרכזי לתזרים המזומנים של הקבוצה, ואמר כי החברה צפויה לחלק למעלה מחצי מיליארד דולר בגין השנה הנוכחית. כעת התחזית המעודכנת כבר מגיעה עד ל-580 מיליון דולר.
וולס התייחס גם לעסקת סאנקור, שבמסגרתה איתקה צפויה לרכוש נכסי נפט וגז מפיקים בקנדה. "אנחנו רוכשים רזרבות של 103 מיליון חביות ברמת 2P תמורת 860 מיליון דולר, מחיר של כ-8 דולר לחבית. העסקה צפויה להוסיף לקצב ההפקה היומי של איתקה כ-30 אלף חביות בממוצע בשנים 2027 עד 2031, לתרום ל-EBITDA ולתזרים החופשי ולתמוך בחלוקת הדיבידנדים".
וולס על ישראכרט: "FLY CARD מהווה מהפכה ממשית"
בהמשך השיחה התייחס וולס לישראכרט, שבה מחזיקה קבוצת דלק בכ-40.44%. חברת כרטיסי האשראי הציגה ברבעון הכנסות של כ-1.02 מיליארד שקל, עלייה של כ-10%, וצמיחה של כ-21% בתיק האשראי ל-13.5 מיליארד שקל. עם זאת, הרווח הנקי ירד ל-20 מיליון שקל, לעומת 37 מיליון שקל אשתקד, וברקע החברה הכריזה על תוכנית התייעלות הכוללת צמצום של 320-370 משרות.
"פעילות הכרטיסים החוץ-בנקאיים בישראכרט גדלה ברבעון ב-12%, לעומת גידול של 0.3% אצל המתחרות. המחזור החוץ-בנקאי בישראכרט עלה ב-40%, בזמן שהמחזור של המתחרות ירד באחוז. הפער הזה הוא בעיקר בזכות FLY CARD. אנחנו מדברים על 390 אלף כרטיסים, גיוס שהוא באמת חסר תקדים", אמר וולס.
- דלק מחלקת עוד רבע מיליארד שקל: הרווח עלה ל-440 מיליון שקל
- 200 מיליון שקל לטיהור הקרקע בעכו: תדהר, הראל ודלק עוברים לשלב הפיתוח
לדבריו, "FLY CARD מהווה מהפכה ממשית שתעשה שינוי עומק בישראכרט. היא כבר עושה. לצד זה, ישראכרט הכריזה על תוכנית ההתייעלות המשמעותית והמקיפה ביותר בכל שנותיה. הצמיחה וההתייעלות אמורות לקבל ביטוי משמעותי גם ברבעונים הבאים. שינוי המגמה כבר כאן, והוא ברור. אנחנו בעיצומו של התהליך".
בהמשך הוסיף: "מי שעוקב אחרי ישראכרט יכול לראות שינוי כמעט בכל תחום פעילות, בהכנסות, במחזורי העסקאות, באשראי הצרכני והעסקי ובכרטיסים החוץ-בנקאיים, תחום שבו החברה לא צמחה במשך שנים. השינוי עדיין לא קיבל את מלוא הביטוי בשורה התחתונה, ולהערכתנו הוא יקבל ביטוי מובהק יותר כבר ברבעונים הקרובים".
בוועידת ההשקעות של ביזפורטל אמר וולס כי ישראכרט היא "המועמדת הטבעית ביותר להפוך לבנק הבא בישראל". בינתיים מתקדמת ישראכרט גם עם תוכנית ההתייעלות, שאמורה להביא לחיסכון שנתי של כ-100 מיליון שקל, ועם הנפקת זכויות מתוכננת בהיקף של כ-300 מיליון שקל. דלק כבר הודיעה כי בכוונתה להשתתף בהנפקה בהיקף של לפחות 120 מיליון שקל, ולבחון הגדלת החזקתה בחברה עד ל-45%.
"הדיבידנדים לבעלי המניות מגיעים לכמיליארד שקל"
וולס התייחס גם להיקף התזרימים שמייצרות החברות הבנות ולחלוקות לבעלי המניות של קבוצת דלק. "אנחנו סוגרים תשעה חודשים שבהם היקף הדיבידנדים של חברות הבנות לבעלי המניות שלהן, ובראשם קבוצת דלק, הגיע ל-725 מיליון דולר. הסכום הזה כולל גם את הדיבידנד של 80 מיליון דולר שניו-מד הכריזה עליו אתמול עם פרסום הדוחות".
ניו-מד סיימה את הרבעון עם הכנסות שיא של 382 מיליון דולר ורווח נקי של 162 מיליון דולר, בעקבות הגידול במכירות הגז ממאגר לוויתן, שהגיעו לכ-3.6 BCM ברבעון, לעומת 3.1 BCM אשתקד. חלקה של קבוצת דלק בדיבידנדים שחילקו והכריזו איתקה וניו-מד מתחילת השנה ולאחר תאריך המאזן עומד על כ-378 מיליון דולר.
- מנכ"ל מגדל: "הדיבידנד לא חד-פעמי, נמשיך לחלק עוד"; "כבר קרובים ליעדי הרווח של 2028"
- 3 אגורות מכל שקל: מה קרה לרווחיות של דניה סיבוס?
"סכום הדיבידנדים לבעלי המניות של קבוצת דלק ב-2026 מגיע לכמיליארד שקל. זה כולל דיבידנד של 250 מיליון שקל שהכרזנו עליו היום וצפוי להיות מחולק בדצמבר. התזרימים החזקים מאפשרים לנו לשמור על רמת מינוף שתואמת את דירוג הקבוצה, להמשיך לזהות הזדמנויות עסקיות שיכולות להיות מנועי צמיחה ולהמשיך לחלק לבעלי המניות", אמר וולס.
לצד החלוקות במזומן, דלק ביצעה במהלך השנה גם חלוקה בעין של החשיפה לתמלוג העל ממאגר לוויתן. על המהלך אמר וולס: "יצרנו לבעלי המניות של דלק נכס סחיר נוסף עם חשיפה ישירה לתמלוג העל מלווייתן. במקביל הפחתנו התחייבות במאזן המאוחד של קבוצת דלק בהיקף של כ-220 מיליון דולר ורשמנו גידול בהון בהיקף דומה. זו דוגמה למהלך אסטרטגי שהביא להצפת ערך מיידית ומוחשית למשקיעים".
וולס ציין גם את התשואה הכוללת לבעלי המניות בשנה האחרונה. "ב-12 החודשים האחרונים הגענו לתשואה של כ-14.8%, כשמביאים בחשבון גם את הדיבידנד בעין, עם חלוקת החשיפה לתמלוג העל מלווייתן, וגם את תוכנית הרכישה העצמית. באופן עקבי, דלק מספקת למשקיעים שלה את אחת התשואות הגבוהות ביותר מבין החברות במדד תל אביב 35, אם לא הגבוהה שבהן".
פירעון מוקדם של 1.9 מיליארד שקל והארכת מח"מ החוב
במקביל לחלוקת הדיבידנדים דלק ממשיכה בפירעון חובות. החוב הפיננסי נטו של הקבוצה עמד בסוף ספטמבר על כ-3.89 מיליארד שקל, לעומת כ-4.05 מיליארד שקל בסוף הרבעון השני.
"מתחילת השנה ביצענו פירעונות מוקדמים בהיקף של 1.9 מיליארד שקל. הארכנו את מח"מ החוב לכ-5.4 שנים, ותשלומי הקרן צפויים להתחיל ביוני 2028. ברמת הקבוצה יש לנו נכסים לא משועבדים בהיקף של 19 מיליארד שקל, והמהלכים האלה נותנים לנו גמישות פיננסית", אמר וולס.
עוד התייחס וולס לפיצול המניה שביצעה הקבוצה במהלך השנה: "כל בעל מניות בקבוצת דלק קיבל בחודש יולי עשר מניות במקום כל מניה שהחזיק, באותו שווי מצרפי. המהלך נועד להגדיל לאורך זמן את הנגישות של המניה למשקיעים חדשים וקיימים".
