למה זינקה מניית טסלה, מה מכפיל הרווח שלה ואיך יראה העתיד שלה על פי מאסק?
טסלה מסרה הרבה יותר מכוניות ממה שוול סטריט ציפתה והמניה קפצה. עסקי הרכב חוזרים להראות כוח, ובמקביל הסייברקאב כבר מסיע נוסעים, הרובוטקסי מתרחב, אופטימוס מתקדם לקראת ייצור והאנרגיה הופכת לעסק גדול. השווי שמתקרב ל-1.5 טריליון דולר נשען יותר ויותר על כל החלקים האלה יחד

המניה ירדה 17% מתחילת שנה לשווי של כ-1.46 טריליון דולר, אבל טסלה חיה ובועטת עם תחזית הכנסות של 106.5 מיליארד דולר השנה וכ-121 מיליארד דולר בשנה הבאה. הרווח עולה, אבל הכל יחסי - רווח של 8 מיליארד דולר, מבטא מכפיל רווח של כ-180. אבל הסיפור של טסלה הוא החלום והצמיחה קדימה - רובוטים, AI, רכבים אוטנומיים, רובוטקסי, ואנליסטים רבים מדברים כבר על מיזוג עם ספייס X. השווקים של הרובוטקסי והרובוטים הם עצומים ואילון מאסק מדבר על הובלה של טסלה ועל קפיצה במכירות ממש בקרוב - רובוטקסי ממש בשנה הקרובה, הרובוטים בעוד כשנתיים. היכולת לשמר לחברה חזון וחלום היא מרשימה. היכולת לשכנע את השוק היא מרשימה עוד יותר, אבל מי שסקפטי וצריך להיות סקפטי, צריך לזכור במקביל שמאסק הוא מהפכן - ספייס X עשתה דברים שאף אחד לא עשה לפניה, טסלה גם. הוא יודע להגשים חלומות ומשקיעים משלמים על זה פרמיה גדולה בתקווה שהוא ימשיך להוביל את המהפכות העתידיות.
ובחזרה לקרקע המציאות - העסק המכניס של טסלה הוא עדיין מכירת רכבים חשמליים, והעסק הזה חזר לצמוח. טסלה מצליחה להפתיע את וול סטריט דווקא בעסק שכבר קיבל בשנים האחרונות יחס של מעין עסק ותיק בדרך הצדה. החברה מסרה ברבעון השלישי 486,532 מכוניות, לעומת צפי של כ-461 אלף, פער של יותר מ-25 אלף מכוניות וכ-5.5% מעל התחזיות. המניה הגיבה בעלייה של כ-4.7%. המסירות עדיין נמוכות בכ-2% מהרבעון המקביל, אבל ההשוואה מגיעה מול רבעון חריג שבו קונים אמריקאים הקדימו רכישות לקראת סיום הטבת המס הפדרלית. במבט על השנה הנוכחית הסיפור נראה שונה לגמרי: 358 אלף מסירות ברבעון הראשון, 480 אלף בשני וכמעט 487 אלף בשלישי.
בשלושת הרבעונים הראשונים טסלה כבר מסרה כ-1.325 מיליון מכוניות. בשנת 2025 כולה היא מסרה 1.636 מיליון, כך שמספיקות לה עוד כ-311 אלף מסירות ברבעון הרביעי כדי לעבור את השנה שעברה ולעצור רצף של שנתיים עם ירידה שנתית במסירות. הקונצנזוס של האנליסטים עומד כיום על כ-1.77 מיליון מכוניות לכל 2026, כלומר צמיחה של כ-8%. כדי להגיע לשם החברה צריכה למסור ברבעון האחרון כ-443 אלף מכוניות, קצב שכבר הוכיחה שהיא מסוגלת לעבור בשני הרבעונים האחרונים.
יש עוד פרט חיובי בדוח המסירות. טסלה ייצרה ברבעון 464,391 מכוניות ומסרה כ-22 אלף יותר מכפי שייצרה. הפער מרמז על ירידה במלאי שנצבר בתקופות חלשות יותר. מודל 3 ומודל Y ממשיכים לעשות כמעט את כל העבודה עם 478,237 מסירות, בעוד יתר הדגמים סיפקו 8,295 מכוניות. טסלה עדיין תלויה מאוד בשני הדגמים האלה, ולכן שיפור במסירות שלהם משפיע במהירות על כל העסק.
להרחבה: טסלה עקפה את התחזיות: מסרה 486 אלף רכבים ברבעון השלישי
אבל מי שמסתכל על טסלה כחברת רכב מפספס חלק גדול מהסיפור שהמשקיעים קונים כיום. שווי שמתקרב ל-1.5 טריליון דולר דורש הרבה יותר ממכירת 1.7 או 1.8 מיליון מכוניות בשנה. מאסק בונה במקביל כמה עסקים, והחודשים האחרונים מתחילים לספק סימנים ראשונים שהחלקים האלה עוברים מהצהרות למוצרים ולפעילות בשטח.
הרובוטקסי כבר נוסע, הסייברקאב נכנס לשטח ואופטימוס מקבל מפעל
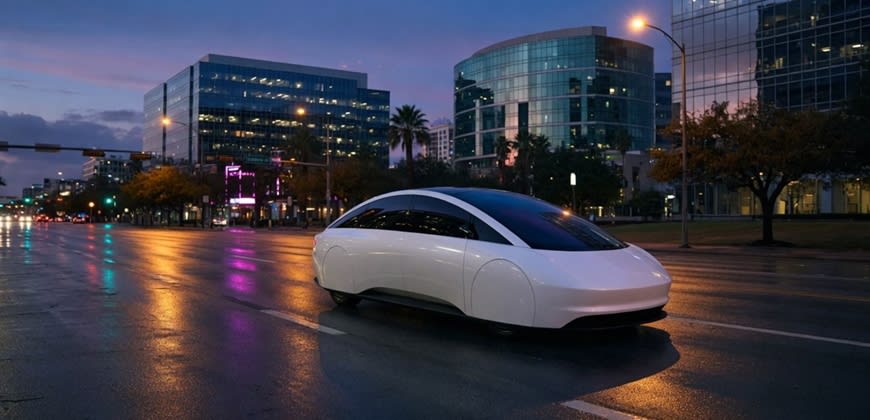
הרובוטקסי הוא כנראה החלק המתקדם ביותר בסיפור החדש. טסלה כבר התחילה לייצר את הסייברקאב, רכב דו-מושבי שנבנה מראש לנסיעות אוטונומיות, עם עיצוב שמוותר על הגה ודוושות. החברה החלה בנסיעות מבחן של רכבי ייצור בכבישים ציבוריים, ובאוסטין כבר פועלים יותר מ-40 סייברקאב כחלק משירות הרובוטקסי באזורים מוגדרים. בספטמבר טסלה אפילו פרסמה מדריך רשמי לנוסעי הסייברקאב, צעד קטן לכאורה שמראה שהמוצר מתקדם משלב ההדגמות לשימוש אמיתי.
במקביל החברה מרחיבה את השירות הגיאוגרפי. ברבעון השני היא הרחיבה את אזור הפעילות האוטונומית באוסטין והחלה נסיעות במיאמי, אורלנדו וטמפה. בנבדה היא קיבלה מסגרת רגולטורית שמאפשרת לה להתרחב בלאס וגאס, והמשקיעים כבר מסתכלים על השלב הבא: כמה מכוניות באמת יעלו לכביש וכמה נסיעות בתשלום הן ייצרו. טסלה קיבלה אישור להתרחב עם הרובוטקסי בלאס וגאס. המעבר מצי קטן לאלפי מכוניות יכול לשנות את המודל העסקי: במקום למכור רכב פעם אחת, טסלה יכולה להחזיק אותו ולהכניס כסף מכל נסיעה לאורך שנים.
להרחבה: טסלה קיבלה אישור ל-5,000 רובוטקסי - עכשיו היא צריכה להוכיח שהיא מסוגלת להפעיל אותם
- טסלה עקפה את התחזיות: מסרה 486 אלף רכבים ברבעון השלישי
- ספטמבר משנה את שוק הרכב: טויוטה חוזרת לפסגה, טסלה מזנקת והסינים כמעט עם חצי שוק
גם בתחום הנהיגה האוטונומית עצמה יש התקדמות. יותר מ-55% מהמכוניות החדשות שנמסרו בצפון אמריקה ברבעון השני הגיעו עם מנוי FSD, והחברה קיבלה אישורים נוספים באירופה. לקוחות במדינות שבהן השירות אושר כבר צברו יותר מ-50 מיליון קילומטרים עם המערכת. עבור טסלה זה עסק מעניין במיוחד, מפני שתוכנה מייצרת הכנסה נוספת על רכב שכבר נמכר, עם פוטנציאל לרווחיות גבוהה משמעותית מזו של ייצור מכוניות.
אופטימוס נמצא בשלב מוקדם יותר, אבל גם שם טסלה כבר משקיעה כסף ומפעלים. החברה הסבה חלק מהשטח ששימש בעבר את מודל S ומודל X בפרימונט לטובת אופטימוס והסייברקאב, ומתקינה קווי ייצור ראשונים לרובוט. מאסק מדבר על מכירה לציבור כבר בשנה הבאה, בזמן שהשלב הנוכחי מתמקד באימון, שיפור היכולות והכנת הייצור. טסלה מפנה מקום במפעלים לאופטימוס ולסייברקאב. כאן הפער בין ההבטחה לעסק בפועל עדיין גדול, ולכן כל התקדמות בכמויות הייצור תהיה מהותית למשקיעים.
להרחבה: טסלה הפסיקה לייצר את מודל S ו-X - ותשחרר לציבור את התוכניות
ויש גם את עסקי האנרגיה, תחום שקל לשכוח בגלל הרעש סביב הרובוטים. טסלה פרסה ברבעון 13.7 ג'יגה-ואט שעה של מערכות אגירה. הנתון נמוך מהתחזית של 15.9, ועדיין מדובר בעסק שכבר פועל בהיקפים גדולים וצומח יחד עם הביקוש לחשמל, אנרגיה מתחדשת ומרכזי נתונים. החברה משווקת את מגה-פאק גם כתשתית שמתאימה למרכזי AI, שצריכים אספקת חשמל יציבה בהיקפים עצומים.
כל זה עולה הרבה כסף. בשיחת המשקיעים האחרונה הציגה טסלה תוכנית השקעות של יותר מ-25 מיליארד דולר השנה, בין היתר ברובוטקסי, אופטימוס, שבבים, מרכזי מחשוב, סוללות ומפעלים. עכשיו מגיעה תקופה מעניינת במיוחד: עסקי הרכב חוזרים לצמוח ומייצרים את הכסף, בזמן שהחברה מוציאה סכומים עצומים כדי לבנות את העסקים שעליהם נשען חלק גדול מהשווי שלה. הדוח הכספי ב-21 באוקטובר יראה אם המסירות החזקות מגיעות גם עם רווחיות טובה יותר, ומה המחיר שטסלה משלמת כרגע כדי להפוך מחברת מכוניות לחברת רכב, אנרגיה, רובוטיקה ו-AI בעת ובעונה אחת.
