בצל הבכורה של אנתרופיק: מניית הלגונה הכחולה יורדת 8% ביום הראשון למסחר באיסלנד

10.5% מתחת למחיר ההנפקה. זה השער שבו נפתח המסחר במניית בלו לגון, החברה שמפעילה את מרחצאות הלגונה הכחולה באיסלנד, ביום הראשון שלה בשוק הראשי של נאסד"ק איסלנד. המניה, שנסחרת תחת הסימול BLUE, נפתחה ב-85 קרונות איסלנדיות לעומת 95 קרונות בהנפקה, ובשעות הצהריים בשעון ישראל היא יורדת בכ-8% ונסחרת סביב 87 קרונות. בשער הזה שווי השוק של החברה עומד על כ-89.2 מיליארד קרונות, כ-714 מיליון דולר, לעומת כ-787 מיליון דולר בהנפקה. עד הצהריים עברו ידיים כ-1.9 מיליון מניות ב-124 עסקאות, כ-1.3% מכמות המניות שהוצעה לציבור. המסחר ברייקיאוויק נמשך עד כ-17:30 שעון ישראל.
בין 10 ל-13 בנובמבר מכרה החברה 150 מיליון מניות חדשות ב-95 קרונות למניה וגייסה כ-14.3 מיליארד קרונות, כ-105 מיליון אירו וכ-110 מיליון דולר. כל המניות שהוצעו היו חדשות, כך שאף בעל מניות קיים לא מכר בהנפקה, והן מהוות 14.6% מההון אחרי הגיוס. כמעט 4,000 הזמנות הוגשו בהיקף כולל של כ-15.3 מיליארד קרונות, כ-7% מעל היקף ההנפקה. שיעור חתימת יתר נמוך כזה מסביר חלק מהחולשה בפתיחה: מי שביקש מניות קיבל כמעט את כל הכמות שהזמין, ולא נשאר ביקוש פתוח שירדוף אחרי המניה במסחר. כ-40% מההנפקה הוקצו למשקיעים פרטיים וכ-60% לגופים מקצועיים.
כשהחברה הציגה את תוכנית ההנפקה בתחילת החודש, היא דיברה על גיוס של כ-100 מיליון אירו למימון אתרי נופש חדשים ולרכישת חברת תיירות. היעד הושג, אבל המחיר שנקבע הוא מחיר המינימום שהוצג למשקיעים, 95 קרונות למניה, והשוק מתמחר את המניה מתחתיו. בלו לגון היא החברה ה-39 שהצטרפה ב-2026 לבורסות נאסד"ק בצפון אירופה ובמדינות הבלטיות, והיא סווגה כחברה בינונית בענף הצריכה. "בלו לגון היא אחת החברות המוכרות ביותר של איסלנד בעולם, והיא בנתה מותג גלובלי חזק. הכניסה שלה לשוק הראשי חשובה גם לשוק המניות האיסלנדי, ומעניקה למשקיעים גישה לחלק מהכלכלה האיסלנדית שלא היה מיוצג בו עד כה", אמר מגנוס הרדרסון, נשיא נאסד"ק איסלנד.
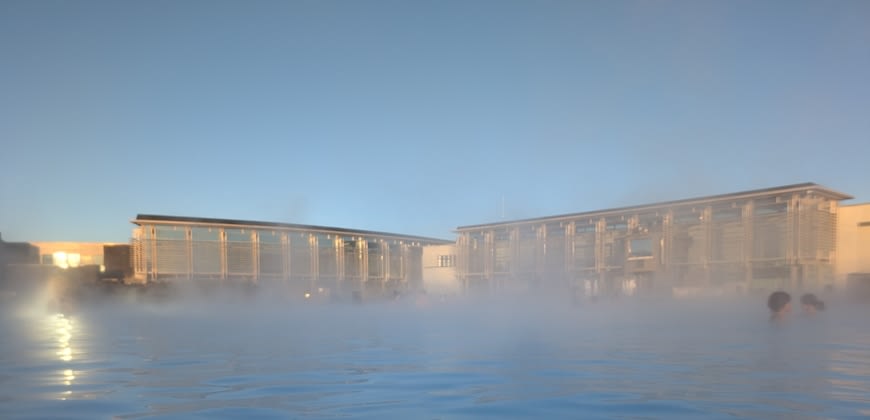
אנתרופיק בניו יורק, מרחצאות ברייקיאוויק
הבכורה באיסלנד מתרחשת בצל ההנפקה שמושכת את תשומת הלב של השווקים בעולם. אנתרופיק, מפתחת Claude, גייסה כ-81.3 מיליארד דולר, ההנפקה הגדולה אי פעם, פי 740 בערך מהסכום שגייסה בלו לגון. שווי השוק המדולל של מפתחת הבינה המלאכותית בסיום יום הבכורה, כ-1.8 טריליון דולר, גדול פי 2,500 בערך משווי החברה האיסלנדית. גם תגובת המסחר הפוכה: אנתרופיק תומחרה ב-83 דולר, נפתחה ב-111.5 דולר ונסגרה ב-97.2 דולר, עלייה של 17%, בזמן שבלו לגון נפתחה מתחת למחיר ההנפקה. ביום המסחר השני אנתרופיק יורדת בכ-9% במסחר המוקדם, לכ-88.6 דולר, ועדיין נשארת כ-7% מעל מחיר ההנפקה.
ההבדל בין שתי ההנפקות עמוק יותר מהגודל. אנתרופיק הכניסה כ-33 מיליארד דולר בתשעה חודשים, לצד הפסד גדול והתחייבויות מחשוב של כ-900 מיליארד דולר, והמשקיעים בה קונים בעיקר את הצמיחה של העשור הבא. בלו לגון מציעה עסק רווחי עם נכס פיזי מוכר, תזרים מתיירים ותוכנית בנייה ממומנת. ובכל זאת, דווקא המניה הקטנה והרווחית נפתחה בירידה. הבכורה הגיעה יום אחרי שוול סטריט ננעלה בירידות, כשהנאסד"ק איבד 2.2% והמכירות במניות ה-AI התפשטו לבורסות באסיה ובאירופה, רקע לא נוח לכל חברה שמבקשת מהמשקיעים לשלם על צמיחה עתידית.
פי 24 מהרווח התפעולי ורכישה מדללת
מסמך ההנפקה מציג שווי לפני הכסף של 610 מיליון אירו ושווי של 715 מיליון אירו אחרי הגיוס. כשמוסיפים לשווי לפני הכסף חוב פיננסי נטו של 183 מיליון אירו ומפחיתים נכסים בפיתוח של 72 מיליון אירו, כמעט כולם באתר הנופש ההררי, ונכסים אחרים של 12 מיליון אירו, מתקבל שווי פעילות של 709 מיליון אירו. ב-2025 הכניסה החברה 156 מיליון אירו, עלייה של כ-36% לעומת 115 מיליון אירו ב-2024, שהייתה שנת הסגירות הקשה. הרווח התפעולי לפני פחת והפחתות (EBITDA) קפץ ל-29.4 מיליון אירו מ-9.6 מיליון, והשורה התחתונה עברה לרווח של 6.6 מיליון אירו, אחרי הפסד של 7.6 מיליון אירו שנה קודם.
חישוב על בסיס נתוני מסמך ההנפקה מעלה ששווי הפעילות בהנפקה משקף מכפיל של כ-24 על ה-EBITDA של 2025. מול התחזית ל-2026, EBITDA של 39 מיליון אירו בניכוי הוצאות חד פעמיות, המכפיל יורד לכ-18. מול אמצע טווח התקציב ל-2027 של הלגונה לבדה, הכנסות של 182 עד 202 מיליון אירו ו-EBITDA של 47 עד 51 מיליון אירו, הוא מגיע לכ-14.5. בעשור שקדם ל-2025 צמחו ההכנסות בקצב שנתי ממוצע של כ-11%, ושיעור ה-EBITDA הממוצע עמד על כ-31%, בניכוי שנות הקורונה ו-2024. ב-2025 השיעור הגיע לכ-19%, והתקציב ל-2027 מניח כ-25.5%, למרות העלאה של המע"מ על שירותי התיירות מ-11% ל-24%. דיבידנד לא צפוי בקרוב: החברה לא חילקה דיבידנד בשבע השנים האחרונות, וגם לא בגין 2025.
במקביל להנפקה רוכשת בלו לגון את מלוא המניות של ארקטיק אדוונצ'רס, חברת טיולים והרפתקאות שמארחת יותר ממיליון מבקרים בשנה. התמורה תשולם ב-246 מיליון מניות חדשות, שמוערכות במחיר ההנפקה בכ-23.4 מיליארד קרונות, כ-172 מיליון אירו, והעסקה כפופה לאישור רשות התחרות באיסלנד. התקציב של ארקטיק אדוונצ'רס ל-2027 מדבר על הכנסות של 99 מיליון אירו ו-EBITDA של 21 מיליון אירו. בחישוב גס, שווי ההון ששולם עליה הוא פי 8 מה-EBITDA הצפוי שלה, בזמן שמשקיעי ההנפקה שילמו פי 14.5 על הלגונה עצמה. מספר המניות יעלה מכ-1,020 מיליון אחרי הגיוס לכ-1,270 מיליון אחרי השלמת העסקה, וחלקם של רוכשי ההנפקה יירד לכ-11.8% מההון.
בעלת המניות הגדולה, חברת האחזקות Kólfur, החזיקה לפני ההנפקה כ-24.9% מהמניות, וקרנות הפנסיה Lífeyrissjóður verzlunarmanna ו-Gildi החזיקו כ-10.5% וכ-10.2% בהתאמה. אחרי הרכישה תהפוך קבוצת ההשקעות Stoðir לבעלת המניות השנייה בגודלה, עם כ-12.5%. בבסיס פרופורמה הקבוצה המאוחדת צפויה להכניס ב-2027 כ-291 מיליון אירו, עם EBITDA של 72 מיליון אירו. כספי ההנפקה מיועדים בעיקר לאתר הנופש ההררי בעמק תיורסארדלור ולמתחם נופש ליד קרחון. באתר ההררי הושקעו עד סוף ספטמבר כ-71 מיליון אירו, והוא מתוכנן להיפתח במלואו באביב 2028.
- הלגונה הכחולה בדרך לבורסה: מתכננת לגייס 100 מיליון אירו להתרחבות באיסלנד
- איסלנד אמרה "לא" לאיחוד האירופי: 52.8% דחו את חידוש שיחות ההצטרפות
הר הגעש, הקרונה והתיירים
הסיכון המוכר ביותר של החברה נמצא מתחת לרגליה. העיירה גרינדוויק, הסמוכה ללגונה, פונתה ב-10 בנובמבר 2023 אחרי רצף רעידות אדמה, ומאז דצמבר 2023 נרשמו בחצי האי רייקיאנס תשע התפרצויות. הלגונה הייתה סגורה 49 ימים ב-2023 ו-76 ימים ב-2024, שנה עם שש התפרצויות, ויומיים בלבד ב-2025. ההתפרצות האחרונה הסתיימה באוגוסט 2025, ובמסמך ההנפקה החברה מציינת יותר מ-14 חודשים בלי התפרצות. סביב האתר הוקמו סוללות מגן, פינוי של המתחם נמשך כ-40 דקות, והרכוש מבוטח בכ-180 מיליון אירו. הפעילות הגעשית כבר אילצה את החברה לדחות ניסיון הנפקה קודם.
הסיכון השני מגיע משוק התיירות עצמו. בשנה שהסתיימה בספטמבר יצאו דרך נמל התעופה קפלוויק כ-2.3 מיליון נוסעים זרים, ירידה של 2.9%, ובעשרת החודשים הראשונים של 2026 המספר עמד על כ-2 מיליון, ירידה של 0.5%. האמריקאים, הקבוצה הגדולה ביותר, ירדו באוקטובר ב-10.3%, בזמן שמספר המבקרים מסין קפץ ב-44.8%. במקביל הקרונה התחזקה בכ-5.6% מול האירו בשנה האחרונה, לכ-137 קרונות לאירו, מה שמייקר את החופשה באיסלנד לתיירים מאירופה. החברה מדווחת באירו, אבל מעסיקה בממוצע כ-810 עובדים שמקבלים שכר בקרונות, כך שקרונה חזקה מייקרת גם את ההוצאות שלה במונחי אירו.
הבנק המרכזי של איסלנד השאיר ב-18 בנובמבר את הריבית על 8%, אחרי שהאינפלציה עמדה באוקטובר על 5.9%. הכלכלה הקטנה ב-OECD מתמודדת כבר זמן רב עם ריבית גבוהה, והיא מעלה את מחיר החוב שמממן את פרויקטי הבנייה של החברה. ההשוואה הקרובה בבורסה המקומית אינה מעודדת: מניית אייסלנדאייר, שנשענת על אותם תיירים, ירדה בשנה האחרונה בכ-19%.
בשבועות הקרובים ימתינו המשקיעים לאישור רשות התחרות לרכישת ארקטיק אדוונצ'רס, שתהפוך את בלו לגון מחברת אתר אחד לקבוצת תיירות עם כ-3.2 מיליון אורחים ולקוחות בשנה. היעד הבא שהחברה הציבה הוא פתיחת האתר ההררי באביב 2028, ועד אז יידרש ממנה להוכיח שהיא מסוגלת להחזיר את שולי הרווח לרמה של לפני ההתפרצויות.
להרחבה: הלגונה הכחולה בדרך לבורסה: מתכננת לגייס 100 מיליון אירו להתרחבות באיסלנד
- אנתרופיק ואינטואיט צונחות, מיקרון ו-AMD נופלות: לאן הולכים החוזים?
- 48% יותר על אותה מניה: קרן גידור מהמרת נגד הפרמיה של SK הייניקס בניו יורק
להרחבה: מניית אנתרופיק יורדת בכ-9% לפני יום המסחר השני, אך עדיין מעל מחיר ההנפקה
