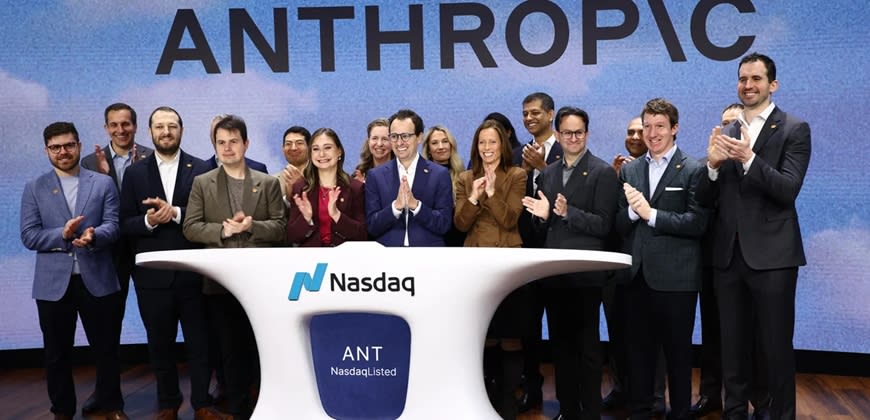
מניית אנתרופיק נוגעת במחיר ההנפקה, והגידור צפוי לעלות ביוקר
המניה צוללת היום ב-14% לסביבות 83.5 דולר, כמעט במחיר ההנפקה של 83 דולר. האופציות עליה ייכנסו למסחר ביום שני, ובשוק מעריכים תנודתיות גלומה של 100 עד 150, רמה שהופכת כל הגנה מפני ירידות ליקרה במיוחד

מניית אנתרופיק צוללת היום ב-14% לסביבות 83.5 דולר, והיא נסחרת עכשיו כמעט בדיוק במחיר ההנפקה, 83 דולר. ביום המסחר הראשון המניה נפתחה ב-111.5 דולר והגיעה בשיא לכ-113 דולר, כך שמי שנכנס ברגעים האלה מאבד כבר כרבע מהכסף. משקיעים שמחפשים עכשיו הגנה יצטרכו לחכות עד יום שני, אז ייפתח המסחר באופציות על המניה, וגם אז ההגנה צפויה לעלות להם ביוקר.
93.5 מיליארד דולר גייסה אנתרופיק, המפתחת של Claude, בהנפקה שכללה גם את אופציית ההקצאה העודפת (גרינשו) שהחתמים מימשו. ההצעה עצמה הכניסה כ-81.3 מיליארד דולר, ועוד כ-12.2 מיליארד דולר הגיעו מכ-147 מיליון מניות נוספות, כך שבסך הכל נמכרו כ-1.13 מיליארד מניות. במקביל קנו חברות טכנולוגיה, ביניהן אנבידיה, מיקרוסופט, גוגל ו-AMD, מניות בכ-26 מיליארד דולר בהקצאה פרטית באותו מחיר, והתמורה הכוללת הגיעה לכ-119.5 מיליארד דולר. לפי מחיר ההנפקה החברה הוערכה בכ-1.5 טריליון דולר, וביום הראשון המניה נסגרה ב-97.2 דולר, עלייה של 17%.
להרחבה: מניית אנתרופיק יורדת בכ-9% לפני יום המסחר השני, אך עדיין מעל מחיר ההנפקה
בין 100 ל-150, זו רמת התנודתיות הגלומה שעושי שוק מעריכים שתתומחר באופציות של אנתרופיק, על סמך תנודות של כ-20% בתוך יום מסחר אחד. התנודתיות הגלומה נגזרת ממחירי האופציות, והיא מבטאת את טווח התזוזה שהשוק מצפה לו במניה בחישוב שנתי. רמה של 100 מתורגמת, בקירוב, לתזוזה יומית טיפוסית של כ-6%, ורמה של 150 לכ-9.5%. במניות גדולות ומבוססות כמו אפל ומיקרוסופט היא נעה בדרך כלל בין 20 ל-30.
אופציית מכר (פוט) לחודש במחיר מימוש של 83.5 דולר, בתנודתיות גלומה של 120, תעלה לפי מודל התמחור המקובל כ-11.3 דולר למניה, כ-13.5% משווי המניה. מי שמחזיק 1,000 מניות ורוצה ביטוח לחודש אחד ישלם כ-11,300 דולר. באותה מניה, עם תנודתיות של 30, אותה הגנה הייתה עולה פחות מ-3 דולר למניה.
למניה שנכנסה למסחר לפני יומיים אין רצף מחירים ארוך שאפשר להישען עליו, ועושי השוק גובים פרמיה על אי הוודאות. גם השוק כולו עצבני: מדד הפחד VIX קפץ היום מעל 32, לעומת 17.3 כשספייס אקס הונפקה. עלות ההשאלה משפיעה גם היא. עושה שוק שמוכר פוט מגדר את עצמו בדרך כלל במכירה בחסר של המניה, ואם קשה או יקר לשאול מניות של אנתרופיק בימים הראשונים, ההוצאה הזאת מתגלגלת למחיר האופציה.
כשהאופציות על ספייס אקס נכנסו למסחר, התנודתיות הגלומה עמדה על 116. ביום הראשון החליפו ידיים כ-1.7 מיליון חוזים בפרמיה כוללת של כ-2.5 מיליארד דולר, ורוב הביקוש הלך לאופציות רכש (קול) רחוקות מהכסף, כשהמניה עלתה בכ-40% בשלושת ימי המסחר הראשונים. אצל אנתרופיק הכיוון צפוי להיות הפוך, והסוחרים יעקבו אחרי הפער בין מחירי הפוטים לקולים כדי לראות כמה המשקיעים מוכנים לשלם על הגנה. גם הרכב המחזיקים שונה: המשקיעים הפרטיים קיבלו כ-15%-20% מההקצאה, לעומת כ-20% בספייס אקס.
אמזון ואלפאבית, שמחזיקות נתחים גדולים באנתרופיק, הן דרך עקיפה לגדר כבר עכשיו. מכירה בחסר של המניות שלהן, או של קרנות סל על הנאסד"ק 100, מקטינה את החשיפה לירידות בתחום הבינה המלאכותית כולו. הגידור הזה רחוק מלהיות מדויק, כי החברות הגדולות תלויות בעוד הרבה גורמים, אבל הוא זמין מיד. הירידות בתחום חורגות כבר משוק המניות, וגם מחיר הביטוח על החוב של אורקל וקורוויב קפץ בימים האחרונים.
מיום שני תיפתח גם האפשרות לבנות צווארון (collar): קנייה של פוט ומכירה של קול על אותה מניה. מחזיק שקונה פוט לחודש במחיר מימוש של 75 דולר ומוכר קול במחיר מימוש של 100 דולר מגביל את ההפסד ואת הרווח לטווח הזה. בתנודתיות של 120 הפוט שווה כ-7 דולר והקול כ-6.1 דולר, כך שהמבנה עולה כדולר אחד למניה. כשהתנודתיות גבוהה, גם האופציה שנמכרת שווה הרבה, וזה מה שהופך את הצווארון לזול בהרבה מקנייה של פוט לבד.
- החברות בארה"ב עוברות מרכישה עצמית להנפקת מניות, ובוול סטריט חוששים
- וול סטריט מצמצמת ירידות: הדאו עולה, גאפ מזנקת ב-16% ומיקרון צונחת
כ-10% מהמניות החסומות של עובדים, מנהלים ודירקטורים שאינם מהמייסדים מותרות למכירה כבר מהיום הראשון, לפי תנאי ההנפקה. אחריהן נקבעו שחרורים בשלבים, ביותר מ-20 מועדים לאורך השנה הראשונה, ומנה גדולה נוספת צפויה להשתחרר עם פרסום התוצאות השנתיות של 2026, ככל הנראה בתחילת השנה הבאה. כל מועד כזה מוסיף היצע פוטנציאלי, וסוחרי האופציות עשויים לתמחר אותו מראש. מהצד השני, הכללה אפשרית של המניה במדד הנאסד"ק 100 בחודש הבא עשויה להביא קונים מקרנות שעוקבות אחרי המדד.
