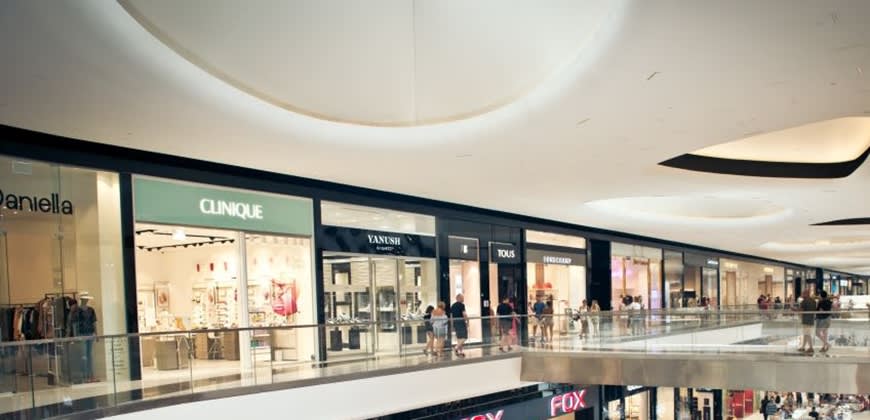
719 דירות מעל הכניסה ומגדלי משרדים מסביב: למה קניון TLV עדיין תקוע

דמי השכירות בקניון TLV ירדו ברבעון השלישי של 2026. הממוצע למ"ר בחודש עמד על 238 שקל, לעומת 242 שקל ברבעון השני, וחוזים חדשים נחתמו ב-215 שקל למ"ר, כמחצית מהממוצע של 2025. ה-NOI הרבעוני, כ-21.4 מיליון שקל, ירד מעט לעומת הרבעון הקודם, והתפוסה בסוף ספטמבר עמדה על כ-86%. כל זה קורה בקניון שמוקף בדיירים, בעובדי משרדים ובתחנות של הרכבת הקלה.
בין 2017 ל-2019 קיבלו רוכשי דירות מפתחות ל-719 דירות בעשרה מגדלי מגורים שנבנו במתחם השוק הסיטונאי לשעבר בתל אביב, ממש מעל קניון TLV. סביבם עומדים מגדלי המשרדים של הארבעה, מגדל המילניום ומגדלי פלטינום, ובדרך מנחם בגין נפתחו שתי תחנות של הקו האדום של הרכבת הקלה, קרליבך ויהודית. על הנייר, לקניון של רבוע כחול נדל"ן יש כל מה שמרכז קניות עירוני צריך: קהל שגר מעליו, קהל שעובד לידו ותחבורה ציבורית עד הכניסה. בפועל, כמעט עשור אחרי שנפתח לקהל ב-2017, הקניון מרוויח פחות משהרוויח לפני שנתיים, וכ-14% משטחי ההשכרה שלו עדיין מחכים לשוכר.
ה-NOI של הקניון, הרווח התפעולי מהשכרת הנכס, ירד ב-2025 לכ-83.8 מיליון שקל, מ-96.7 מיליון שקל ב-2024. ההכנסות ירדו בכ-10%, ל-114 מיליון שקל, בזמן שהוצאות הניהול והתפעול המשיכו לטפס, ל-29.4 מיליון שקל.
ברבעון השלישי של 2026 הציג הקניון NOI של כ-21.4 מיליון שקל, כמעט זהה לרבעון השני ומעט מעל 19.2 מיליון שקל ברבעון המקביל. בקצב שנתי מדובר בכ-86 מיליון שקל, עדיין מתחת לרמה של 2024. התפוסה הממוצעת ברבעון עמדה על 84% ועלתה לכ-86% בסוף התקופה. מתוך כ-30 אלף מ"ר שהקניון מציע להשכרה, כ-4,200 מ"ר עומדים בלי חוזה חתום. הקניון מחזיק כ-19% מה-NOI של כל החברה ברבעון, שעלה ב-12.4% ל-113.8 מיליון שקל, בעיקר בזכות פרויקטי המשרדים בתוצרת הארץ ובקמפוס רעננה.
חוזים חדשים בכמחצית מהמחיר
הנתון שמלמד הרבה על המשא ומתן מול השוכרים הוא דמי השכירות בחוזים החדשים. ב-2025 נחתמו חוזים בממוצע של 416 שקל למ"ר בחודש. ברבעון השני של 2026 ירד הממוצע ל-203 שקל, וברבעון השלישי הוא עמד על 215 שקל, כמחצית מהרמה של השנה הקודמת. ממוצע כזה מושפע מגודל השטח וממיקומו בקניון, וחנות גדולה בקומה פחות מבוקשת מורידה אותו מהר. עם זאת, הכיוון עקבי: כדי למלא חנויות ריקות, הקניון מוותר על חלק גדול מהשכירות. דמי השכירות הממוצעים בכל הקניון, 238 שקל למ"ר ברבעון השלישי, כמעט קפואים בשנים האחרונות, ובסוף 2021 הם עמדו על 233 שקל.
חלק מההכנסה נשען על דמי שכירות משתנים, שהשוכרים משלמים בהתאם למחזור שלהם. ב-2025 הם הסתכמו ב-15.1 מיליון שקל, לעומת 19 מיליון שקל ב-2024, ירידה של כ-20%. הפדיון הממוצע בחנויות ירד מ-1,948 שקל למ"ר בחודש ל-1,810 שקל, אם כי החברה הוציאה מהחישוב את חודש יוני, בגלל המבצע הצבאי מול איראן. מספר השוכרים ירד מ-132 ב-2023 ל-121 בסוף 2025. עומס השכירות והניהול, היחס בין מה שהשוכר משלם לקניון לבין המחזור שלו, הגיע לכ-17.4%. מכל 100 שקל שנכנסים לקופה של חנות ממוצעת, כ-17 שקל חוזרים לבעל הנכס, ובקניון שבו הפדיון יורד, רשתות מתקשות להצדיק סניף נוסף.
הרכבת הגיעה, החניון התרוקן
הכנסות החניון מספרות סיפור משלהן. ב-2023 הכניס החניון 16.5 מיליון שקל, ב-2024 15.9 מיליון שקל, וב-2025 ירדו ההכנסות ל-12.7 מיליון שקל, כמעט רבע פחות בתוך שנתיים. ייתכן שחלק מהירידה נובע מהמעבר לרכבת הקלה, שהחלה לפעול ב-2023: מבקר שמגיע ברכבת משאיר את הרכב בבית. אבל אילו הרכבת הייתה מחליפה את הרכב, הפדיון בחנויות היה אמור להישאר יציב, ובפועל גם הוא ירד.
במשך שנים ארוכות היה האזור סביב הקניון אתר עבודות. חפירות הקו האדום והתשתיות בדרך מנחם בגין ובקרליבך הקשו על ההגעה ברכב, ובעל השליטה מוטי בן משה אמר ב-2022 שהקניון נערך לפתיחת התחנות ולסיום העבודות בכבישים. מאז רכשה רבוע כחול נדל"ן את החלק של גינדי ב-2020 תמורת 225 מיליון שקל, בתקופה שבה דיווחה על הסכמים ומזכרי הבנות ל-96% מהשטח, התפוסה ירדה, ועמדה על 88% ב-2023, 85% ב-2024 ו-83.6% ב-2025.
החברה מנסה להפוך חלק מהחניון לחנויות. היא מקדמת הסבה של חלק מהחניות ומשטחי המעבר במפלס 1- לשטחי מסחר, בהיקף קטן ביחס לקניון כולו, והיתר הבנייה עדיין בדרך. במקביל נבנה במתחם מגרש 6, שבו מתוכננים שטחי מסחר נוספים ו-54 דירות שיושכרו לשמונה שנים בהנחה של 30% ממחיר השוק. שלד קומות המסחר במגרש כבר הושלם, ובניית מבנה המגורים עצמו טרם החלה. החברה מקדמת גם תוכנית לתוספת זכויות עם בעלי החלקה הצמודה ממזרח, כך שמספר הדיירים סביב הקניון עשוי לגדול עוד בשנים הקרובות.
בדוח התקופתי ההנהלה מודה בבעיה בעצמה: קניון TLV וקניון הדר בירושלים ממוקמים באזורים עם היצע גדול של שטחי מסחר, והתחרות בהם גבוהה גם על השוכרים וגם על הקונים. באותו ציר, בצומת דרך מנחם בגין ודרך השלום, פועל מרכז עזריאלי, וקבוצת עזריאלי דיווחה על תפוסה של 99% בקניונים שלה בסוף הרבעון השני של 2026. במרחק הליכה קצר נמצא מתחם שרונה, עם השוק המקורה והמסעדות, ובמרכז העיר ובצפונה פועלים דיזנגוף סנטר וקניון רמת אביב, שבנו לעצמם קהל קבוע במשך עשורים. בגלילות מתחרה ביג פאשן על אותם מותגים ועל קונים מכל גוש דן.
הגורם השני שהחברה מציינת הוא הקנייה ברשת, כולל ביגוד והנעלה. זו נקודה רגישה לקניון שמותג מראש כקניון אופנה, והשלט מעל הכניסה הראשית שלו נשא את השם "קניון האופנה". כשחלק גדול מהשטח מוקצה לאופנה, כל קנייה שעוברת לאתר או לאפליקציה מורגשת ישירות בפדיון ובדמי השכירות המשתנים. גם החיבור לשכונה מורכב: הדיירים במגדלים שמעל הקניון קונים מצרכים יומיומיים, והקניון נבנה סביב מותגים, בגדים ואביזרים.
המרחק ליעד של 2030
עלות הקמת הקניון הייתה כ-1.43 מיליארד שקל, והוא רשום בספרים בכ-1.87 מיליארד שקל. השווי כמעט קפא בשלוש השנים האחרונות, אבל מתחתיו מצטברים הפסדי שערוך: 7.6 מיליון שקל ב-2024, 1.4 מיליון שקל ב-2025 וכ-4.6 מיליון שקל בתשעת החודשים הראשונים של 2026, מתוכם 3.16 מיליון שקל ברבעון השלישי. ההפסדים משקפים כנראה כסף שהחברה משקיעה בהתאמות ובשיפוצים, ושמעריך השווי אינו מוסיף לערך הנכס. במכתב שצורף לדוח הרבעוני קבע מעריך השווי שהשווי בסוף הרבעון השלישי נשאר יציב ביחס להערכה של סוף 2025.
התשואה על הקניון עומדת על 4.6%, לעומת כ-6.3% בתיק הנדל"ן המניב של החברה וריבית חוב ממוצעת של כ-2.4%. חישוב פשוט ממחיש את הפער: אילו ה-NOI השנתי הנוכחי, כ-86 מיליון שקל, היה מהוון בתשואה של 6.3%, השווי היה מגיע לכ-1.36 מיליארד שקל, כחצי מיליארד שקל פחות מהערך בספרים. קניון בלב תל אביב מוערך בדרך כלל בתשואה נמוכה יותר מנכס סופרמרקט מושכר, כך שההשוואה מחמירה עם הקניון. ועדיין, היא מראה כמה מהשווי נשען על שיפור עתידי. כבר ב-2022 השווי בספרים עורר שאלות, כשהקניון רשם תשואה דומה ותפוסה של 82%, ומאז השווי כמעט קפא במקום.
את השיפור הזה מגדירה החברה ביעד: NOI של כ-127 מיליון שקל ב-2030, כ-50% יותר מהתוצאה של 2025. במצגת לשוק ההון מציגה החברה כ-40 עסקאות שנחתמו בקניון מתחילת השנה על שטח של כ-4,600 מ"ר, והאסטרטגיה היא להרחיב את היצע מותגי האופנה ולחזק את תחום ההסעדה. מסעדות ובתי קפה מביאים קהל גם בערב ובסופי שבוע, גם בלי כוונה לקנות, ובקניון שמוקף משרדים ודירות זה מהלך הגיוני. אבל שוכרים שנכנסים בכמחצית מדמי השכירות של 2025 מקשים על קפיצה כזו ב-NOI, ולכן היעד יחייב כנראה גם תפוסה גבוהה בהרבה וגם התאוששות בפדיון.
בזמן שהקניון מחפש שוכרים, ההנהלה מתמודדת גם עם שאלות על הקשר בין החברה לבעל השליטה. להרחבה: הוועדה הבלתי תלויה ברבוע כחול נדל"ן דחתה את העסקה שהציע מוטי בן משה
