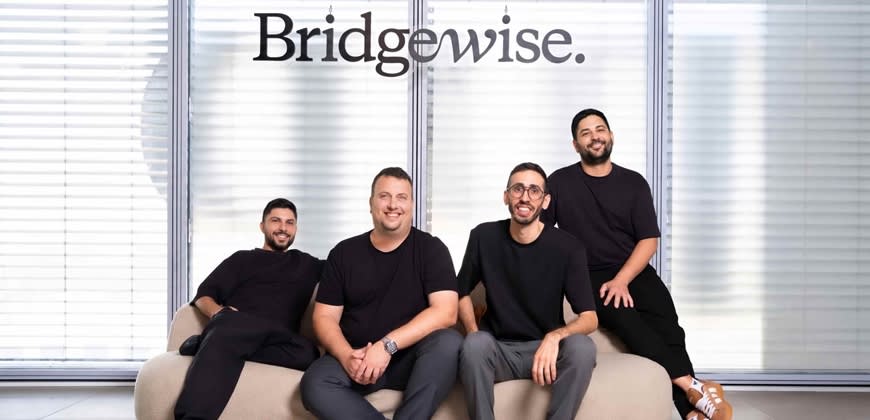
ברידג'ווייז חושפת את המספרים לקראת ההנפקה: היעד - 140 מיליון דולר הכנסות ב-2029
חברת הפינטק הישראלית, שגייסה עד כה 46 מיליון דולר, פרסמה טיוטת תשקיף לקראת הנפקה ראשונה לציבור; ההכנסות במחצית הראשונה זינקו ל-5.8 מיליון דולר, אך ההפסד הנקי הסתכם ב-10.8 מיליון דולר; בסבב הגיוס האחרון הוערכה החברה בכ-159 מיליון דולר לפני הכסף; החברה
מכוונת להכנסות של עד 140 מיליון דולר ב-2029 ולמעבר לרווחיות כבר ב-2028
 ברידג'ווייז
חברת הפינטק הישראלית ברידג'ווייז (Bridgewise), שחלק אולי עוד מכירים עוד בשמה הקודם דשא אנליטיקס, מתקדמת לקראת הנפקה ראשונה בבורסה בתל אביב. החברה פרסמה היום טיוטת תשקיף ראשונה לציבור, שבמסגרתה היא חושפת את הנתונים הכספיים שלה, את מבנה בעלי המניות ואת יעדי הצמיחה לשנים הקרובות. ברידג'ווייז מוכרת כלי AI לבנקים ולגופים פיננסיים ברחבי העולם, ומציגה קצב הכנסות שנתיות חוזרות של 16 מיליון דולר, אבל גם הפסדים משמעותיים וצריכת מזומנים גבוהה.
ברידג'ווייז גייסה מאז הקמתה 46.6 מיליון דולר ממשקיעים פרטיים ומוסדיים, בהם קבוצת הבורסות השווייצרית SIX, זרוע ההשקעות של הבורסה הברזילאית, בנק Emirates NBD מדובאי, Rakuten Securities היפנית וקרן Group 11 של דובי פרנסס. כעת היא בוחרת להגיע לבורסה המקומית, במהלך שאם יושלם יהפוך אותה לאחת מחברות הפינטק הישראליות שצמחו באמצעות קרנות הון סיכון והגיעו לשוק הציבורי בתל אביב.
ההנפקה תתבצע באמצעות הצעה לא אחידה, בהובלת אי.בי.אי חיתום, כאשר בנק ההשקעות BTG Pactual ישמש כמפיץ הגלובלי. בשלב הזה החברה עדיין אינה מפרסמת את השווי המבוקש או את היקף הגיוס המתוכנן. מדובר בהנפקת מניות חדשות בלבד, ללא הצעת מכר מצד בעלי המניות הקיימים, כך שהכסף שיגויס ייכנס לקופת החברה.
מ-3.8 מיליון דולר ל-16 מיליון דולר ב-ARR
הנתון הבולט בתשקיף הוא קצב ההכנסות השנתיות החוזרות, ה-ARR, שמאפשר לבחון את היקף הפעילות החוזית של חברת תוכנה בנקודת זמן מסוימת. בסוף 2024 עמד ה-ARR של ברידג'ווייז על 2.1 מיליון דולר, בסוף 2025 הגיע ל-3.8 מיליון דולר, ביוני 2026 כבר טיפס ל-14.1 מיליון דולר, ובאוקטובר הגיע ל-16 מיליון דולר.

מדובר בצמיחה של 419% בין אוקטובר 2025 לאוקטובר האחרון, אלא שחלק גדול מהקפיצה נובע מרכישת Context Analytics האמריקאית בפברואר השנה. בנטרול הרכישה הצמיחה האורגנית באותה תקופה הסתכמה ב-146%, כלומר פעילותה המקורית של ברידג'ווייז גדלה פי 2.46. על בסיס פרופורמה, שמביא בחשבון את פעילות החברה הנרכשת גם בתקופת ההשוואה, הצמיחה עמדה על 54%.
ההבחנה הזאת חשובה. ברידג'ווייז אמנם מציגה גידול מהיר בפעילות, אבל הפער בין הצמיחה הכוללת לצמיחה האורגנית מלמד שחלק משמעותי מההתרחבות בשנה האחרונה הגיע באמצעות רכישה. מתוך ARR של 14.1 מיליון דולר ביוני, הפעילות המקורית של ברידג'ווייז תרמה כ-5.8 מיליון דולר, והיתרה הגיעה בעיקר מהחברה האמריקאית שנרכשה.
על רכישת Context Analytics דיווחנו בביזפורטל בפברואר השנה, אז הוערכה העסקה בכ-13 מיליון דולר. כעת עולה מהתשקיף כי התמורה הכוללת עשויה להגיע לכ-13.5 מיליון דולר, מתוכה כ-9.2 מיליון דולר במזומן, כ-2.15 מיליון דולר בתשלום נדחה שכבר שולם וסכום נוסף של כ-2.15 מיליון דולר כתמורה מותנית. Context Analytics פיתחה טכנולוגיה לעיבוד מידע פיננסי שאינו מופיע בטבלאות הנתונים המסורתיות, בין היתר חדשות, דיווחים רגולטוריים ותוכן מרשתות חברתיות. היא מאפשרת לנתח את הסנטימנט סביב מניות וחברות ולהפוך מידע טקסטואלי לנתונים מדידים. מעבר להרחבת סל המוצרים, הרכישה העניקה לברידג'ווייז פעילות קיימת בארה"ב. כיום כ-51% מה-ARR של הקבוצה מגיע מלקוחות ביבשת אמריקה.
ההכנסות צומחות, ההפסדים עדיין גבוהים
התמונה בדוחות הכספיים מורכבת יותר. את 2025 סיימה ברידג'ווייז עם הכנסות של 3.1 מיליון דולר, לעומת 2.1 מיליון דולר בשנת 2024. ההפסד התפעולי הסתכם ב-11.8 מיליון דולר וההפסד הנקי ב-22.2 מיליון דולר. עם זאת, חלק מההפסד הנקי נבע מהוצאה חשבונאית שאינה תזרימית בהיקף של כ-10.7 מיליון דולר, בעקבות שערוך מכשירי השקעה מסוג SAFE שהחברה הנפיקה למשקיעים.
במחצית הראשונה של השנה הנוכחית ההכנסות כבר הגיעו ל-5.8 מיליון דולר, לעומת 1.2 מיליון דולר במחצית המקבילה אשתקד. גם כאן, חלק מהעלייה נובע מאיחוד פעילותה של Context Analytics. על בסיס פרופורמה, ההכנסות גדלו מכ-4.4 מיליון דולר לכ-6.6 מיליון דולר, צמיחה של כ-48%.
ברידג'ווייז מציגה שיעור רווחיות גולמית של 81.2%, נתון שמשקף את המאפיינים של פעילות תוכנה, שבה העלות הישירה של אספקת השירות נמוכה יחסית להכנסות. אלא שהרווח הגולמי עדיין רחוק מלכסות את הוצאות התפעול, הפיתוח והמכירות. במחצית הראשונה של 2026 הסתכם ההפסד התפעולי בכ-10.5 מיליון דולר וההפסד הנקי בכ-10.8 מיליון דולר.
גם התזרים מצביע על צורכי המימון של החברה. במחצית הראשונה של השנה נרשם תזרים שלילי מפעילות שוטפת בסך 6.5 מיליון דולר. בסוף יוני החזיקה ברידג'ווייז במזומנים ובהשקעות בקרן כספית בסכום כולל של כ-5.5 מיליון דולר, מול אשראי בנקאי של כ-4.9 מיליון דולר והון חוזר שלילי של כ-7.2 מיליון דולר.
הנתונים האלה מסבירים את החשיבות של ההנפקה מבחינת החברה. היא מעוניינת להמשיך להרחיב את הפעילות הגלובלית, להגדיל את מערכי השיווק והמכירות ולהשקיע בפיתוח מוצרים חדשים, בזמן שהפעילות הקיימת עדיין אינה מייצרת תזרים חיובי. לפי התשקיף, החברה מעריכה שלאחר קבלת תמורת ההנפקה לא תידרש לגיוס הון נוסף במהלך השנה הקרובה.

מי עומד מאחורי החברה ומה היא מוכרת לבנקים?
ברידג'ווייז נוסדה ב-2018 והחלה את פעילותה העסקית ב-2020. מאחוריה עומדים גבי דיאמנט, המשמש כמנכ"ל, האחים אור ודור אליגולא ומור חזן. החברה פעלה בעבר תחת השם Deshe Analytics, ושינתה את שמה לברידג'ווייז כחלק מהתרחבותה הבינלאומית. כבר ב-2023 סיקרנו בביזפורטל את גיוס ההון שהובילה Group 11 של דובי פרנסס, ובהמשך דיווחנו על גיוס של 21 מיליון דולר בהובלת SIX Group השווייצרית.

מה ברידג'ווייז עושה - מתוך המצגת לבורסה
החברה מפתחת מערכות בינה מלאכותית שמסוגלות לנתח ולדרג ניירות ערך, ולספק מידע והמלצות השקעה באופן אוטומטי. בניגוד לאפליקציות השקעה שפונות ישירות לצרכן, המודל העסקי המרכזי של ברידג'ווייז מבוסס על מכירת הטכנולוגיה לגופים פיננסיים, שמשלבים אותה במערכות המסחר והשירות שלהם. כך, לקוח של בנק יכול לקבל ניתוח של מניה או השוואה בין חברות מתוך האפליקציה של הבנק, בלי לדעת בהכרח שמאחורי השירות עומדת ברידג'ווייז.
המערכת מכסה יותר מ-60 אלף ניירות ערך ונכסים פיננסיים, בהם מניות, אג"ח, קרנות וסחורות, ומנגישה את הניתוחים ב-15 שפות. לחברה 145 לקוחות ב-23 טריטוריות, בהם בנק הפועלים, לאומי, דיסקונט, הבנק הבינלאומי, Fidelity, Rakuten Securities ו-Emirates NBD. לפי נתוני החברה, בישראל היא מחזיקה בנתח שוק של כ-80% בקרב חברי הבורסה הקמעונאיים.
הצמיחה אינה נשענת רק על גיוס לקוחות חדשים. שיעור שימור ההכנסות נטו, NRR, בפעילות האורגנית עומד על 169%, נתון שמשמעותו היא שההכנסות מלקוחות קיימים גדלו משמעותית גם לאחר שמביאים בחשבון צמצום פעילות ונטישת לקוחות. שיעור שימור ההכנסות ברוטו עומד על 97%.
גם ריכוזיות הלקוחות נמוכה יחסית: הלקוח הגדול ביותר אחראי ל-4.8% מה-ARR, חמשת הלקוחות הגדולים לכ-21% ועשרת הגדולים לכ-32%. מבחינת סוגי הלקוחות, מנהלי השקעות וקרנות גידור אחראים לכ-49% מה-ARR, בנקים לכ-28.5% ובורסות ותשתיות מסחר לכ-10%.
בכנס שקיימה החברה באפריל 2025 אמר דיאמנט לביזפורטל כי "כל הבנקים והגופים הפיננסיים מבינים את עוצמת ה-AI". באותו כנס הציגה החברה את Bridget 2.0, מערכת המאפשרת למשקיעים לשאול שאלות על ניירות ערך ולקבל ניתוחים בשפה טבעית, תוך התאמה לסביבה הרגולטורית של הגוף הפיננסי שבו פועל המשתמש.
אחד ממנועי הצמיחה שעליהם בונה החברה לשנים הקרובות הוא pAI, סוכן השקעות אישי מבוסס בינה מלאכותית שנועד לסייע בבנייה, בניטור ובאיזון של תיקי השקעות. המוצר עדיין נמצא בפיתוח, והוא אמור להרחיב את הפעילות של ברידג'ווייז מניתוח והנגשת מידע גם לתהליכי קבלת החלטות וניהול תיקי השקעות.
גם קרנות גידור ומוצר חדש עם הבורסה
לצד פעילות התוכנה המסורתית, ברידג'ווייז מנסה לייצר הכנסות גם ממודלים עסקיים נוספים. במרץ 2025 החלה החברה לפעול בשיתוף עם קסם קרנות נאמנות בתחום קרנות הגידור בנאמנות, באמצעות מודלים שפותחו על ידה. כיום פועלות במסגרת שיתוף הפעולה שלוש קרנות בישראל.
הנכסים המנוהלים בקרנות גדלו מכ-15 מיליון שקל בסוף 2025 לכ-191 מיליון שקל בסוף יוני 2026. ברידג'ווייז זכאית לכ-40% מההכנסות נטו של הקרנות, שמשקפים במונחים אפקטיביים דמי ניהול של כ-0.44% ודמי הצלחה של כ-8%. לפי התשקיף, כל תשואה חיובית של 1% בקרנות מייצרת לחברה הכנסה של כ-152 אלף שקל, בהתאם להיקף הנכסים שנוהלו בסוף יוני.
המודל הזה עשוי להוסיף לחברה מקור הכנסה שאינו תלוי רק ברישיונות תוכנה, אבל מדובר גם בהכנסות שתלויות בתשואות הקרנות ובהיקף הנכסים המנוהלים. החברה מציבה לעצמה יעד להתקשר במהלך 2027 עם שתיים עד שלוש חברות קרנות נוספות בעולם במודלים דומים.
שיתוף פעולה נוסף נחתם במרץ השנה עם הבורסה בתל אביב, לפיתוח מוצר בינה מלאכותית לניתוח והשוואת קרנות נאמנות. הבורסה משתתפת במימון הפיתוח ותהיה זכאית ל-50% מההכנסות שתפיק ברידג'ווייז מהמוצר, בישראל ומחוצה לה.
מי בעלי המניות, ובאיזה שווי הם השקיעו?
בעלת המניות הגדולה ביותר בברידג'ווייז היא קבוצת Group 11, המחזיקה בכ-23.5% ממניות החברה. קבוצת Tuesday מחזיקה בכ-10.2%, קבוצת SIX השווייצרית בכ-9.7% וקבוצת Oporto בכ-8.5%. המייסדים גבי דיאמנט, אור אליגולא ודור אליגולא מחזיקים כל אחד בכ-9.75%, ומור חזן מחזיק בכ-3.3%.
המייסדים וקבוצת Tuesday חתמו על הסכם לתיאום הצבעות, שייכנס לתוקף עם רישום מניות החברה למסחר. המשמעות היא שהמייסדים ממשיכים להחזיק בנתח משמעותי מהחברה, לצד הקרנות והמשקיעים האסטרטגיים שהצטרפו לאורך השנים.
השווי של ברידג'ווייז בהנפקה עדיין אינו ידוע, אבל התשקיף מספק נקודת ייחוס מהסבבים הפרטיים. בסבב הגיוס שנערך בין אוקטובר 2025 לאוקטובר 2026 גייסה החברה כ-12.9 מיליון דולר לפי שווי של כ-158.6 מיליון דולר לפני הכסף, ובמחיר של 25.47 דולר למניה.
עוד עולה מהתשקיף כי בספטמבר 2025 מכר כל אחד מארבעת המייסדים מניות בכ-250 אלף דולר, לפי מחיר של 12.13 דולר למניה. מדובר בעסקאות שנערכו קודם לסבב הגיוס האחרון, ובמחיר נמוך משמעותית מזה שנקבע בו.
השאלה כעת היא באיזה שווי תנסה ברידג'ווייז להנפיק, ובאיזו מידה המשקיעים בבורסה המקומית יהיו מוכנים לשלם על פוטנציאל הצמיחה שלה, בשעה שהחברה עדיין הפסדית.
היעד: הכנסות של עד 140 מיליון דולר ב-2029
היעדים שפרסמה ברידג'ווייז לשנים הקרובות מצביעים על המשך צמיחה בקצב גבוה. החברה מכוונת ל-ARR של 35-40 מיליון דולר בסוף 2027 ולהכנסות שנתיות של 27.5-32.5 מיליון דולר באותה שנה.

לשנת 2029 כבר מציבה החברה יעד ARR של 135-165 מיליון דולר, לצד הכנסות של 120-140 מיליון דולר ושיעור רווחיות גולמית של 83%-85%. נוסף על כך, היא מצפה לעבור לרווח נקי במהלך 2028.
כדי להגיע ליעד ה-ARR של 2029 תצטרך ברידג'ווייז להגדיל את קצב ההכנסות החוזרות שלה פי 8.4 עד פי 10.3 ביחס לאוקטובר 2026. התחזית נשענת על צבר הזמנות קיים, על עסקאות בשלבי מכירה שונים, על הרחבת הפעילות מול לקוחות קיימים ועל הגדלת מערכי ההפצה. לפי החברה, התחזיות אינן כוללות רכישות עתידיות.
לברידג'ווייז צבר הזמנות מחייב של כ-17.9 מיליון דולר נכון לסוף יוני 2026, שמתוכו כ-7.5 מיליון דולר מיועדים להכרה במחצית השנייה של השנה וכ-7.7 מיליון דולר במהלך 2027. הצבר מספק נראות מסוימת להכנסות העתידיות, אך הדרך ליעדים של 2029 עדיין דורשת הרחבה משמעותית של הפעילות.
החברה מתכוונת להקצות כ-35%-45% מתמורת ההנפקה להרחבת מערכי השיווק והמכירות, כ-20%-25% למחקר ופיתוח וכ-20%-30% לרכישות ומיזוגים. לפי החברה, אין כרגע עסקת רכישה קונקרטית שנמצאת בתהליך.
ברידג'ווייז מגיעה לבורסה עם בסיס לקוחות בינלאומי, משקיעים פיננסיים משמעותיים, שיעורי צמיחה גבוהים ורווחיות גולמית שמאפיינת חברות תוכנה. מנגד, ההכנסות בפועל עדיין קטנות ביחס להוצאות, התזרים שלילי וההתרחבות האחרונה נשענה במידה רבה גם על רכישה. ההנפקה תעמיד בפני המשקיעים את השאלה עד כמה ניתן לתמחר כבר היום את יעדי הצמיחה של החברה לשנים הקרובות, ואיזה שווי ראוי לחברה שעדיין נדרשת להוכיח שהיא מסוגלת לתרגם את הגידול בהכנסות לרווחיות ולתזרים מזומנים חיובי.
