מיסוי מקרקעין הוא תחום מרכזי בעולם הנדל"ן, ומשפיע ישירות על כדאיות עסקאות של קנייה ומכירה של דירות ונכסים. הוא כולל בעיקר את מס השבח, החל על הרווח ממכירת נכס, ואת מס הרכישה, המוטל על הרוכש.
שיעורי המס, הפטורים והמדרגות משתנים בהתאם לסוג הנכס ולזהות הצדדים, ולכן היבטי המיסוי מהווים שיקול מהותי בכל עסקה. שינויים במדיניות המס עשויים להשפיע על היקף הפעילות בשוק ועל התנהגות המשקיעים.
לצד מס השבח ומס הרכישה, סוגיות המיסוי בנדל"ן כוללות
גם היבטים של השכרה, הורשה ומתנה, וכן פטורים והקלות שנועדו לעודד או לרסן פעילות מסוימת בשוק. רואי חשבון, עורכי דין ויועצי מס ממלאים תפקיד מרכזי בליווי עסקאות, שכן תכנון נכון של היבטי המס עשוי להשפיע באופן מהותי על התשואה נטו של רוכשים ומשקיעים.
בסיכומו
של דבר, היבטי המיסוי מהווים שיקול מרכזי בכל עסקת נדל"ן, ומשפיעים על כדאיותה ועל התשואה נטו של הצדדים. שינויים במדיניות המס משמשים גם כלי בידי הממשלה להשפעה על שוק הדיור, ולכן מעקב אחר עדכוני החקיקה בתחום חשוב לרוכשים, למוכרים ולמשקיעים כאחד.
מדיניות
המיסוי משמשת גם כלי בידי הממשלה להשפעה על שוק הדיור, למשל באמצעות מיסוי דירות להשקעה במטרה לרסן ביקושים ולמתן את עליית מחירי הדירות. בעמוד זה מרוכזות ידיעות על סוגיות המיסוי בנדל"ן.
הסכום אינו תמיד השאלה הראשונה או המכרעת. חשוב לבדוק האם קיימת חבות, האם המחלוקת היא משפטית או שמאית, מהו המסלול שמתאים לטענות ומהם לוחות הזמנים הרלוונטיים
נייר עמדה 02/2026 של רשות המסים עוסק במכירת הזכות לדירת התמורה לאחר יום המכירה מול היזם ולפני השלמת הבנייה, ובשאלה אם יש לייחס למוכר גם זכויות בנייה לפי סעיף 49ז; נייר עמדה 03/2026
עוסק בשאלה אחרת: האם יורש יכול למכור את דירת התמורה בפטור של דירת ירושה לפי סעיף 49ב(5). בשני המקרים, יום המכירה ותחולת תיקון 96 הם נקודות המפתח
שתי דירות בחיפה שהוגדרו בצוואה כמקום נופש לנשים מרובות ילדים עמדו ריקות יותר משלושה עשורים, עד שהתדרדרו למצב שדרש שיפוץ בהיקף של כמחצית משוויין. כשמנהל העיזבון ביקש חישוב מס שבח מוטב, ועדת הערר קבעה שהנכסים כבר רחוקים מהגדרת דירת מגורים
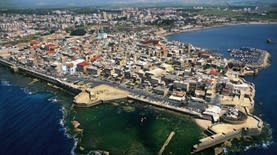
קרקע בעכו עם זכויות ל-130 דירות נמכרה ב-39 מיליון שקל, אבל החוזה כלל גם תשלום עתידי נוסף אם יאושרו עוד יחידות. רשות המסים לא חיכתה - היא הוסיפה כבר ביום העסקה כ-12 מיליון שקל לשווי לצורכי מס, למרות שהכסף הזה היה תלוי באישור תכנוני שטרם התקבל. ועדת הערר
גיבתה את העמדה, והתיק כבר בדרכו לעליון
בני זוג שרכשו דירה ברמת השרון ב-9.45 מיליון שקל טענו שמדובר בדירת מעטפת ולכן ביקשו לשלם מס רכישה של 6%; ועדת הערר קבעה שמדובר בדירת מגורים וחייבה אותם במס לפי מדרגות של 8% ו-10%. כיום החוק אפילו ברור יותר: דירת מעטפת נחשבת דירת מגורים לצורכי מס רכישה
סעיף 4א לחוק מיסוי מקרקעין קובע שהעברת דירה בין בני זוג אגב גירושין אינה מכירה: בלי מס שבח, בלי מס רכישה ובלי דיווח. השבח שנצבר מיום הרכישה המקורי נוסע עם הדירה ומתגלגל אל מי שנשאר בה
הדירה היא בדרך כלל הנכס הגדול ביותר של בני הזוג, אבל בזמן גירושים היא יכולה להפוך גם להחלטה הכלכלית הקשה ביותר: למכור ולחלק את הכסף, להשאיר את הילדים בבית ולנדוד סביבם, או שאחד מבני הזוג יקנה את חלקו של השני; למה מי שרוצה להישאר בדירה צריך לעבור גם את
הבנק, מה קורה למשכנתה המשותפת, ואיך בית שאפשר היה לממן בשתי משכורות עלול להפוך ליקר מדי בשביל כל אחד בנפרד?



 פרסום ראשון

 פרסום ראשון
 מדריך לפני שמתווכחים על גובה היטל ההשבחה
 הנישום לא הוכיח בעליון שייגרם לו נזק בלתי הפיך - וישלם 3 מיליון שקל
 הבית היה בשלבי בנייה - ומס הרכישה יהיה גבוה ב-430,000 שקל
 דירת תמורה בהתחדשות עירונית: עו״ד יסמין צח עושה סדר במס השבח
 דירה בירושה עמדה ריקה 30 שנה - ואז הגיעה הפתעת מס השבח
 מכרו קרקע ב-39 מיליון שקל - והמס חושב לפי 51 מיליון
 ניסו לחסוך 267 אלף שקל במס על דירת מעטפת - והפסידו
 התמונות עלו לרוכשי הדירה במיסוי גבוה בהרבה
 מס שבח אפס בהעברת דירה בגירושים, והחשבון שמגיע במכירה הבאהסעיף 4א לחוק מיסוי מקרקעין קובע שהעברת דירה בין בני זוג אגב גירושין אינה מכירה: בלי מס שבח, בלי מס רכישה ובלי דיווח. השבח שנצבר מיום הרכישה המקורי נוסע עם הדירה ומתגלגל אל מי שנשאר בה
 זה היה ביתי: מי נשאר בדירה כשמתגרשים ומה קורה עם המשכנתה?הדירה היא בדרך כלל הנכס הגדול ביותר של בני הזוג, אבל בזמן גירושים היא יכולה להפוך גם להחלטה הכלכלית הקשה ביותר: למכור ולחלק את הכסף, להשאיר את הילדים בבית ולנדוד סביבם, או שאחד מבני הזוג יקנה את חלקו של השני; למה מי שרוצה להישאר בדירה צריך לעבור גם את הבנק, מה קורה למשכנתה המשותפת, ואיך בית שאפשר היה לממן בשתי משכורות עלול להפוך ליקר מדי בשביל כל אחד בנפרד?