איגרת חוב היא בעצם הלוואה: המשקיע מלווה כסף למנפיק, מדינה או חברה, ובתמורה מקבל ריבית תקופתית והחזר של הקרן במועד הפדיון. בניגוד למניה, המחזיק אינו הופך לבעלים אלא לנושה.
אג"ח נחשבות לרוב סולידיות ממניות, אך גם הן טומנות סיכון: אם המנפיק נקלע
לקשיים הוא עלול שלא לעמוד בהתחייבויותיו. לכן קיימות חברות דירוג שמדרגות את איכות האשראי, ורמת הדירוג משפיעה ישירות על הריבית שהמנפיק נדרש לשלם.
שוק האג"ח הוא מרכיב מרכזי בשוק
ההון ובתיקי החיסכון של הציבור. מחירי האיגרות נעים בכיוון הפוך לריבית במשק: כשהריבית עולה, מחירי האג"ח הקיימות יורדים, ולהפך. לכן רכיב האג"ח בפנסיה ובקופות הגמל רגיש מאוד
להחלטות הריבית של הבנקים המרכזיים.
מייקל הארטנט מעריך שהשוק נמצא בתהליך של הורדת מינוף ומעבר לעמדות הגנתיות, אך סבור שהתשואות הגבוהות כבר מתחילות לייצר הזדמנות באג"ח; הסיכון הבא עשוי להגיע אם הלחץ יתפשט למניות הקטנות ולגל ההשקעות ב-AI
התשואה על אג"ח ממשלת ארה"ב ל-30 שנה סגרה השנה כבר 55 ימי מסחר מעל 5%, המספר הגבוה ביותר מאז 2006; ברקע - חוב של יותר מ-40 טריליון דולר, גירעון שמתקרב ל-2 טריליון, הנפקות ענק של חברות שמממנות את מרוץ ה-AI והאפשרות שהפד יעלה שוב את הריבית
היקף הנפקות האג"ח להמרה זינק ל-147 מיליארד דולר מתחילת השנה, מעל השיא של 2021; חברות כמו נביוס, קורוויב ולנובו נהנות ממימון זול, בעוד המשקיעים מוותרים על חלק מההגנה של אג"ח רגילה בתמורה לחשיפה לעליית המניות
הרשות הפיננסית בלוקסמבורג לא תמשיך לאשר את התשקיפים שמאפשרים את מכירת האג"ח באיחוד האירופי החל מספטמבר; משרד האוצר יצטרך למצוא כתובת רגולטורית חדשה, אך יכולת המימון של המדינה אינה עומדת כרגע בסכנה - רק בינואר היא גייסה 6 מיליארד דולר בהנפקה בינלאומית
וזכתה לביקושים של 36 מיליארד דולר. ברקע: הלחץ הפוליטי באירופה מתחיל לחלחל גם לשוקי ההון
פרמיית ה-CDS של החברה עלתה בכ-28 נקודות בסיס באוגוסט, בזמן שברודקום שוקלת לגבות עסקאות מימון של יותר מ-60 מיליארד דולר; בג'יי.פי מורגן מזהירים מהצטברות של "מינוף סמוי" באקוסיסטם ה-AI
בחברה טוענים שרכישות האג"ח של משרד האוצר אינן פותרות את הלחצים בשוק אלא מעבירות אותם למטבע; דולר חלש יותר עלול להעלות את מחירי היבוא, להחזיר לחצים אינפלציוניים ולהקשות על הפד להקל במדיניות
משרד האוצר האמריקאי עשוי להשתמש בחשבון המזומנים שלו בפד למימון רכישות חוזרות של אג"ח ארוכות; הדיווח הוריד את התשואה ל-10 שנים לכ-4.7% ואת התשואה ל-30 שנה לכ-5.24%, אחרי שבוע סוער שבו היא הגיעה לשיא של 19 שנה; אלא שעדיין לא נקבעו היקף הרכישות ולוח הזמנים,
והמהלך אינו פותר את בעיית החוב והגירעון של ארה"ב
האסטרטג מייקל הארטנט מעריך שכישלון של משרד האוצר לבלום את התשואות הארוכות עלול להחליש את הדולר ולהגביר פוזיציות שורט על חברות AI ממונפות, אשראי פרטי ופיננסים; במקביל, מדד Bull & Bear של הבנק מצביע על אופטימיות קיצונית בשוק - רמה שבבנק רואים כאיתות אזהרה
לתיקון
משרד האוצר מכפיל את ה־Buyback באג"ח הארוכות ל־4 מיליארד דולר לפחות בכל פעולה, והתשואות יורדות בתגובה; אלא שהגירעון, גיוסי הענק של חברות ה־AI וההשקעות בביטחון ובייצור מקומי ממשיכים להגדיל את הביקוש להון וללחוץ על שוק החוב
משרד האוצר האמריקאי מגדיל את רכישות האג"ח הארוכות, התשואות יורדות והדולר נחלש; במקביל, משקיעים גדולים חזרו לצבור ביטקוין וה־SEC מקדם הקלות רגולטוריות לענף


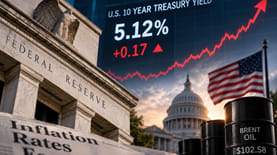


 5.27% ל-30 שנה: החוב האמריקאי נכנס לספטמבר ברמות של 2006
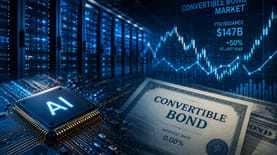 ה-AI דוחף את שוק האג"ח להמרה לשיא - והמשקיעים לוקחים יותר סיכון
 לוקסמבורג סוגרת את הדלת לבונדס של ישראל - ומה יקרה ל־2 מיליארד הדולר בשנה?
 שוק האג"ח מאותת על סיכון בברודקום: הימור ה-AI עובר למאזן
 סיטדל מזהירה: הניסיון להוריד את תשואות האג"ח עלול להחליש את הדולר
 תשואת ארה"ב ל-10 שנים חוזרת ל-4.73% אחרי הרכישות
 בנק אוף אמריקה מזהיר: אם תשואת ה־30 שנה לא תרד מתחת ל־5%, הלחץ על השווקים יגברהאסטרטג מייקל הארטנט מעריך שכישלון של משרד האוצר לבלום את התשואות הארוכות עלול להחליש את הדולר ולהגביר פוזיציות שורט על חברות AI ממונפות, אשראי פרטי ופיננסים; במקביל, מדד Bull & Bear של הבנק מצביע על אופטימיות קיצונית בשוק - רמה שבבנק רואים כאיתות אזהרה לתיקון
 הביטקוין קופץ ב-6% - זאת הסיבה