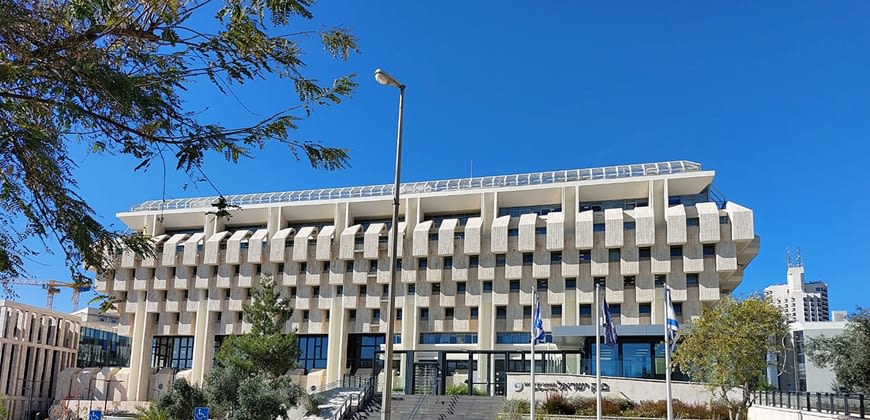
ריבית בנק ישראל היא כלי המדיניות המרכזי של הבנק המרכזי, ובאמצעותה הוא מנווט את הכלכלה בין הצורך לרסן אינפלציה לבין הרצון לתמוך בצמיחה ובתעסוקה. כל שינוי בה מהדהד ברחבי המשק.
כשהבנק מעלה את הריבית, ההלוואות והמשכנתאות מתייקרות, הצריכה נוטה להתמתן
וקצב עליית המחירים מתמתן. כשהוא מוריד אותה, האשראי מוזל והפעילות הכלכלית מקבלת דחיפה. השפעת הריבית מורגשת ישירות בהחזרי המשכנתאות של מאות אלפי משקי בית.
ההחלטות מתקבלות מספר פעמים בשנה על בסיס
ניתוח של אינפלציה, תעסוקה, שער החליפין ומצב כלכלת ישראל. השווקים עוקבים בדריכות אחר כל הכרזה ואחר ההצהרות הנלוות, שכן הן מרמזות על כיוון המדיניות העתידית. הריבית משפיעה על שוק ההון, על מחירי הנדל"ן
ועל כדאיות החיסכון לעומת הצריכה.
רגע לפני הבחירות, כלכלני לידר שוקי הון "מתקשים לראות" הפחתת ריבית נוספת, בניגוד לתחזית בנק ישראל עצמו שמסמנת 3% בשנה הבאה. הסיבה העיקרית שיכולה לשנות את התמונה היא ייסוף בשקל אחרי הקלפי, אבל גם זה לא מובטח. ההפתעה הגדולה של השבוע עשויה להגיע דווקא מוושינגטון:
לידר מעריכה סיכוי של 50% שהפד יעלה ריבית ביום רביעי, פי חמישה ממה שהשוק מתמחר.
מחשבון חדש מפרק את עמלת הפירעון המוקדם לרכיביה ומראה שההפרש כולו נולד מעמלת ההיוון, שחלה על ריבית קבועה ופוסחת על הפריים. על יתרה של 400 אלף שקל בריבית 5.5% מול שוק של 4.2%, העמלה מגיעה ל-7.2% מהיתרה
אנחנו רוצים חדר עבודה, מקום לאורחים או עוד קצת מרחב לילדים, אבל כל חדר נוסף יכול להוסיף אלפי שקלים לשכירות החודשית ומאות אלפי שקלים למחיר הדירה; כשמוסיפים משכנתה, ארנונה, תחזוקה וחשמל - ואת התשואה שהכסף הזה יכול היה לייצר אילו הושקע - מתברר שלחדר שעומד
חלק מהזמן ריק יש מחיר הרבה יותר גבוה ממה שנדמה
האינפלציה ירדה ל-1.5%, אבל התחזקות הדולר, שוק העבודה ההדוק ועליית השכר מצננים את הציפיות להפחתה נוספת; סיטי, הראל ופסגות מעדיפים להמתין, בעוד מיטב ולידר תומכים בהורדה כבר בהחלטה הקרובה
ריבית בנק ישראל עומדת על 3.5%, פיקדונות וקרנות כספיות עדיין נותנים תשואה נאה, אבל משכנתאות רבות עולות 5% ויותר; על 200 אלף שקל הפער יכול להגיע לאלפי שקלים בשנה - ויש גם שיקולי מס, עמלת פירעון ונזילות
ביולי לקחו הישראלים משכנתאות בהיקף של 11.6 מיליארד שקל, חודש שני ברציפות מעל 10 מיליארד שקל; הממוצע החודשי מתחילת 2026 כבר עוקף את שנת השיא 2021, למרות מספר עסקאות נמוך בהרבה. ההסבר נמצא בעסקאות ישנות, משכנתאות גדולות יותר והתרחקות חדה ממסלולים צמודי
מדד
איך עובדת איגרת חוב, למה מחיר ותשואה זזים בכיוונים מנוגדים, מי מנפיק בישראל, כמה הנייר רגיש לריבית לפי המח"מ ומה ההבדל במס בין שקלית לצמודה - המדריך המלא למתחילים, מעודכן לריבית של 3.25%
ריבית בנק ישראל ירדה ל-3.5% והשוק מתמחר עוד הורדות - זה הרקע להיכרות עם כל סוגי איגרות החוב בתל אביב: כמה נותן כל אפיק, ממה הוא מושפע, למי הוא מתאים ואיזו אינפלציה מסתתרת בפער שבין השקלי לצמוד





 אותו פירעון מוקדם, 28,798 שקל במסלול אחד ו-60 שקל בשני
 חדר משלך: כמה מאות אלפי שקלים עולה לנו החדר הנוסף בדירה?
 הריבית תרד כבר בשבוע הבא? הסיכוי ירד ל-40% - והכלכלנים חלוקים
 הנגיד ירון: "אי הוודאות גדלה מאז ההחלטה הקודמת", רומז שהפחתת הריבית עשויה להידחות
 יש לכם 200 אלף שקל פנויים - לסגור משכנתה או לשים את הכסף בפיקדון?
 פיקדון, קרן כספית או מק״מ: איפה מחזיקים כסף נזיל לטווח קצר?
 משכנתא של מיליון שקל: כמה מחזירים בחודש וכמה עולה כל אחוז ריבית
 שוק הדירות בשפל, המשכנתאות בדרך לשיא - מה באמת עומד מאחורי הסתירה
.jpeg "אגח אגרות חוב - צילום: טרמינל") מפת האג״ח המלאה: מ-3.2% במק״מ ועד 6% בקונצרני - איזה סוג מתאים לכם?