ביטוח הוא חוזה שבו המבוטח משלם פרמיה תקופתית ומקבל בתמורה הגנה כלכלית מפני התרחשות אירוע מוגדר, כגון נזק לרכוש, מחלה, תאונה או פטירה. ענף הביטוח מהווה נדבך מרכזי במערכת הפיננסית ומאפשר לפרטים ולעסקים לנהל סיכונים ולפזר אותם על פני ציבור רחב של מבוטחים.
בישראל פועלות מספר קבוצות ביטוח גדולות המציעות מגוון רחב של פוליסות, בהן ביטוח רכב, דירה, בריאות, חיים, נסיעות לחו"ל וסיעוד. חברות אלה נמנות עם הגופים המוסדיים הגדולים בשוק ההון, ומנהלות חסכונות
ארוכי טווח של הציבור לצד פעילות הביטוח השוטפת.
הענף נתון לפיקוח הדוק של רשות שוק ההון, ביטוח וחיסכון, המסדירה את תנאי הפוליסות, גובה הפרמיות ויציבות החברות. שינויי רגולציה, החלטות בתי המשפט בתביעות כיסוי ומגמות בתמחור משפיעים על רווחיות חברות הביטוח
ועל מקומן בקרב מניות הסקטור הפיננסי.
מדד השירות של רשות שוק ההון לשנת 2025 מציג פערים משמעותיים בין החברות ובין תחומי הביטוח: ביטוח ישיר מובילה ברכב רכוש ובבריאות, פספורטכארד בנסיעות לחו"ל ואיילון ברכב חובה. בפנסיה מיטב עולה למקום הראשון, ובגמל ילין לפידות ממשיכה להוביל זו השנה ה-12 ברציפות.
הטיפול בתביעות מקבל 40% מהציון בביטוח
סוכני בינה מלאכותית מתחילים לבטל מנויים, להוזיל חשבונות ולהשיג החזרים מחברות תעופה; לקוח אחד חסך 348 דולר בשנה בשיחה עם ספק האינטרנט, ואחר קיבל החזרים על טיסות בתוך דקות. חברות הביטוח, הבנקים וספקיות השירותים עשויים להתמודד עם איום חדש על ההכנסות
שבעה רעולי פנים נכנסו למחסן של מרקזי אנטינורי בטוסקנה, כיבו את האזעקות ויצאו עם סולאיה, טיניאנלו וגואדו אל טאסו בשווי 5 מיליון אירו. הביטוח לא יחזיר את הכסף, ועכשיו מחפשים איפה הבקבוקים יצוצו
המרכז לשירותי מדיקייר ומדיקייד פרסם את דירוגי הכוכבים לשנת 2027, והתגובה בוול סטריט הייתה קיצונית לשני הכיוונים. מניית יומאנה קפצה בכ-12.6% על רקע ציפיות לחזרת חוזה הדגל שלה לרמת בונוס, בעוד מניית אליינמנט הלתקר צנחה בכ-20% לאחר הורדת דירוג בחוזה המרכזי
שלה בקליפורניה
הראל, הפניקס, כלל, מגדל ואיילון הגיעו להסדרי פשרה בתביעות שנמשכות יותר מ-13 שנה ועוסקות בריבית שחברות הביטוח היו אמורות להוסיף לתגמולים ששולמו באיחור; הפיצוי הישיר לציבור מגיע לכ-310.7 מיליון שקל, והשינוי בהתנהלות קדימה מוערך בעוד כ-214.8 מיליון שקל.
ההסדרים עדיין כפופים לאישור בית המשפט
סף הנכות בפוליסת בסיס פרטית הוא 75% אובדן כושר עבודה, בקרן הפנסיה הוא 25%, והשחרור מהפקדות בקרן יחסי לאחוז הנכות. דף פרטי הביטוח שמגיע פעם בשנה מרכז את כל ההבדלים האלה בשבע שורות
חוק חוזה הביטוח נותן למבוטח שלושה ימים לצאת ולמבטח שלוש שנים לפתוח את הצהרת הבריאות. בין שני השעונים יושבים החריגים, ההשתתפות העצמית וההתייקרות בחידוש - הסעיפים שאפשר לשנות בטופס ההצטרפות.
רגולציה חדשה מחייבת את חברות הביטוח לפרסם כמה הן משלמות לשמאים, ולראשונה יש מספרים. בבית משפט פורק פעם דוח שמאות ממוצע והתברר שמתוך 413 שקלים, רק 184 היו שכר טרחה מקצועי

 פרסום ראשון
 פרסום ראשון


.jpg "עובדים בהייטק 210421 - צילום: Annie Spratt on Unsplash")


 דעה לא למהר להסכים לפשרת ביטוח אחרי תאונה
 מי באמת נותנת שירות כשצריך? דירוג חברות הביטוח והפנסיה נחשף
 ה-AI כבר מתמקח עם חברות ומחזיר כסף ללקוחות - מי עומד להפסיד?סוכני בינה מלאכותית מתחילים לבטל מנויים, להוזיל חשבונות ולהשיג החזרים מחברות תעופה; לקוח אחד חסך 348 דולר בשנה בשיחה עם ספק האינטרנט, ואחר קיבל החזרים על טיסות בתוך דקות. חברות הביטוח, הבנקים וספקיות השירותים עשויים להתמודד עם איום חדש על ההכנסות
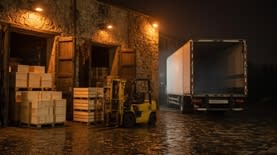 30 אלף בקבוקים, שתי משאיות ומלגזות של היקב: כך נשדד היין היקר של איטליהשבעה רעולי פנים נכנסו למחסן של מרקזי אנטינורי בטוסקנה, כיבו את האזעקות ויצאו עם סולאיה, טיניאנלו וגואדו אל טאסו בשווי 5 מיליון אירו. הביטוח לא יחזיר את הכסף, ועכשיו מחפשים איפה הבקבוקים יצוצו
 דרמה בדירוגי מדיקייר: יומאנה מזנקת ב-12% במסחר המאוחר, אליינמנט קורסת ב-23%
 הפניקס והראל יממנו ניתוחים מניעתיים למבוטחים ותיקים
 310 מיליון שקל בדרך למבוטחים: מי זכאי וכמה ישלמו חברות הביטוח
 הפוליסה לאובדן כושר עבודה: שבע השורות שקובעות אם התגמול יגיע ל-75% מהשכר
 3 ימים לבטל, 3 שנים להצהרת בריאות: שלושת הסעיפים שקובעים כמה הפוליסה עולה
 כמה מרוויח שמאי רכב? 450 עד 1,500 שקל לדוח, ורוב הסכום הולך להוצאותרגולציה חדשה מחייבת את חברות הביטוח לפרסם כמה הן משלמות לשמאים, ולראשונה יש מספרים. בבית משפט פורק פעם דוח שמאות ממוצע והתברר שמתוך 413 שקלים, רק 184 היו שכר טרחה מקצועי