הונאה פיננסית מלווה את שוקי ההון מאז ומעולם, ולובשת צורות משתנות: מדיווח כוזב של חברות ועד תרמיות השקעה שמבטיחות תשואות מופרזות. המשותף להן הוא ניצול אמון של משקיעים לשם רווח אסור.
אחת הצורות המוכרות היא הונאת פונזי, שבה כספי משקיעים חדשים משמשים
לתשלום "תשואות" למשקיעים ותיקים, עד שהמערכת קורסת. צורות אחרות כוללות מסחר על בסיס מידע פנים, מניפולציה במחירי מניות והצגת דוחות כספיים מטעים.
הרגולטורים בעולם ובישראל, ובהם רשות ניירות ערך, נועדו להגן על המשקיעים ולפקח על שוק
ההון, אך אחריות מוטלת גם על המשקיע עצמו. זהירות מפני הבטחות לתשואה "בטוחה" וגבוהה במיוחד, בדיקת רישוי הגופים ופיזור השקעות הם כלים בסיסיים להפחתת הסיכון. חשיפת הונאות בבורסת ת"א ובעולם ממחישה
שוב ושוב את חשיבות השקיפות.
המשרה נראתה אמיתית, החברה היתה קיימת, המודעה היתה מקודמת בלינקדאין והמגייס השתמש בפרופיל שנראה לגיטימי. המועמדת לחצה על קישור שנשלח לקראת ראיון, ובאותו רגע הותקנה במחשב תוכנה זדונית שאפשרה לנוכלים להגיע לג'ימייל, לחשבונות בנק ולשירותי תשלום. זה כבר
דור חדש של הונאות גיוס: פחות הודעות מגושמות, יותר התחזות לעסקים אמיתיים והרבה יותר סבלנות
מיליונים יכולים להופיע על המסך משתי סיבות שונות לגמרי: פלטפורמת השקעות מזויפת שמציגה רווחים שמעולם לא היו, או טעות אמיתית של בנק. בשני המקרים המספר הגדול יכול להיעלם ברגע. בארה"ב זו כבר תעשיית הונאות של מיליארדי דולרים, וגם בישראל המספרים עולים מהר
חוק שירותי תשלום מגן על העסק הקטן בדיוק כפי שהוא מגן על לקוח פרטי, ומתיר לוותר על ההגנה בחוזה מול לקוח שמחזורו עולה על 30 מיליון שקל. אבל תשלום שהעסק העביר בעצמו אחרי מייל מזויף נשאר מחוץ להסדר ההשבה, ומה שנותר הוא מרוץ אל הבנק המקבל
גנבים ניסו להעביר לפחות 10 מיליון דולר דרך פולימרקט באמצעות כרטיסים גנובים, ובשלב מסוים יותר מ-80% מההפקדות שטופלו אצל ספק התשלומים סומנו כהונאה. בקאלשי התמונה שונה, אבל גם שם כבר נתפסו סוחרים שהשתמשו במידע פנים. שוקי התחזיות גדלים בקצב מסחרר, ואיתם
גדל גם הפיתוי לנצל את המערכת
מודעת הדרושים משלמת באמת על המשימה הראשונה, ואז מבקשת מהעובד להעביר הלאה כסף שנכנס לחשבונו תמורת עמלה. הכסף הוא של נפגעי הונאה אחרים, ומי שהעביר אותו עלול לעמוד מול סעיפים 3 ו-4 לחוק איסור הלבנת הון, מול הקפאת חשבון ומול תביעה אזרחית. מה קובע את התוצאה,
ומה עושים בשעה הראשונה
רבולוט מסרה מסמכי זהות של לקוחות למתחזים, ובתיק אחר גילה אדם שנפתח בשמו תיק עוסק מורשה עם שומת מע"מ של יותר מחצי מיליון שקל. חוק שירותי תשלום מחזיר תוך 8 ימי עסקים חיוב שנעשה מאחורי הגב, אבל הלוואה או עוסק שנפתחו בזהות גנובה עוברים במסלול אחר, ומי שממתין
מאבד אותו
כ-190 תלונות וכתב אישום נגד שלושה חשפו ב-2026 שיטה פשוטה: הקונה שולח "בקשת תשלום" בביט, והמוכר שמאשר משלם לו בעצמו. כרטיס שהוזן בדף שליח מזויף מוחזר תוך 8 ימי עסקים לפי חוק שירותי תשלום; אישור שיצא מהאפליקציה של המוכר נשאר מחוץ להסדר, ומה שנותר הוא בקשת
השבה מהבנק המקבל
חוק שירותי תשלום מחזיר תוך 8 ימי עסקים כסף שנוכל משך מאחורי גבו של הלקוח, אבל העברה שהלקוח אישר בעצמו נשארת מחוץ להסדר. טבלת הזכויות לפי סוג ההונאה, מה עושים בשעה הראשונה ואיך תובעים את הבנק
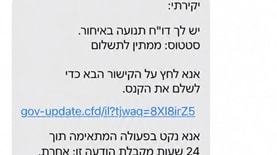
מסרון עם לוגו של הדואר, דמי מכס של כמה שקלים וקישור מקוצר, וכעבור דקה בקשה לקוד אימות. כך בנויה הונאת הסמישינג הנפוצה בישראל, כך מזהים אותה, וכך מסווג חוק שירותי תשלום את החיוב שנוצר ממנה
הונאת נציג הבנק מסתיימת בקוד אימות אחד שהלקוח מקריא בעצמו. חוות דעת של משרד המשפטים קובעת שגם אז ההשתתפות העצמית נשארת 450 שקל, והפיקוח על הבנקים כבר אכף אותה. איך נראית השיחה, ומה עושים בשעה שאחריה




 חיפשה עבודה בלינקדאין - הקישור לראיון כמעט רוקן לה את חשבון הבנק
 בחשבון הבנק שלכם מופיעים 5 מיליון שקל - תורידו את החיוך מהפנים, לא תוכלו לגעת בזה
 פרטי החשבון של הספק השתנו במייל: ההונאה שמכוונת לעסקים קטנים, ומה החוק מחזיר
 גן עדן של הונאות? 80% מההפקדות בפולימרקט סומנו כהונאה - ומה קורה בקאלשי
 "800 שקל ליום מהבית": המשרה שהופכת את העובד לחשבון פרד, ומה חוק איסור הלבנת הון אומר עליומודעת הדרושים משלמת באמת על המשימה הראשונה, ואז מבקשת מהעובד להעביר הלאה כסף שנכנס לחשבונו תמורת עמלה. הכסף הוא של נפגעי הונאה אחרים, ומי שהעביר אותו עלול לעמוד מול סעיפים 3 ו-4 לחוק איסור הלבנת הון, מול הקפאת חשבון ומול תביעה אזרחית. מה קובע את התוצאה, ומה עושים בשעה הראשונה
 שומה של 520 אלף שקל על עוסק שנפתח בזהות גנובה: עשרת הצעדים לפני שהגניבה הופכת לחוברבולוט מסרה מסמכי זהות של לקוחות למתחזים, ובתיק אחר גילה אדם שנפתח בשמו תיק עוסק מורשה עם שומת מע"מ של יותר מחצי מיליון שקל. חוק שירותי תשלום מחזיר תוך 8 ימי עסקים חיוב שנעשה מאחורי הגב, אבל הלוואה או עוסק שנפתחו בזהות גנובה עוברים במסלול אחר, ומי שממתין מאבד אותו
 הקונה "מאילת" שלח בקשת תשלום בביט: ארבע ההונאות על מוכרים ביד2, ומה מוחזר כשאישרתם בעצמכםכ-190 תלונות וכתב אישום נגד שלושה חשפו ב-2026 שיטה פשוטה: הקונה שולח "בקשת תשלום" בביט, והמוכר שמאשר משלם לו בעצמו. כרטיס שהוזן בדף שליח מזויף מוחזר תוך 8 ימי עסקים לפי חוק שירותי תשלום; אישור שיצא מהאפליקציה של המוכר נשאר מחוץ להסדר, ומה שנותר הוא בקשת השבה מהבנק המקבל
 העברתם בעצמכם לפלטפורמת השקעה מזויפת? מה הבנק חייב להחזיר, ומה פסק דין בת ים פותח
 החבילה מעוכבת במכס: ההודעה שגונבת כרטיס אשראי בשני שלבים, ומה החוק מחזיר אחריהמסרון עם לוגו של הדואר, דמי מכס של כמה שקלים וקישור מקוצר, וכעבור דקה בקשה לקוד אימות. כך בנויה הונאת הסמישינג הנפוצה בישראל, כך מזהים אותה, וכך מסווג חוק שירותי תשלום את החיוב שנוצר ממנה
 הנציג ידע את השם, את הסניף ואת 4 הספרות: מה מגיע בחוק ללקוח שהקריא קוד אימות למתחזההונאת נציג הבנק מסתיימת בקוד אימות אחד שהלקוח מקריא בעצמו. חוות דעת של משרד המשפטים קובעת שגם אז ההשתתפות העצמית נשארת 450 שקל, והפיקוח על הבנקים כבר אכף אותה. איך נראית השיחה, ומה עושים בשעה שאחריה