מאגר נתוני האשראי הוא מערכת ממשלתית שמנוהלת בידי בנק ישראל, ואוספת מידע על התנהלותם הפיננסית של משקי בית מול בנקים, חברות כרטיסי אשראי וגופים חוץ בנקאיים. המאגר הוקם כדי להגביר תחרות באשראי הצרכני,
לאפשר לגופים מתחרים לתמחר סיכון של לקוח שאינו שלהם, ולתת ללווים בעלי היסטוריה טובה גישה לריבית נמוכה יותר. כל אדם רשאי לקבל דוח ריכוז נתונים על עצמו, לבדוק את דירוג האשראי שלו ולבקש תיקון של
רישום שגוי. לצד היתרונות עולות סוגיות של פרטיות, של פגיעה בלווים חלשים ושל עיוותים בתקופות משבר, שבהן דחיות תשלום המוניות עלולות לצבוע נתונים באופן שאינו משקף סיכון אמיתי.
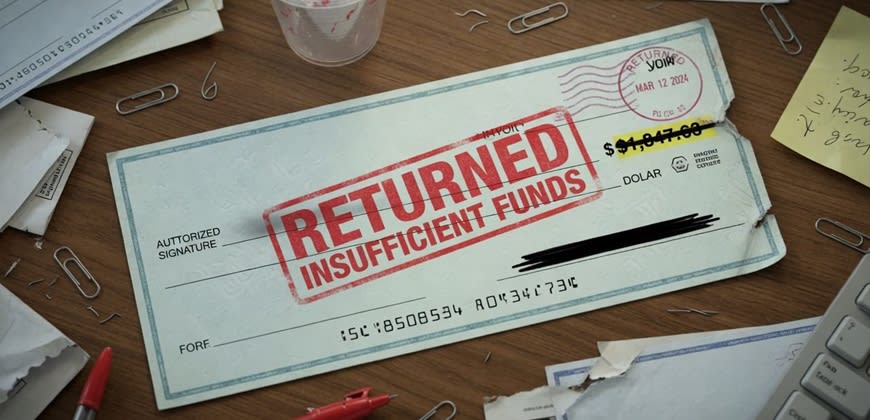
חוק שיקים ללא כיסוי סופר עשרה סירובים בתוך שנים עשר חודשים, עם חמישה עשר ימים לפחות בין הראשון לאחרון, ומטיל הגבלה של שנה. הגבלה שנייה מרחיבה אותה לשנתיים ולכל החשבונות, כולל המשותפים, ובנק ישראל מדווח את הנתון למאגר נתוני האשראי כמידע שלילי מובהק
הכנסות החברה ברבעון האחרון עלו מעט ל-30 מיליון שקל אך העלייה בהוצאות הובילו את שב"א לירידה של 19% ברווח התפעולי שעמד על 8.5 מיליון שקל; המניה נחתכת ביותר מ-7%
לכל אחד מאיתנו יש משהו שאותו הוא רוצה לבטל או למחוק, להיות בטוח שאנשים אחרים לא יזכרו אותו. זה יכול להיות אירוע מביש או מעשה שאנחנו לא גאים בו בלשון המעטה. בעוד שישנם מעשים בלתי מתועדים השייכים לנו בלבד וחוץ מאיתנו אף אחד לא יוכל להוכיח את קיומם, ישנם מעשים ופעולות יומיומיות שאותם אנו מבצעים המצריכים רישום ותיעוד. דוגמאות בולטת לכך הן כלל הפעולות שאותן אנו מבצעים בכרטיס האשראי ונתוני האשראי שלנו.

.jpg "מוקד טלפוני - צילום: FREEPIK")


